국제유가가 배럴당 100달러를 넘나들면서 정유주에 투자자들의 관심이 쏠리고 있습니다. 하지만 유가 상승이 곧바로 정유사의 이익 증가로 이어지는 것은 아닙니다. 에쓰오일의 실적과 주가를 좌우하는 핵심은 유가 자체보다, 원유를 석유제품으로 가공해 남기는 이익, 즉 정제마진입니다.
ADVERTISEMENT
●유가·정유주 '기회 또는 비용'
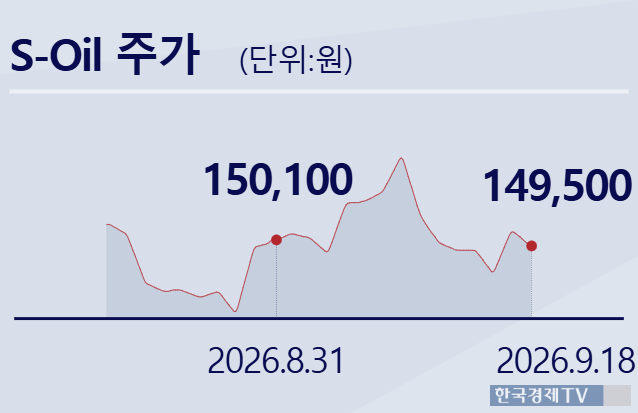
에쓰오일은 지난 18일 유가증권시장에서 전 거래일 대비 1.77%(2,700원) 내린 14만2,800원에 거래를 마쳤습니다. 하루 하락에 일희일비할 수치는 아닙니다. 올해 초만 해도 8만원대에 머물던 주가가 반 년 여 만에 2배 가까이 뛴 뒤 나온 숨 고르기이기 때문입니다.
같은 날 국제유가는 사우디아라비아의 대체 공급 경로 확보와 송유관 복구 기대가 반영되며 내림세를 보였습니다. 11월물 브렌트유는 배럴당 104달러대, 10월물 서부텍사스산원유(WTI)는 101달러대에서 움직였습니다. 다만 사우디 원유 수송 차질과 호르무즈 해협 통항 위축 우려는 여전히 시장의 불확실성을 키우고 있습니다.
ADVERTISEMENT
이렇다 보니 유가와 정유주가 같은 방향으로 움직인다고 생각하기 쉽습니다. 하지만 산유국이나 원유 생산기업과 국내 정유사의 사업 구조는 다릅니다. 원유 생산업체는 유가가 오르면 판매가격 상승의 수혜를 직접 받습니다. 반면 에쓰오일 같은 정유사는 원유를 사들인 뒤 휘발유·경유·항공유·나프타·LPG 등으로 가공해 판매합니다. 원유 가격은 정유사에 매출 확대 요인이면서 동시에 가장 큰 재료비입니다.
쉽게 말해 유가가 올라도 제품 가격이 더 빠르게 오르면 정유사는 웃을 수 있습니다. 반대로 원유만 급등하고 휘발유·경유·항공유 가격이 따라오지 못하면 원가 부담이 커집니다. 유가 100달러가 정유사에는 기회이면서도 비용인 이유입니다.

●진짜 핵심 '정제 마진'
ADVERTISEMENT
정제마진은 원유 1배럴을 들여와 석유제품으로 정제해 판매한 뒤 남는 이익을 뜻합니다. 석유제품의 평균 판매가격에서 원유 도입가격과 정제 과정의 변동비를 뺀 값으로, 정유업계에서는 이를 '배럴당 장사 이익'으로 이해하면 쉽습니다.
국내 정유주를 분석할 때 싱가포르 복합정제마진이 중요하게 거론되는 것도 같은 맥락입니다. 아시아 시장에서 원유를 정제해 여러 석유제품을 판매했을 때의 평균 수익성을 가늠하는 대표 지표이기 때문입니다. 제품별 수익성은 크랙스프레드로 확인합니다. 크랙스프레드는 휘발유·경유·항공유 등 개별 제품 가격에서 기준 원유 가격을 뺀 수치입니다.
ADVERTISEMENT
최근 시장은 특히 경유와 항공유 등 중간유분의 강세에 주목하고 있습니다. 경유는 화물차와 선박, 건설장비, 농기계, 산업용 발전 등에 두루 쓰여 글로벌 물류와 산업 활동이 유지되는 한 수요가 쉽게 꺾이기 어렵습니다. 항공유도 여객·화물 수요에 연동됩니다. 신한투자증권은 8월 경유 마진이 과거 평균의 4.3배, 휘발유 마진은 2.1배 수준까지 높아졌다고 분석했습니다.
●에쓰오일 주목받는 배경
ADVERTISEMENT
중동 지정학 리스크는 유가뿐 아니라 정제마진에도 영향을 줍니다. 원유 공급이 불안해지면 국제유가가 뛰지만, 정유설비 가동 차질이나 해상운송 지연, 석유제품 수출 감소가 겹칠 경우 경유와 항공유 가격은 원유보다 더 빠르게 오를 수 있습니다. 이때 정제마진은 확대됩니다.
에쓰오일은 단기적으로 유가 상승에 따른 재고평가이익도 기대할 수 있습니다. 낮은 가격에 사둔 원유와 석유제품의 시장 가치가 올라가기 때문입니다. 다만 재고평가이익은 유가 방향에 민감한 회계상 이익입니다. 유가가 빠르게 내려가면 재고평가손실로 바뀔 수 있어, 본업의 수익성 개선과는 구분해서 봐야 합니다.
본업 수익성을 결정하는 요인은 정제마진과 정유공장 가동률, 제품별 판매 비중, 원유 도입단가입니다. 특히 최대주주인 사우디 아람코와 장기 원유 도입계약을 맺고 있는 에쓰오일은 아람코의 공식판매가격(OSP) 변화에 민감합니다. OSP는 사우디산 원유를 수입할 때 적용되는 가격입니다. 최근 아람코의 아시아향 아랍라이트 OSP가 낮아진 것은 원유 조달비용 측면에서 긍정적 요인으로 평가됩니다.

●실적 회복, 지속성은 변수
정제마진 개선은 실적 전망에도 반영되고 있습니다. 에쓰오일의 정유 부문은 올해 상반기 1조5,714억원의 영업이익을 냈습니다. 지난해 상반기 4,979억원 영업손실을 냈던 부문이 1년 만에 완전히 돌아선 셈입니다. 올해 2분기 정유 부문 영업이익은 5,324억원, 영업이익률은 5.9%였습니다.
증권가에서는 중동 지역 정제설비 부족과 중간유분 강세가 이어질 경우 에쓰오일의 수익성이 당분간 높은 수준을 유지할 수 있다고 보고 있습니다. NH투자증권은 3분기 영업이익을 1조2,945억원으로 예상했고, 목표주가를 21만원으로 올렸습니다. 신한투자증권도 정제마진 강세를 근거로 목표주가를 22만원으로 제시했습니다.
다만 고마진 국면이 얼마나 지속될지는 별개의 문제입니다. 러시아 정유시설 복구 지연이나 중동 분쟁 확산으로 석유제품 공급이 줄면 마진 강세가 길어질 수 있습니다. 반대로 중국·인도·중동의 신규 정제설비가 본격 가동되면 제품 공급이 늘어 정제마진은 정상화 압력을 받을 수 있습니다.
결국 에쓰오일을 볼 때 투자자가 먼저 확인할 숫자는 '유가가 얼마인가'가 아닙니다. 원유 가격보다 경유와 항공유 가격이 얼마나 높은지, 싱가포르 복합정제마진이 어떤 방향으로 움직이는지, 아람코 OSP가 원가 부담을 키우는지 살펴봐야 합니다. 정유주를 움직이는 진짜 동력은 비싼 원유가 아니라, 원유를 가공하고 남는 이익의 크기입니다.