
국내 증시가 조정을 받고 있는 가운데 코스닥 시장이 상대적으로 안정적인 흐름을 보이고 있습니다. 저점을 찍고 반등하는 구간에서는 사상 처음으로 사흘 연속 '매수 사이드카'가 나오기도 했죠. 하지만 반등은 코스닥 지수를 지탱해온 개인 투자자들이 이탈한 뒤에야 시작됐습니다. 빚을 내 투자했던 개인들의 안타까운 항복이 있은 후에야 몸집이 가벼워지며 다시 떠오르기 시작한 겁니다.
● 쪼그라든 빚투…개미 '눈물'
ADVERTISEMENT
7일 코스닥 지수는 0.36% 내린 798.81에 거래를 마쳤습니다. 6거래일만에 하락했지만 이날 코스피 지수 하락률(-0.60%)보다 낙폭이 적었습니다. 7월 30일 이후 코스닥 지수 상승률은 23.89%로 같은 기간 코스피 상승률(11.89%)을 크게 웃돌았습니다.
눈에 띄는 점은 코스닥 시장 '신용융자잔고'가 급감하고 있다는 점입니다. 신용융자잔고는 투자자가 주식을 사기 위해 증권사로부터 빌린 돈을 말합니다. 흔히 '빚투 자금'으로도 불립니다.
ADVERTISEMENT
6일 코스닥 신용잔고는 5조 9255억원. 코스닥 지수가 고점(1226.18)을 찍었던 4월 27일 신용잔고가 10조 8850억원이던 것과 비교하면 절반 수준으로 줄었습니다. 코스닥 신용잔고가 6조원 아래로 떨어진 건 2020년 6월 3일(5조 9030억원) 이후 처음입니다.
코스피와 비교하면 상황은 더 극적입니다. 현재 코스피 신용잔고는 22조 8685억원, 코스닥은 5조 8297억원입니다. 비율로 따지면 26.9% 수준입니다. 이 수치가 27% 이하로 내려간건 2011년 이후 처음이죠.
보통은 코스닥 신용잔고가 코스피보다 훨씬 많은데 지금은 상황이 반대죠. 해석하자면 개인들은 코스닥 지수가 1000을 오갈 때 빚으로 올라탔다가 700선으로 추락하자 빚을 감당하지 못하고 쓸려나갔습니다. 개인들의 악성 매물이 정리되고 나서야 시장은 급반등을 시작한 거죠.
● 개미 '항복 물량' 누가 받아갔을까
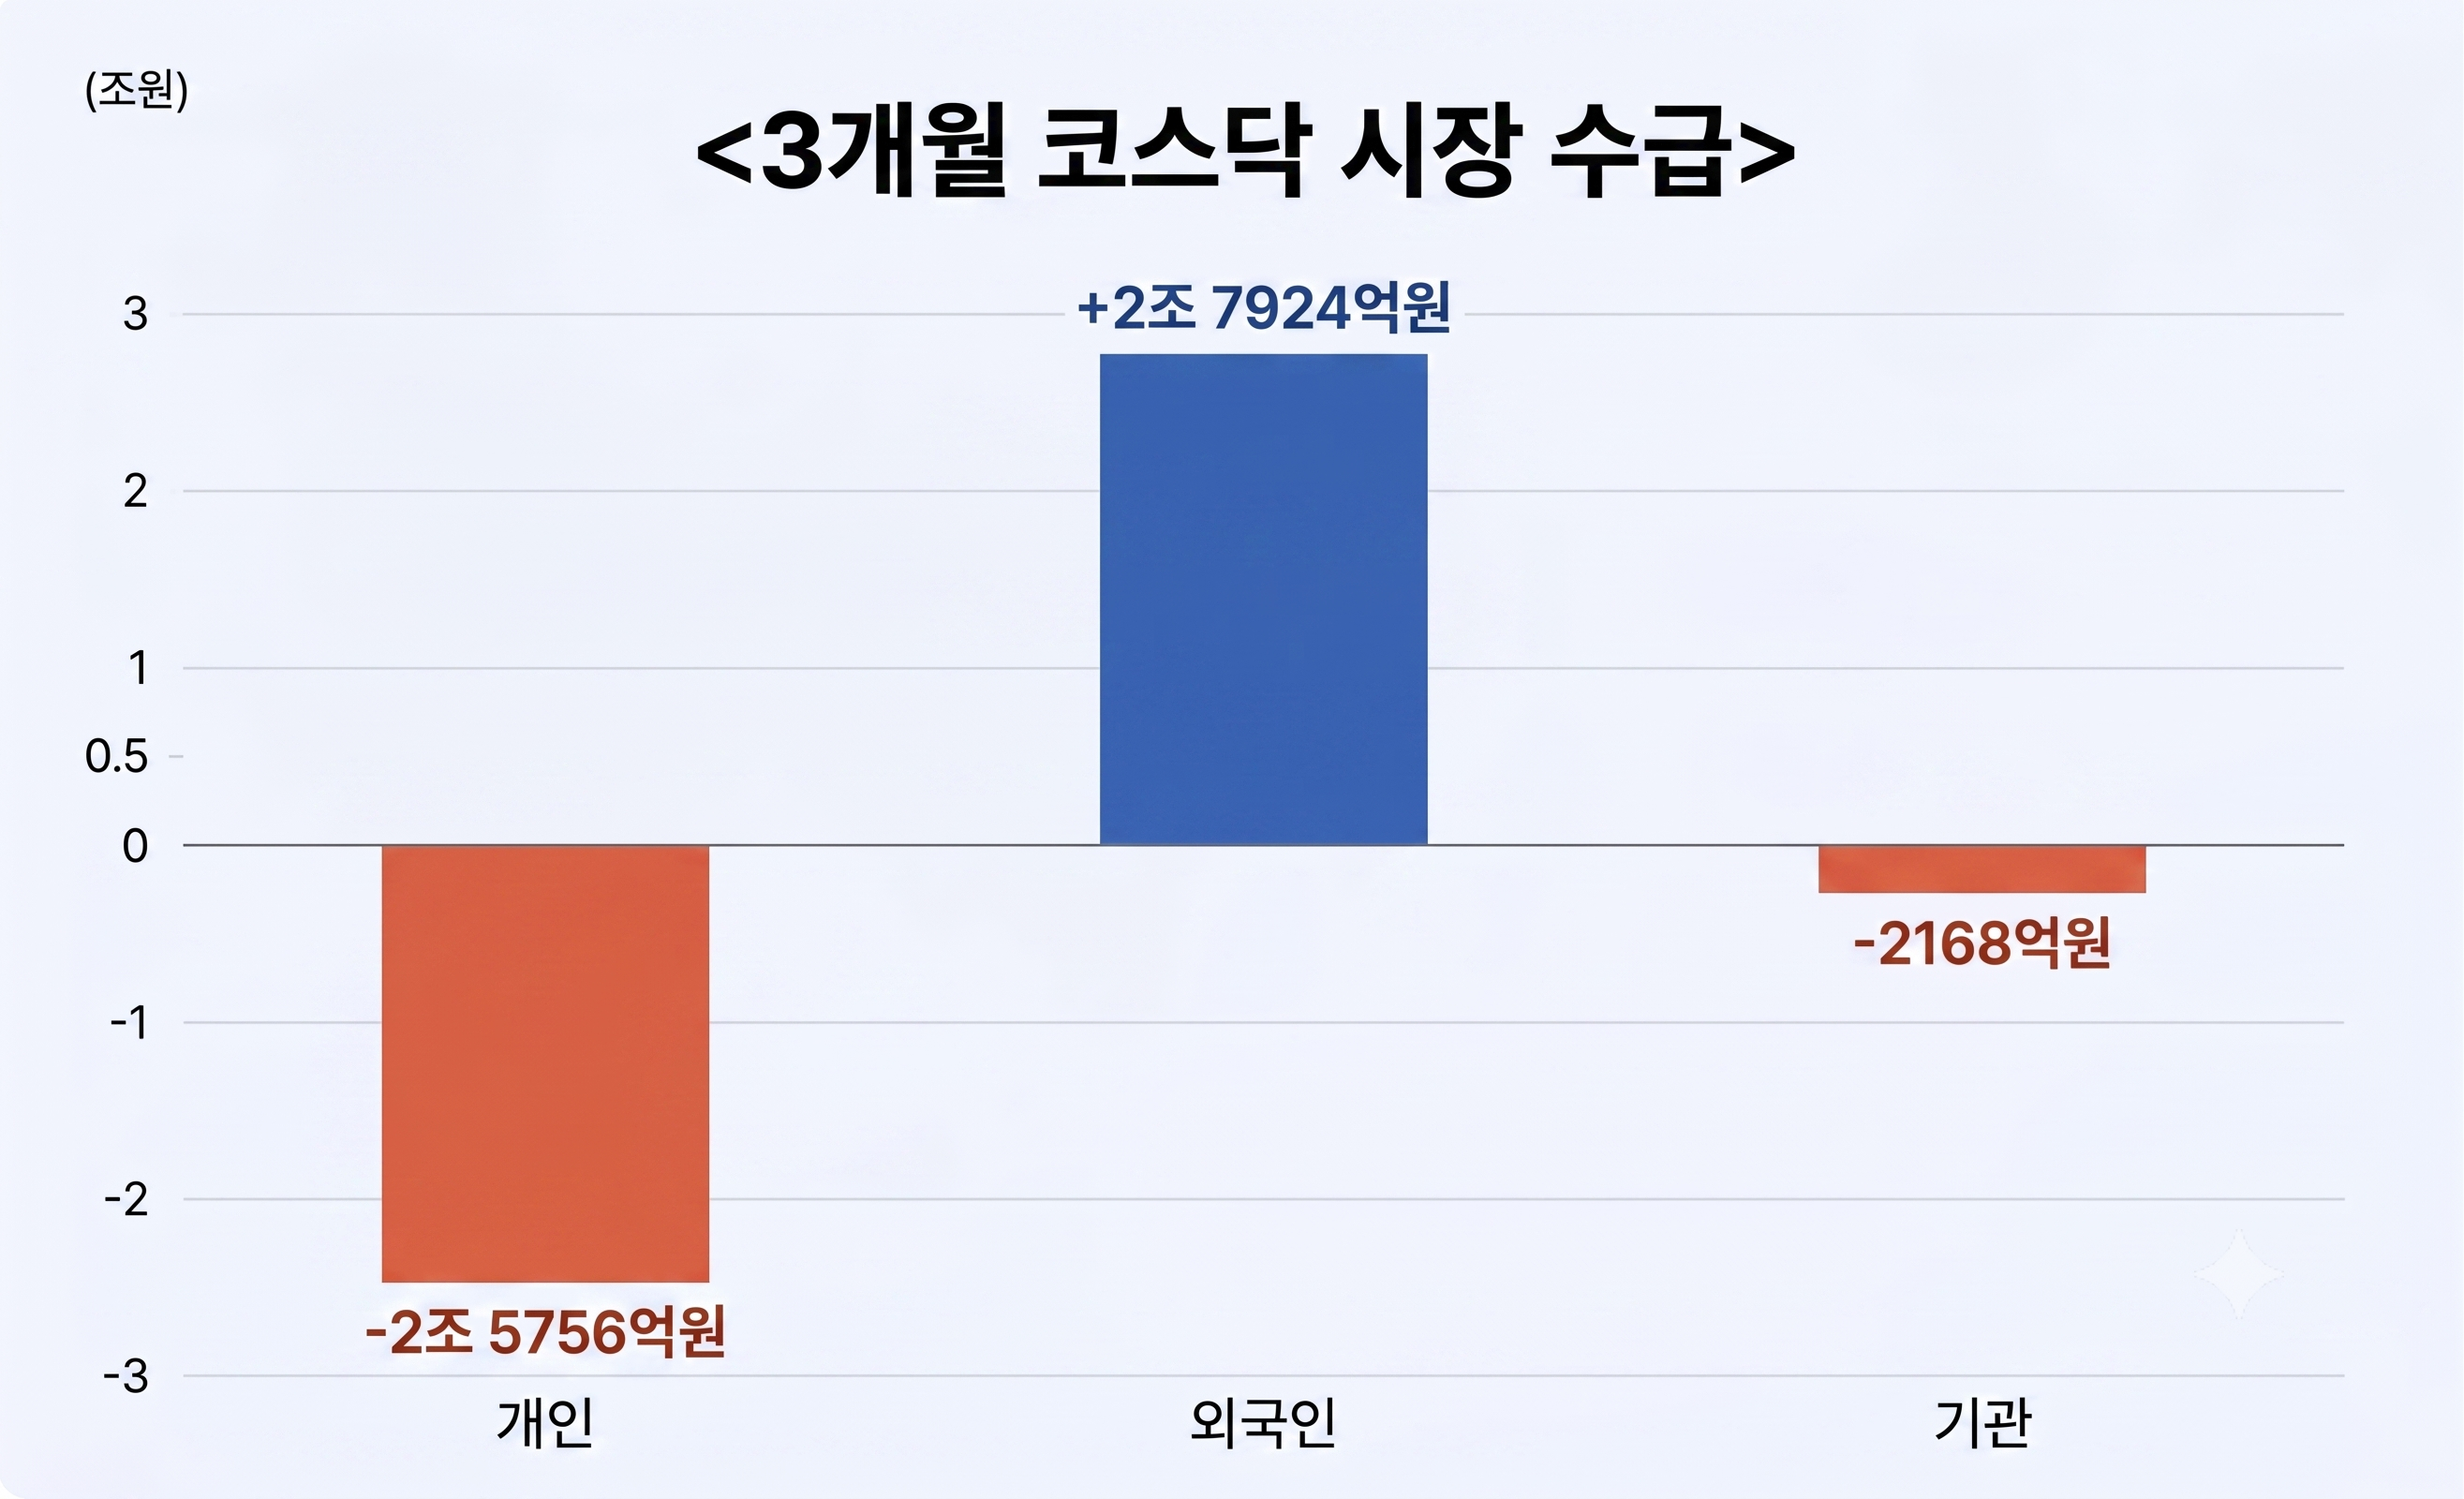
개인이 눈물을 머금고 던진 물량은 외국인이 저점에 받아냈습니다. 최근 석달간 외국인은 코스닥 시장에서 2조 7925억원을 순매수했습니다. 개인은 2조 5796억원을 팔았죠.
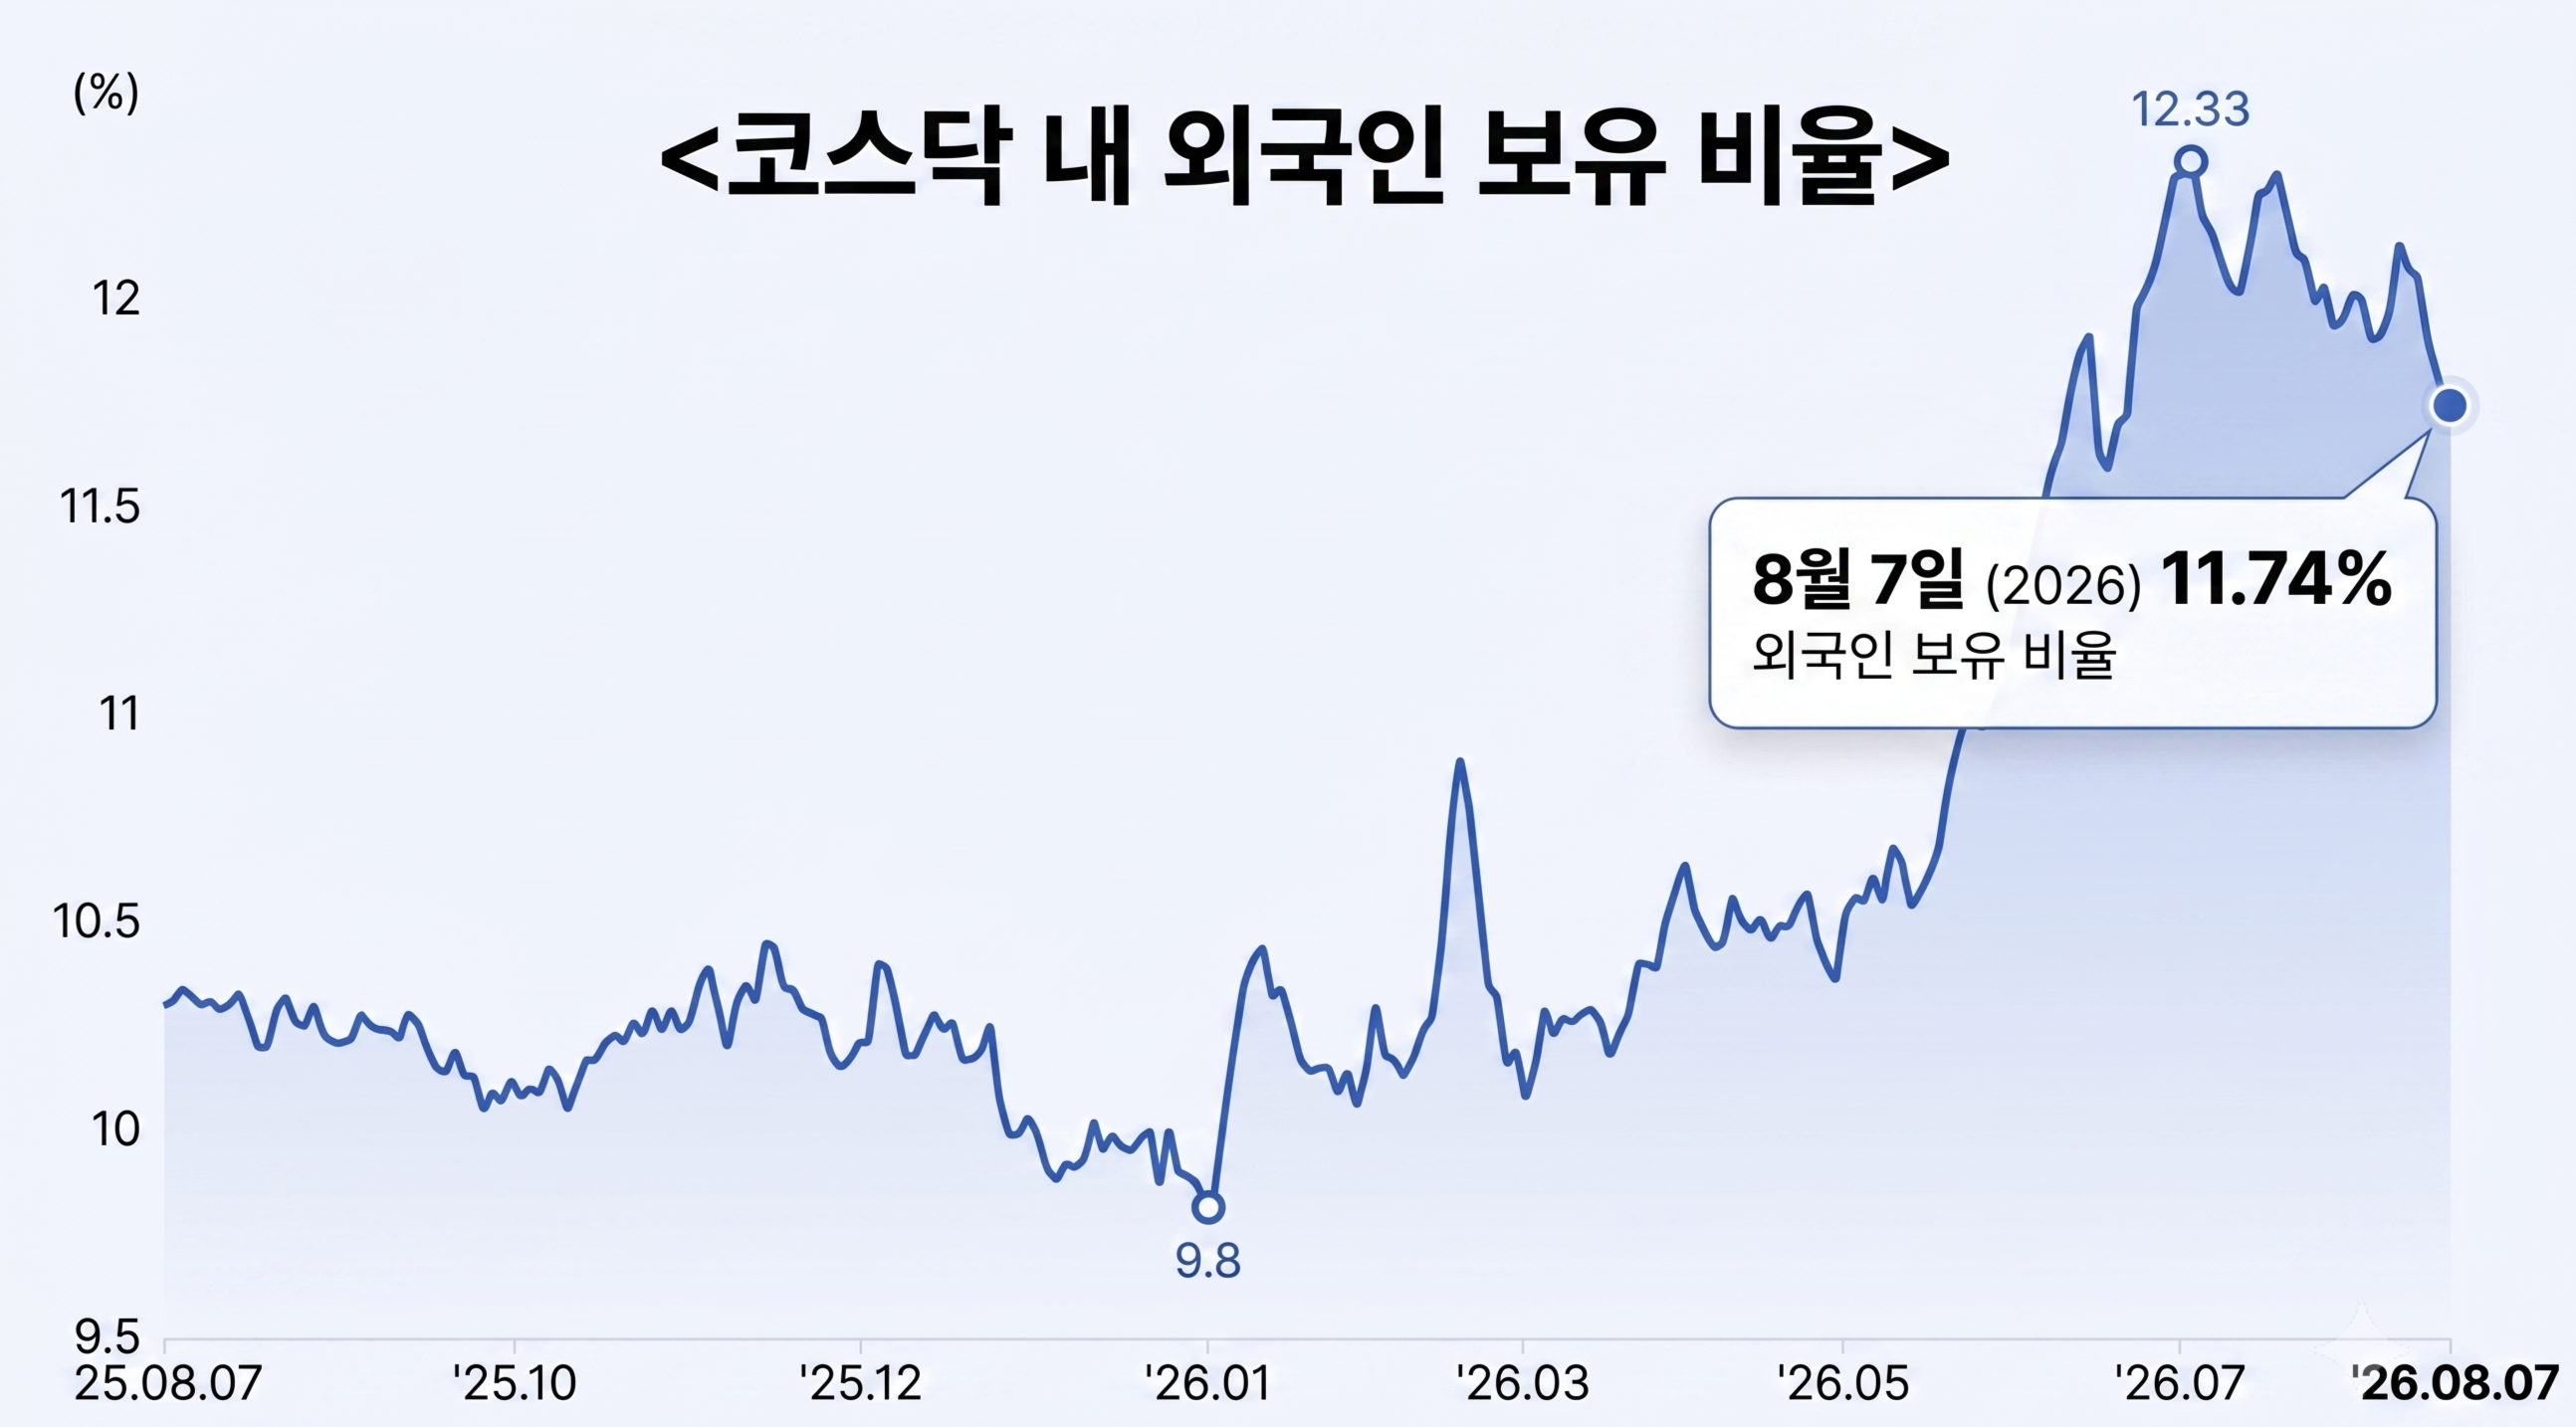
현재 코스닥 시장 내 외국인 지분율은 11.74%입니다. 7월 초 정점인 12.33%보다는 줄었지만 2018년 7월 이후 최고 수준입니다. 순매수액 자체는 많지 않지만 코스닥 시장 급락을 틈타 적은 금액으로도 외국인들은 지분율을 크게 올릴 수 있었죠.
ADVERTISEMENT
다만 지금같은 코스닥 반등세가 계속될지는 미지수입니다. 주가를 누르는 공매도가 증가하고 있기 때문입니다. 공매도는 주가 하락을 예상해 주식을 빌려 파는 방식입니다. 보통 공매도가 늘어나면 주가는 하락할 가능성이 높죠.
현재(4일) 코스닥150에 대한 공매도 잔고는 5조 4570억원입니다. 코스닥150 시가총액(252조 8990억원)과 비교하면 공매도 비중은 2.16%입니다. 7월 16일부터 공매도 비중이 2%를 웃돌고 있는데, 이 비중이 2%를 웃도는 건 2024년 2월 이후 처음입니다.
ADVERTISEMENT
개미들의 항복을 기점으로 코스닥이 급반등하는 것도 사실이지만, 동시에 외국인과 기관의 코스닥 하방 베팅도 강한 상황인 거죠.
● 코스닥 시장 수익성 개선은 미지수
종합하면 현재 코스닥 반등은 기술적 반등일 가능성이 높습니다. '단일종목 레버리지'에 대한 규제가 강화되면서 코스닥으로 수급이 분산된 점도 영향을 줬을 것으로 풀이됩니다.
ADVERTISEMENT
코스닥 시장 반등을 기술적 반등으로 보는 이유는 '수익성' 때문입니다. 현재 코스피는 6000선에서 헤매고 있지만 실적은 무척 탄탄한 편이죠. 반도체주를 중심으로 호실적이 이어지면서 코스피의 12개월 선행 PER(주가수익비율)은 4.7배에 불과합니다. 현재 코스피 상황은 '지금은 돈을 잘 버는데 2~3년 뒤에도 이런 수익성이 계속될까'에 대한 의구심입니다.
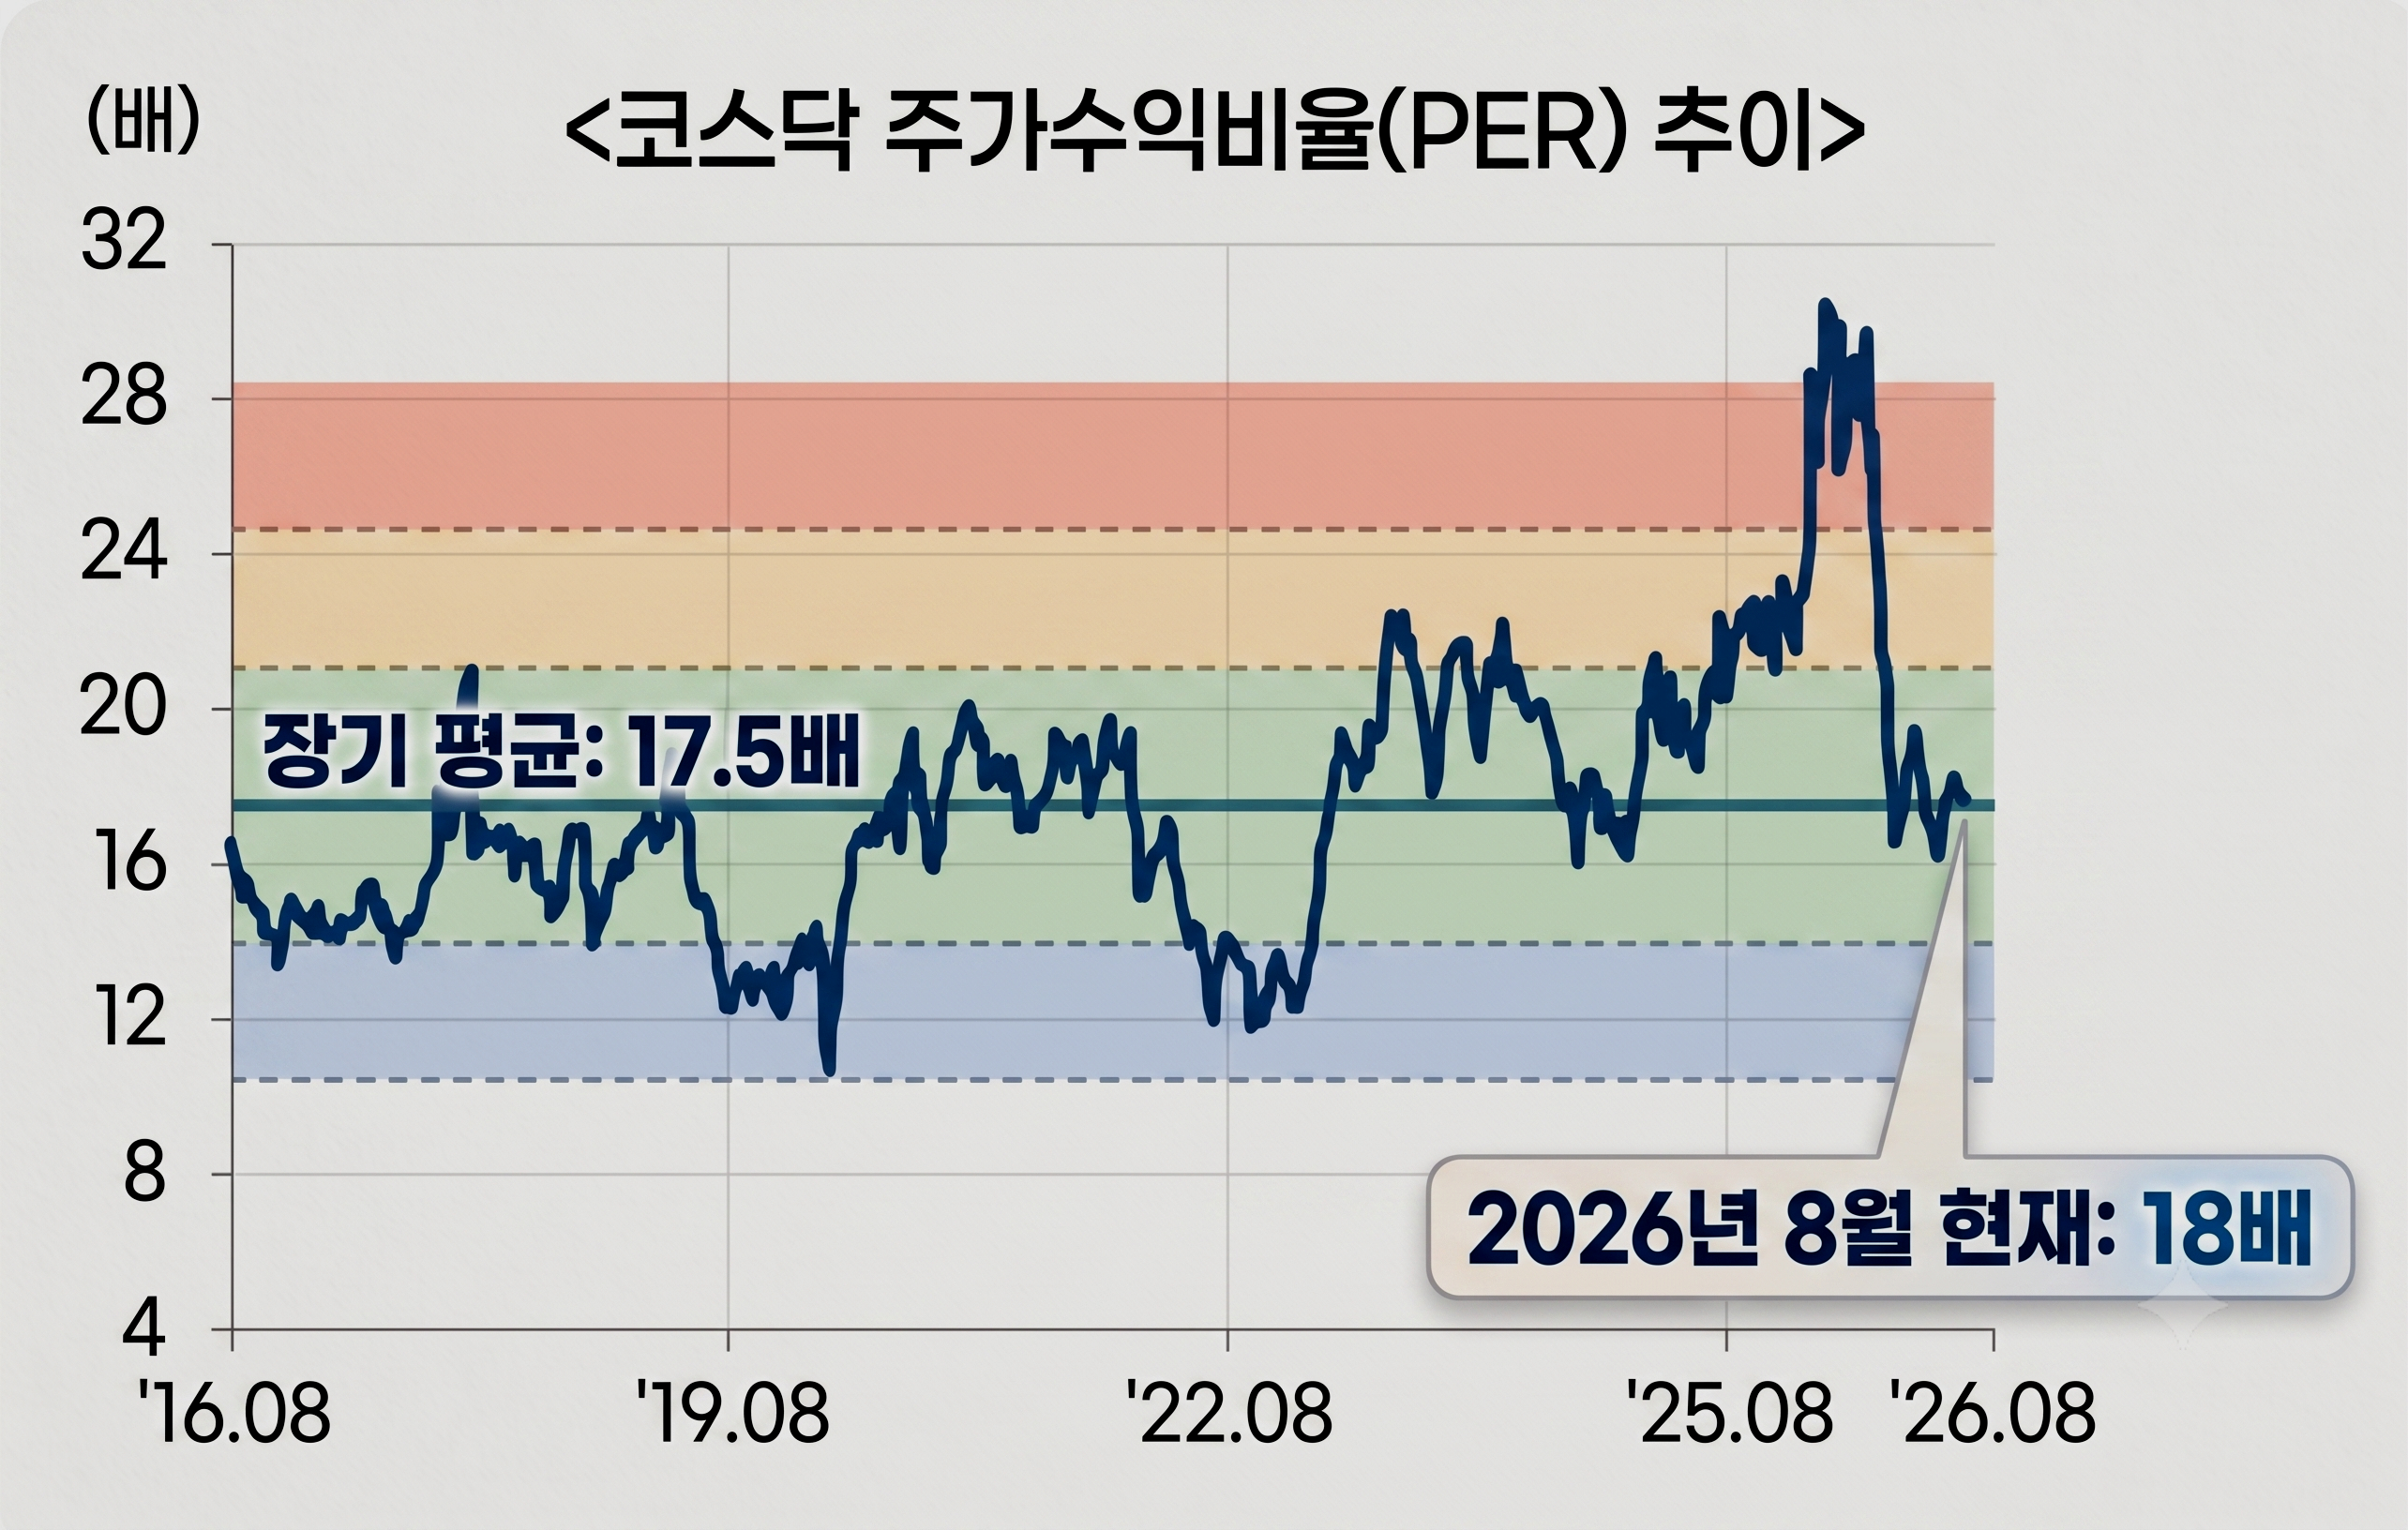
반면 코스닥의 경우 현재 12개월 선행 PER이 18배 수준입니다. 10년 장기 평균인 17.5배에 이미 근접한 상황이죠. 코스닥 지수가 4월말 1220에서 8월 현재 800선까지 34% 넘게 떨어졌지만, 이는 30배 수준까지 비정상적으로 치솟았던 수익성 지표가 제자리를 찾는 과정으로 볼 수 있습니다.
결국 앞으로 코스닥 반등을 이끌 남은 변수는 '바이오'입니다. 바이오 업종은 코스닥 내 시가총액 비중이 높은 편이죠. 그동안 반도체에 밀려 소외됐었는데 최근 뚜렷한 반등세를 보이고 있습니다.
복병은 고금리 상황입니다. 바이오 기업들은 당장의 이익보다는 신약 개발 같은 성장성에 의존합니다. 적자 기업인 곳들이 많아서 대규모 자금을 외부에서 빌려와야 합니다. 시장 금리가 오르면 이자 비용이 훌쩍 뛰어올라 실적과 주가에 큰 타격을 입습니다.
시장 금리의 척도가 되는 미국채 10년물 금리는 현재 4.67%. 2025년 1월 이후 최고치로 치솟은 상황이라 바이오주의 앞날을 무작정 낙관하기는 어렵습니다.