

LG전자가 3분기 시장 기대에 못 미치는 영업이익을 냈지만 증권가는 목표주가를 잇달아 올려잡았다. 인공지능(AI) 데이터센터 냉각 설루션 사업의 성장성이 점차 가시화되고 있다는 전망에서다.
8일 삼성증권은 LG전자에 대해 투자의견을 '매수'로 유지하고 목표주가를 기존 21만원에서 25만원으로 상향 조정한다고 밝혔다.
ADVERTISEMENT
이종욱 연구원은 이날 보고서에서 "LG전자의 3분기 영업이익은 당사 추정치를 26% 하회하는 어닝 쇼크였다"면서도 "이를 회사의 펀더멘털 훼손으로 해석할 필요는 없다"고 분석했다.
전날 LG전자가 발표한 3분기 매출액과 영업이익은 지난해 같은 기간 대비 각각 8.9%와 13.5% 늘어난 23조8000억원과 7818억원으로, 시장 컨센서스(평균예상치)를 20% 이상 하회했다.
ADVERTISEMENT
이 연구원은 가전의 원재료비와 물류비, 환율, 전장의 매출 인식 시점 등 단기적인 요인들이 이익 변동성을 높였지만 매출 성장, 신사업 확장이라는 중요한 방향에는 변화가 없다고 짚었다.
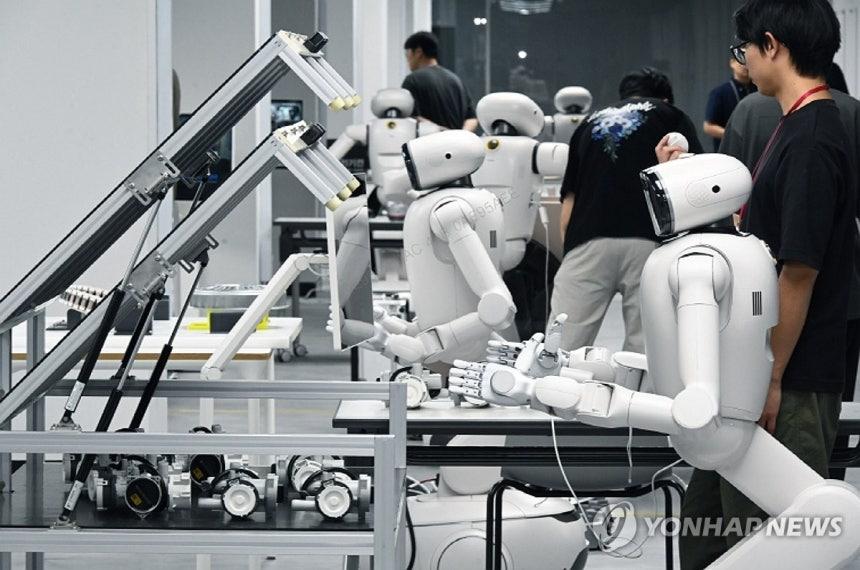
그러면서 현재 LG전자 주가의 핵심 동인은 하반기 실적보다는 AI 데이터센터 냉각솔루션, 전장 부품의 꾸준과 성장과 로봇 상업화 가능성을 꼽았다. 3분기 실적을 통해 단기 이익의 바닥을 확인한 만큼 이제는 신사업의 매출 확대가 주가에 반영될 시점이라는 것이다.
또 "현재 수주 대부분은 칠러 중심으로 추정되지만, 최근에는 CDU(냉각수 분배 장치)까지 확대되기 시작한 것으로 보인다"며 "기존 사업의 이익이 안정화되는 가운데 냉각솔루션의 매출 성장이 본격화할 경우 이익 증가뿐 아니라 LG전자 사업 포트폴리오에 대한 멀티플 재평가로 연결될 수 있다"고 예상했다.
이에 올해 영업이익은 3분기 실적 부진을 반영해 기존 대비 6% 하향한 4조2000억원으로 추정하면서 내년 영업이익은 데이터센터 냉각솔루션의 매출 확대와 MS사업부(TV 등 미디어·엔터테인먼트 사업 담당)의 수익성 안정화를 반영해 기존 대비 8% 상향한 4조6000억원으로 전망했다.
이날 DB증권과 KB증권도 LG전자의 목표주가를 24만5000원에서 각각 26만5000원과 26만원으로 올렸고, 한국투자증권과 키움증권은 기존 26만5000원과 23만원을 유지했다.
ADVERTISEMENT
(사진=연합뉴스)
ADVERTISEMENT
ADVERTISEMENT