최근 대형 반도체주가 박스권에서 맴도는 사이 반도체 소재 부품 장비 기업의 주가가 시장 수익률을 상회하고 있습니다. 이들 기업의 주가 상승에 힘입어 코스닥 시장도 900선에 근접했는데요, 앞으로의 투자 전략을 짚어봅니다. 마켓딥다이브 전효성 기자 나와있습니다. 반도체 소부장 기업들의 약진으로 코스닥 시장에서의 지각 변동이 일어나고 있죠?
<기자>
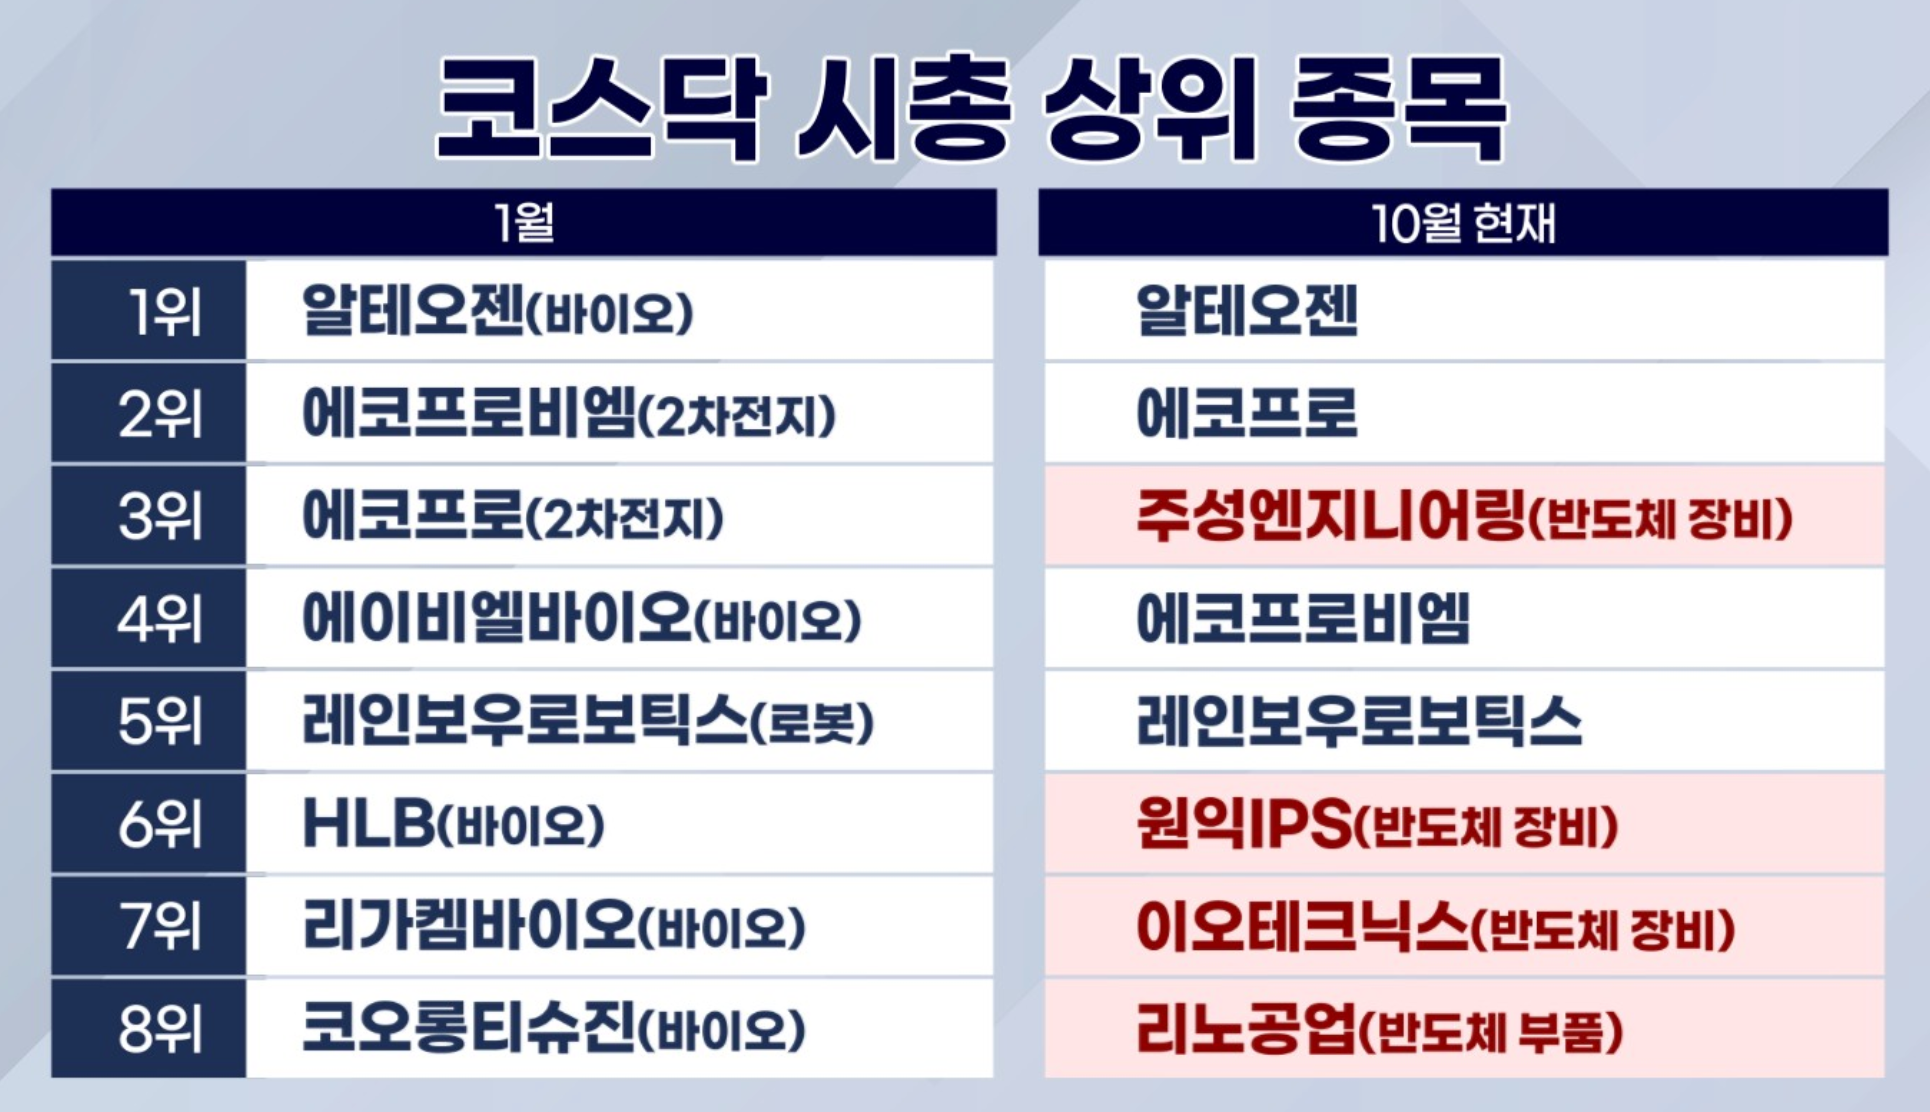
올해 초만 해도 코스닥 시총 상위 10위권에 반도체 소부장주는 전무했습니다. 알테오젠, 에코프로, 에이비엘바이오 등 2차전지와 바이오 업종이 대부분을 차지했었죠. 15위권으로 넓혀봐도 리노공업(11위)과 원익IPS(15위) 정도가 전부였습니다.
ADVERTISEMENT
하지만 최근 분위기가 바뀌었습니다. 주성엔지니어링, 원익IPS, 이오테크닉스, 리노공업, 심텍, HPSP 같은 반도체 소부장 기업들이 10위권에 이름을 올렸습니다. 고금리 환경에서 바이오 기업들이 큰 폭의 조정을 받는 동안 소부장 기업들은 반도체 호황 사이클에 힘입어 안정적인 주가 상승세를 이어왔습니다. 대형주들이 지지부진한 환경에서도 상대적으로 큰 오름세를 보이면서 코스닥 지수 900선 돌파에 힘을 더하고 있는 상황입니다.
<앵커>
최근 반도체 소부장주에 대한 관심의 직접적인 계기가 있을까요?
<기자>
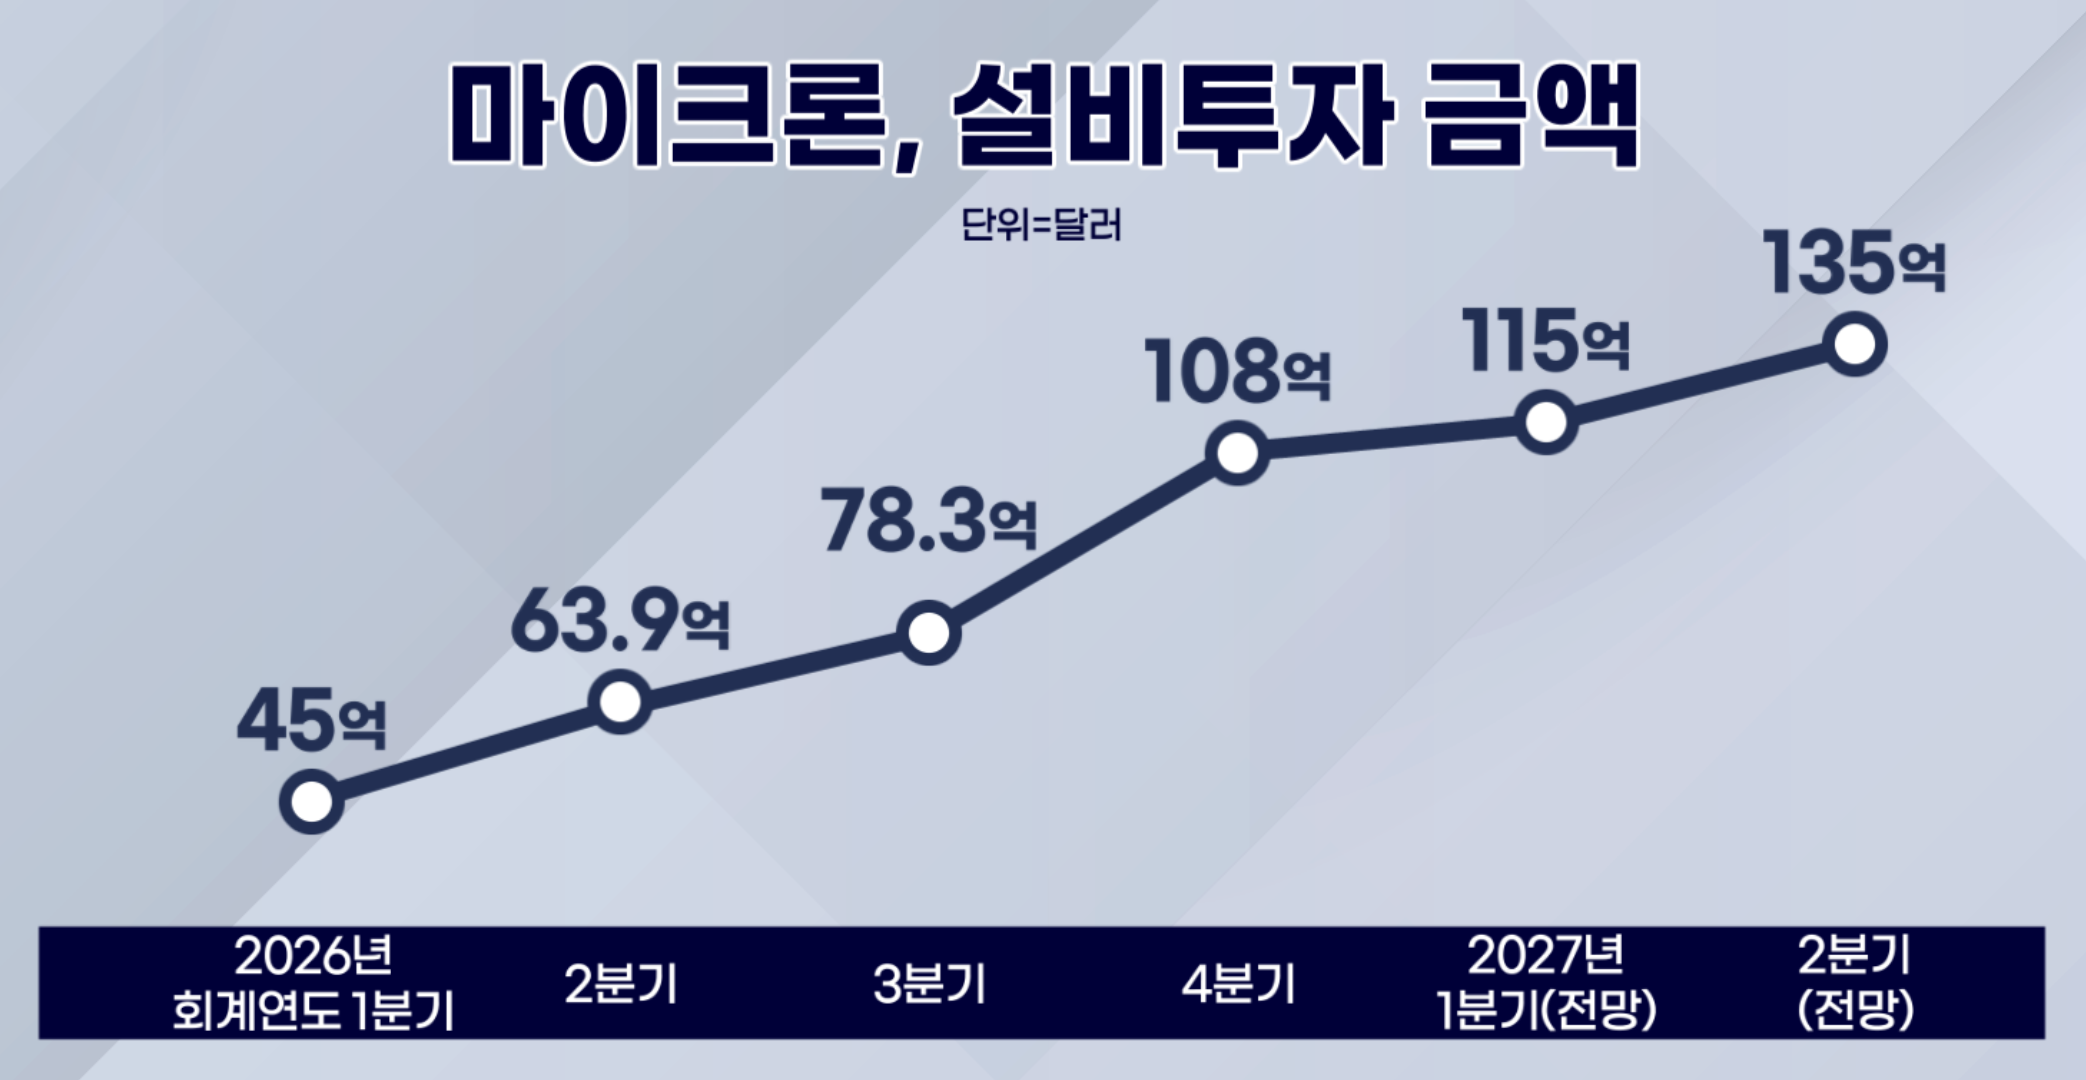
무엇보다도 최근의 관심은 마이크론의 실적 발표가 단기적인 기폭제가 됐습니다. 마이크론은 실적 발표에서 설비투자 규모를 늘리겠다고 밝혔는데요. 마이크론 주가에는 향후 비용 부담 우려로 부정적인 요인으로 작용했지만, 시장은 장비주 호재로 해석했습니다.
여기에 삼성전자나 SK하이닉스 같은 국내 기업들도 대규모 증설 경쟁에 나서고 있습니다. 삼성전자는 평택과 용인 등지에 10기의 팹을, SK하이닉스도 용인, 청주, 호남에 7기의 팹을 조성할 계획입니다. 일부 팹은 계획보다 장비 반입 시점을 앞당길 정도로 팹 증설에도 경쟁이 붙는 분위기입니다.
ADVERTISEMENT
메모리 가격 상승세가 차츰 오름폭을 줄일 거란 우려 속에서 대형 반도체주들은 박스권에서 헤매고 있습니다. 하지만 일단 팹 증설이 시작된 만큼 이들 기업에게 납품하는 소부장 기업들은 안정적인 수주 물량을 바탕으로 뚜렷한 실적 성장을 이룰 것이란 기대감이 주가에 반영되고 있는 겁니다.
<앵커>
하지만 반도체 소부장 기업들의 주가가 이미 많이 오른 상황이라 무턱대고 투자할 수는 없을 텐데, 특별히 고려해야 할 요인이 있습니까?
<기자>
증시 전문가들은 소부장 투자 시 현재가 '증설 시점의 일시적 호황'인지 '반복 매출이 발생하는 구조'인지 명확히 구분해야 한다고 조언합니다. 이를 가장 직관적으로 확인할 수 있는 포인트가 최근 증설 계획을 발표한 삼성전기 밸류체인입니다.
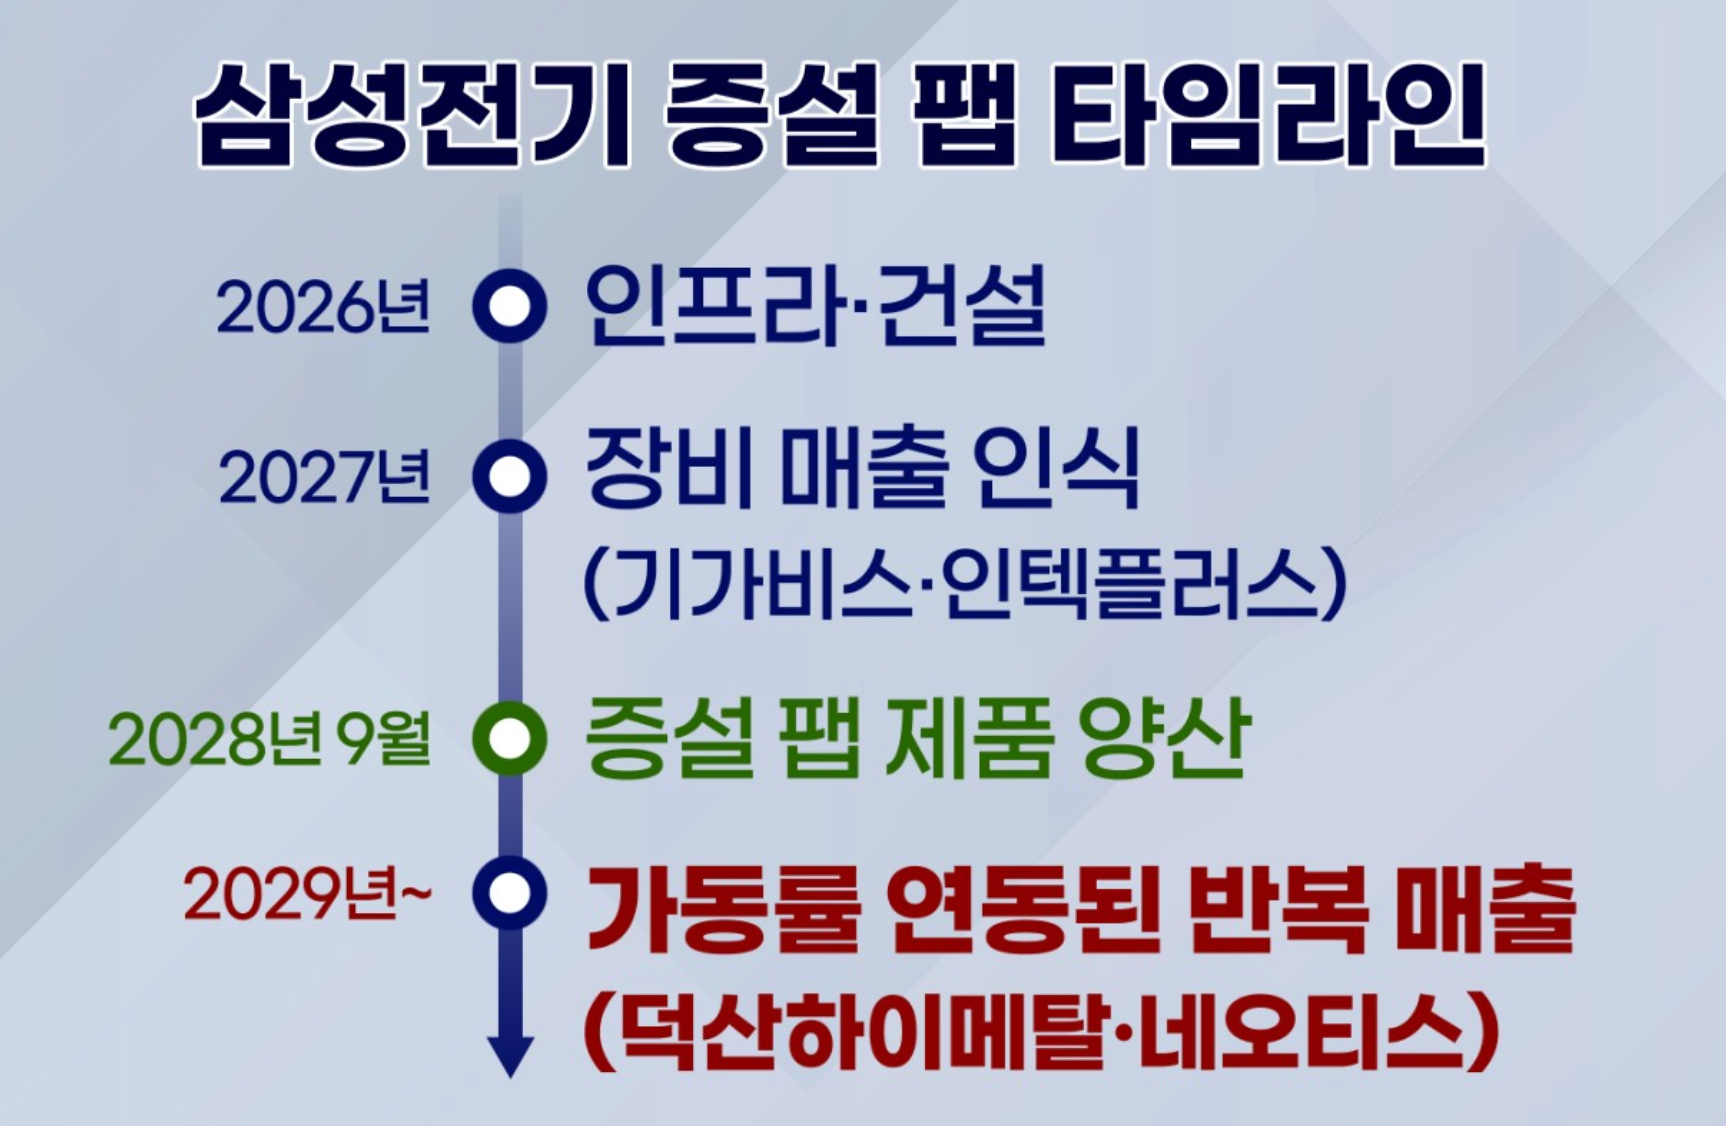
최근 삼성전기는 2028년9월 AI 기판 양산을 목표로 세종과 베트남에 팹을 증설하겠다고 밝혔습니다. 물론 대규모 증설인 만큼 밸류체인 전반에 수혜가 예상되지만, 기업의 성격에 따라 실제로 실적에 숫자가 찍히는 시점과 그 지속성은 완전히 다르게 나타납니다.
먼저 반도체 검사장비 업체(기가비스, 인텍플러스)들은 팹이 가동되기 전인 2027년에 발주가 집중될 전망입니다. 단가가 크고 수주가 몰리다 보니 실적이 '빠르고 짧고 굵게' 나타나는 특징을 가집니다. 실제로 SK증권은 이들 장비사를 기판 낙수효과 수혜주로 꼽으며 '2027년의 주인공이 될 것'이라고 평가하기도 했습니다.
ADVERTISEMENT
다만 장비주의 경우 증설 사이클이 언제 끝나느냐에 따라 주가가 요동칠 공산이 큽니다. 장비는 팹이 가동되기 전까지는 많이 투입되지만, 실제 양산으로 접어들고 나서는 발주가 끊기는 경우가 많기 때문이죠. 삼성전기 증설 종료 이후 2024년 관련 장비사 매출이 역성장한 사례도 반드시 기억해야 합니다.
<앵커>
소부장 중에서도 장비주는 가장 빠르게 오르지만 증설 사이클에 매출이 극단적으로 종속된다는 한계가 있다는 거군요. 그러면 소재 부분은 어떻습니까?
ADVERTISEMENT
<기자>
덕산하이메탈의 솔더볼, 네오티스의 마이크로비트 같은 소재·부자재 업종은 양산이 개시된 이후 팹 가동률에 연동됩니다. 장비주처럼 한 번에 큰 수주를 받지는 못해도, 공장이 돌아가는 내내 반복적인 매출이 발생하는 구조죠. 2028년 9월이 삼성전기의 양산 목표라면 그 이후인 2029년부터 안정적인 수익이 반영될 가능성이 높습니다.
결국 장비는 짧고 굵게, 소재는 느리지만 반복 매출로 이어진다는 특성이 주가에도 반영될 가능성이 높습니다. 증설 경쟁이 불고 있는 시점에서는 소부장이 함께 급등하는 현상이 연출되지만, 이 역시도 AI 관련주처럼 언제까지나 기대감만으로 오를 수는 없습니다.
ADVERTISEMENT
결국 시장에서는 '그래서 돈을 얼마나 벌어들이느냐' '수익이 언제부터 발생하느냐'라는 질문이 따라붙을 텐데요. 이때부터는 실제 장부상에 숫자가 찍히는 시점과 수익 구조의 지속성에 따라 기업별 주가의 희비가 극명하게 엇갈릴 수밖에 없습니다. 당장 내년에 집중될 장비주의 수주 모멘텀을 노릴 것인지, 아니면 다소 시간이 걸리더라도 소재주의 중장기적인 반복 매출에 베팅할 것인지, 본인의 투자 성향에 맞춰 선별적인 접근이 필요한 시점입니다.