인공지능(AI) 모델의 고도화로 연산 효율이 개선되더라도 글로벌 전력망 부족 현상은 한층 심화할 것이라는 월가 투자은행의 진단이 나왔다. 모건스탠리는 최근 보고서를 통해 경제학의 '제번스의 역설'을 인용하며, AI 연산 비용이 저렴해질수록 총수요가 가파르게 증가해 전체 전력 소비량이 기하급수적으로 확대될 것이라고 분석했다. 기술 혁신이 자원 소비를 절감하기보다 이용 장벽을 낮춰 총소비량을 끌어올린다는 설명이다.
ADVERTISEMENT
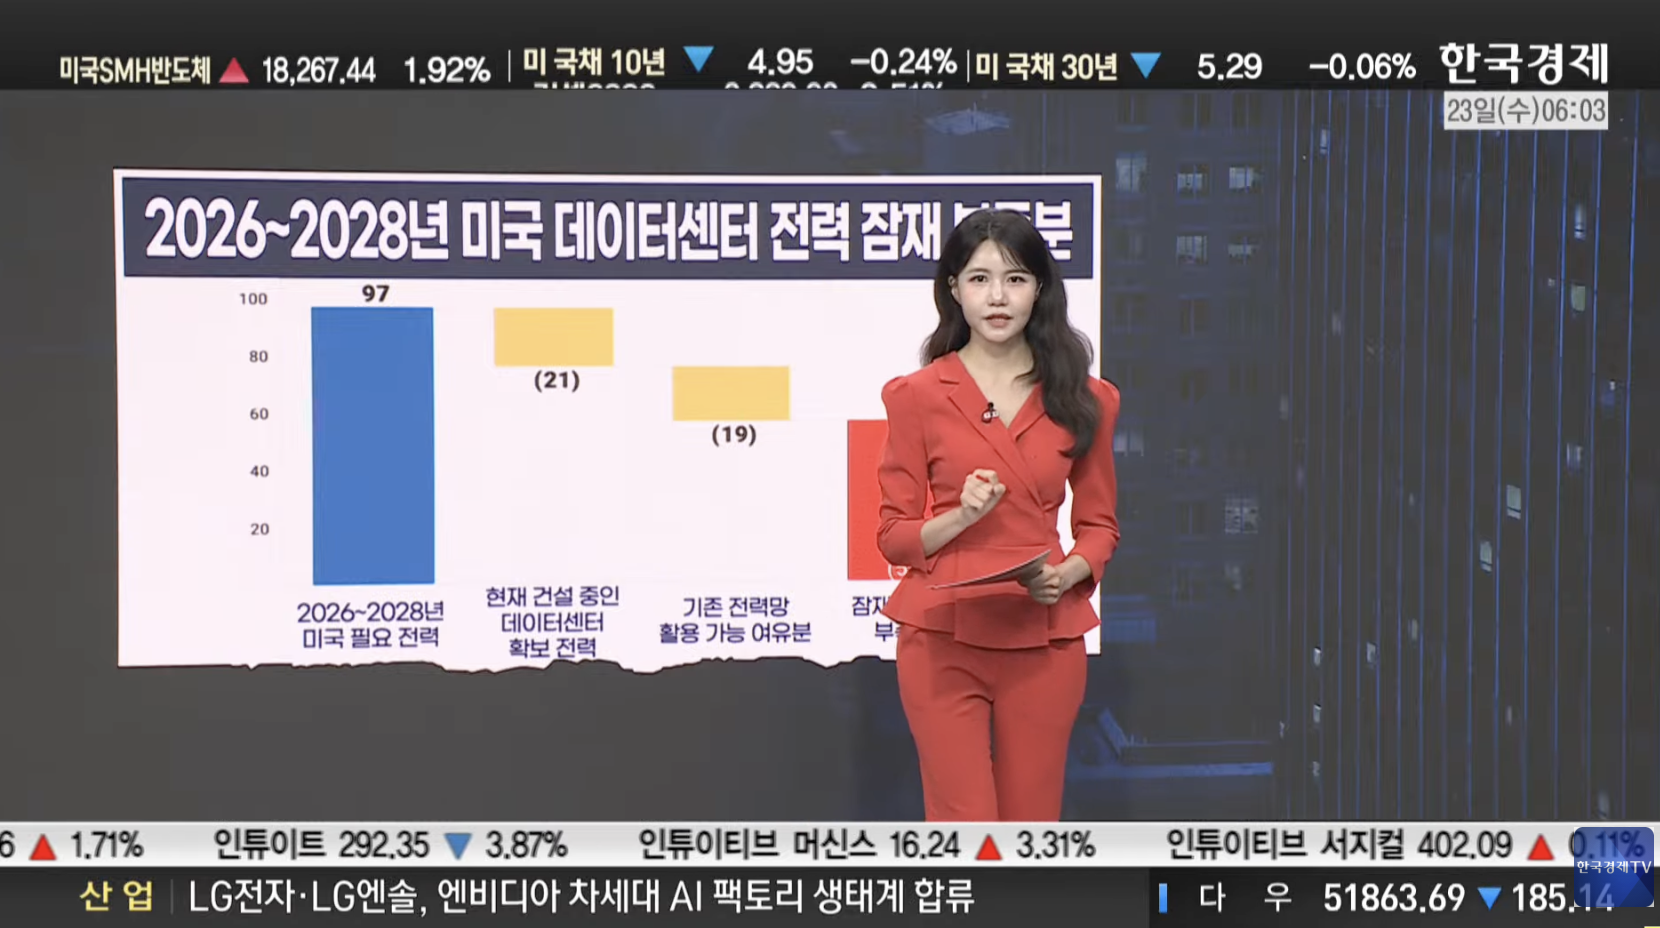
보고서에 따르면 2026년부터 2028년까지 3년간 미국 데이터센터가 필요로 하는 전력 수요는 총 97기가와트(GW)에 달할 것으로 추산된다. 신규 데이터센터 가동으로 조달 가능한 21기가와트와 기존 전력망 여유분 19기가와트를 합산해 차감하더라도 57기가와트에 달하는 전력 공백이 발생한다는 계산이다.
모건스탠리는 소형 모듈 원전(SMR) 배치, 수소 연료전지 가동, 가스터빈 설치는 물론 가상자산 채굴장 인수를 통한 전력 전환 등 가용한 비상 대책을 모두 반영한 시뮬레이션 결과도 공개했다. 그러나 이 같은 비상 수단을 총동원하더라도 모든 자원을 소진한 뒤 남는 '최종 순부족분'은 2026년 5기가와트, 2028년 33기가와트를 거쳐 2029년에는 72기가와트까지 확대되는 것으로 집계됐다.
ADVERTISEMENT
초고가 AI 서버를 확보하고도 전력 인프라 미비로 데이터센터 가동이 지연되는 병목현상이 가시화되면서, 월가의 투자 초점도 전력 인프라 선점 기업군으로 이동하고 있다. 모건스탠리는 단기 대형 계약 체결 가능성이 높은 전력 서비스 공급사(PSP) 중 사이퍼 마이닝(CIFR), 헛에이트(HUT), 라이엇 플랫폼스(RIOT)를 최선호주로 제시했다. 또한 테라울프(WULF)와 갤럭시 디지털(GLXY)도 수혜 후보군으로 꼽았다.
현장 발전 설비 제조 분야에서는 블룸에너지(BE), GE 버노바(GEV), 커민스(CMI)를 유망 종목으로 지목했으며, 현장 발전 사업자 중에서는 비스트라(VST)와 윌리엄스(WMB)에 대해 비중확대 의견을 제시했다. 아울러 핵심 데이터센터 인프라를 보유한 에퀴닉스(EQIX)와 독보적 전력 조달 역량을 갖춘 스페이스X 역시 주요 수혜 라인업에 포함됐다.
모건스탠리는 "AI 설비투자는 단기간에 정점을 통과하기보다는 전력망 구축과 정책적 변수에 맞춰 장기적인 호흡으로 전개될 것"이라고 내다봤다.
박지원 외신 캐스터
ADVERTISEMENT
ADVERTISEMENT
ADVERTISEMENT