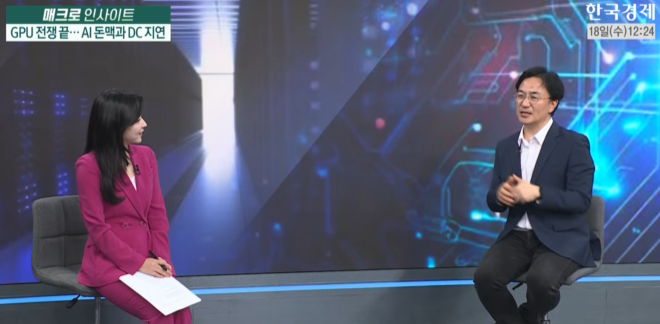
<한국경제TV ‘마켓인사이트’ 월~금 12시 / 김호정 앵커, 강정수 블루닷 AI연구센터장>
엔비디아가 3분기 매출 1,158억 달러(전년 동기 대비 100% 성장)라는 역대급 깜짝 실적을 발표했음에도 시장의 불안이 가시지 않는 것은 젠슨 황 최고경영자(CEO) 사임 이후의 경영 불확실성과 네오클라우드 순환금융의 속도 조절 때문이라는 분석이 나왔다. 특히 삼성전자와 SK하이닉스 등 국내 반도체 기업의 펀더멘털 자체는 탄탄하지만, 데이터센터 건설 속도 둔화로 공급 병목이 완화될 경우 매출총이익률(GPM)이 소폭 낮아질 수 있어 주가의 추세적 반등을 위해서는 ‘개인용 AI 에이전트 대중화’와 같은 폭발적인 수요 점프업 신호가 필요하다는 진단이다.
ADVERTISEMENT
강정수 블루닷 AI연구센터장은 18일 방송된 한국경제TV 대표 경제 프로그램 ‘마켓인사이트’(앵커 김호정)에 출연해 엔비디아 3분기 실적 및 젠슨 황 CEO 복귀 조건, 네오클라우드 순환금융 심사의 엄격화, 미국의 해외 클라우드 대중국 통제 강화, 앤트로픽(Anthropic) 기업공개(IPO)의 산업적 의미, 그리고 텍사스 데이터센터 인허가 갈등과 국내 반도체 투자 전략을 집중 진단했다.
■ “젠슨 황 복귀 전제조건은 스파이 의혹 해소…네오클라우드 속도 둔화 불가피”
이날 방송에서 강 센터장은 엔비디아의 호실적(매출총이익률 74% 상회, 차기 분기 71~72% 전망)에도 주가 반등 폭이 제한적인 근본 원인으로 ‘젠슨 황 CEO의 공백’을 지목했다.
ADVERTISEMENT
강 센터장은 “이번 실적은 젠슨 황 재임 시절 일궈낸 성과이며, 향후 주가의 가장 강력한 모멘텀은 그의 복귀 여부”라며 “12월 초 미국 의회 출두 등을 통해 중국계 앨리스 황의 스파이 연루 의혹이 사실무근으로 입증되어야만 복귀 시도가 가능할 것”이라고 분석했다.
엔비디아와 네오클라우드(코어위브, 네비우스, 코어사이언티픽 등) 간 ‘순환금융’ 구조의 변화에 대해서도 짚었다. 그는 “과거 젠슨 황은 계약서 서명 전에도 GPU 배송을 지시하고, 잔여 데이터센터 용량 매입 약정과 2,500억 달러 규모 투자 구상(현 CFO인 임시 CEO의 반대로 1,000억 달러로 조정) 등을 통해 인프라 확장을 가속화했다”고 설명했다. 이어 “반면 임시 경영진은 재무적 검증과 엄격한 심사를 강조하고 있어 자금 조달에 차질이 생길 경우 순환 거래를 중단하겠다는 입장”이라며 “AI 거품이 꺼지는 것은 아니지만 네오클라우드의 성장 속도와 GPU 가동 시점은 둔화될 수밖에 없다”고 내다봤다.
ADVERTISEMENT
미 상무부가 지난 16일부터 싱가포르, 말레이시아, 인도네시아, 태국, 브라질 등 해외 데이터센터를 통한 중국 기업의 원격 클라우드 접속(리모트 액세스)을 전면 금지한 조치에 대해서는 “엔비디아 전체 매출의 약 20%를 차지하는 동남아 데이터센터 수요와 한국 클라우드 기업(네이버, KT클라우드 등)의 성장 속도에 일정 부분 제동이 걸리며 엔비디아의 매출 증가율 둔화 요인으로 작용할 것”이라고 진단했다.
■ “삼전닉스 실적·주가 분리 가능성…내년 1월 이후 AI 에이전트 대중화가 반등 열쇠”
국내 반도체 투톱인 삼성전자와 SK하이닉스의 향후 전망에 대해서는 ‘기업 실적과 주가 흐름의 괴리’를 경계해야 한다고 조언했다.
ADVERTISEMENT
강 센터장은 “AI 수요 자체가 견실하고 차세대 베라 루빈(Vera Rubin) GPU와 고대역폭메모리(HBM) 수요도 계속 증가하므로 삼성전자와 SK하이닉스의 업황에는 먹구름이 없다”면서도 “다만 데이터센터 건설 속도 조절로 공급 병목(수요 200·공급 100 → 수요 170~180 수준)이 일부 완화되면 SK하이닉스의 역사적 매출총이익률(85%)이 70~80%대로 낮아질 수 있어 주식시장은 이를 민감하게 받아들일 것”이라고 분석했다.
따라서 주가의 본격적인 추세 반등 시점은 다음 달이나 내년 1월보다 늦어질 것으로 봤다. 그는 “수요가 기존 200에서 300으로 계단식 점프업을 해야만 기존 데이터센터 단가가 오르고 반도체 주가가 다시 가속 페달을 밟을 수 있다”며 “내년 기업용 AI 투자 확대와 더불어 퍼스널 AI 에이전트가 스마트폰의 핵심 게이트웨이로 자리 잡아 전 세계 인구의 30% 이상이 사용하기 시작하는 순간이 삼전닉스 주가의 결정적 반등 신호가 될 것”이라고 강조했다.
ADVERTISEMENT
■ “앤트로픽 IPO로 AI 수익화 첫 입증…텍사스 데이터센터 2단계 사회적 합의 진입”
내일(19일) 나스닥 상장을 앞둔 앤트로픽 IPO에 대해서는 AI 경제의 버블론을 잠재울 핵심 이벤트로 평가했다.
강 센터장은 “앤트로픽은 공개 시장에 투명한 재무제표를 제시하며 AI가 실제로 막대한 돈을 벌고 있음을 입증하는 첫 번째 기업이 될 것”이라며 “향후 기대 연간반복매출(ARR)이 3,850억 달러에 달하고 이를 뒷받침하기 위해 6배에 달하는 컴퓨팅 파워가 필요하다는 점은 데이터센터 투자의 필연성을 증명한다”고 말했다. 이어 “앤트로픽 상장 흥행 이후 투자자들의 관심이 하드웨어에서 의료, 로보틱스, 휴머노이드 등 소프트웨어와 애플리케이션으로 확장되면서 AI 생태계 전반의 포트폴리오가 건강하게 다변화될 것”이라고 전망했다.
ADVERTISEMENT
중간선거 블루웨이브 이후 불거진 텍사스주 데이터센터 지연 논란에 대해서는 “이미 건설 중인 400여 곳 외에 인허가를 대기 중인 1,000여 개 프로젝트는 전력망 병목(원전 건립에 6~8년 소요)과 전기요금 인상, 일자리 감소에 대한 지역 주민들의 반발로 심사가 까다로워질 수밖에 없다”며 “이는 정당의 문제가 아니라 주민 보상과 환경 평가를 동반하는 ‘데이터센터 2단계 국면’의 자연스러운 사회적 합의 과정”이라고 설명했다.
끝으로 강 센터장은 “AI 경제가 초기 국면을 지나 구조적 성장 단계로 진입한 만큼 막연한 공포에 휩싸이기보다는 보유 물량을 유지(홀딩)하면서 AI 경제의 구조적 변화와 수익화 모델을 면밀히 공부해 포트폴리오를 재정비해야 한다”고 조언했다.
한편, 강정수 블루닷 AI연구센터장이 출연한 이번 대담의 상세한 분석은 한국경제TV 공식 홈페이지 및 공식 유튜브 채널 ‘마켓인사이트’ 다시보기를 통해 시청할 수 있다.
*이 기사는 AI를 활용하여 작성되었습니다