글로벌 투자은행(IB) 모건스탠리가 한국 증시를 "향후 5년간 주식시장 최고의 스토리"라며 코스피 1만포인트 이상 달성 전망을 내놨다.
모건스탠리는 11일(현지시간) 발간한 'Korea Renaissance' 보고서에서 "한국의 투자 논리가 변화하고 있다"며 이같이 밝혔다.
ADVERTISEMENT
이번 보고서는 모건스탠리의 준 석 주식 애널리스트와 캐슬리 오 한국·대만 수석 이코노미스트, 국내에서 '반도체 저승사자'로 알려진 숀 킴 애널리스트가 참여했다.
이들은 한국 경제와 증시가 구조적인 재평가 국면에 진입하고 있다고 분석하며 주요 그룹 중 SK·한화·현대자동차·두산의 지배구조 개선 모멘텀을 '긍정적'으로 평가했다. 삼성과 LG, 롯데, 카카오, 셀트리온, CJ, 신세계 등은 '중립'으로 분류하며 한국 기업의 'DNA'가 변하고 있다는 진단을 내놨다.
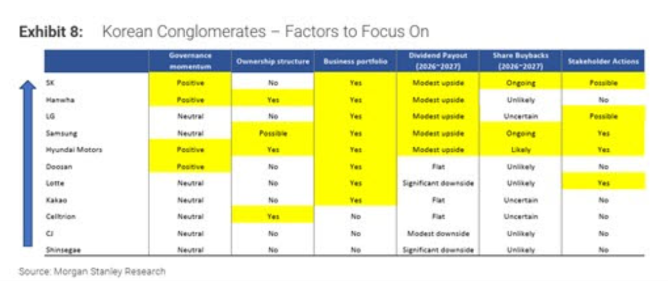
주주환원 측면에서는 SK와 삼성이 자사주 매입을 진행 중이고 현대차는 추가 매입 가능성이 높은 것으로 평가했고 SK·한화·LG·삼성·현대차는 2026~2027년 배당성향이 소폭 높아질 것으로 전망됐다.
ADVERTISEMENT
모건스탠리는 기업들의 자본배분 변화가 자사주 매입과 배당 확대로 이어지면서 코스피 총주주환원율이 현재 약 35%에서 향후 3∼5년 내 50∼60%까지 높아져 일본과 비슷한 수준에 이를 것으로 내다봤다. 여기에 기업 수익성과 주주환원 개선이 맞물리면 코스피의 자기자본이익률(ROE)은 과거 8% 수준에서 2030년 13.5∼14.5%까지 높아지고, 이를 바탕으로 코스피 1만선도 3∼5년 내 지속 가능한 수준이 될 수 있다고 전망했다.
모건스탠리는 이번 재평가가 과거와 달리 인공지능(AI)·방산·조선·에너지 산업 경쟁력 강화와 반도체 호황에 따른 경제 활성화, 기업지배구조, 자본시장 개혁이 동시에 진행되고 있다는 점에 주목했다. 특히 삼성전자와 SK하이닉스의 대규모 설비투자와 AI 확산에 따른 생산성 향상이 이어지면 한국의 잠재성장률은 현재 2% 안팎에서 장기적으로 3% 수준까지 높아질 수 있다고 전망했다.
ADVERTISEMENT
ADVERTISEMENT
ADVERTISEMENT
ADVERTISEMENT