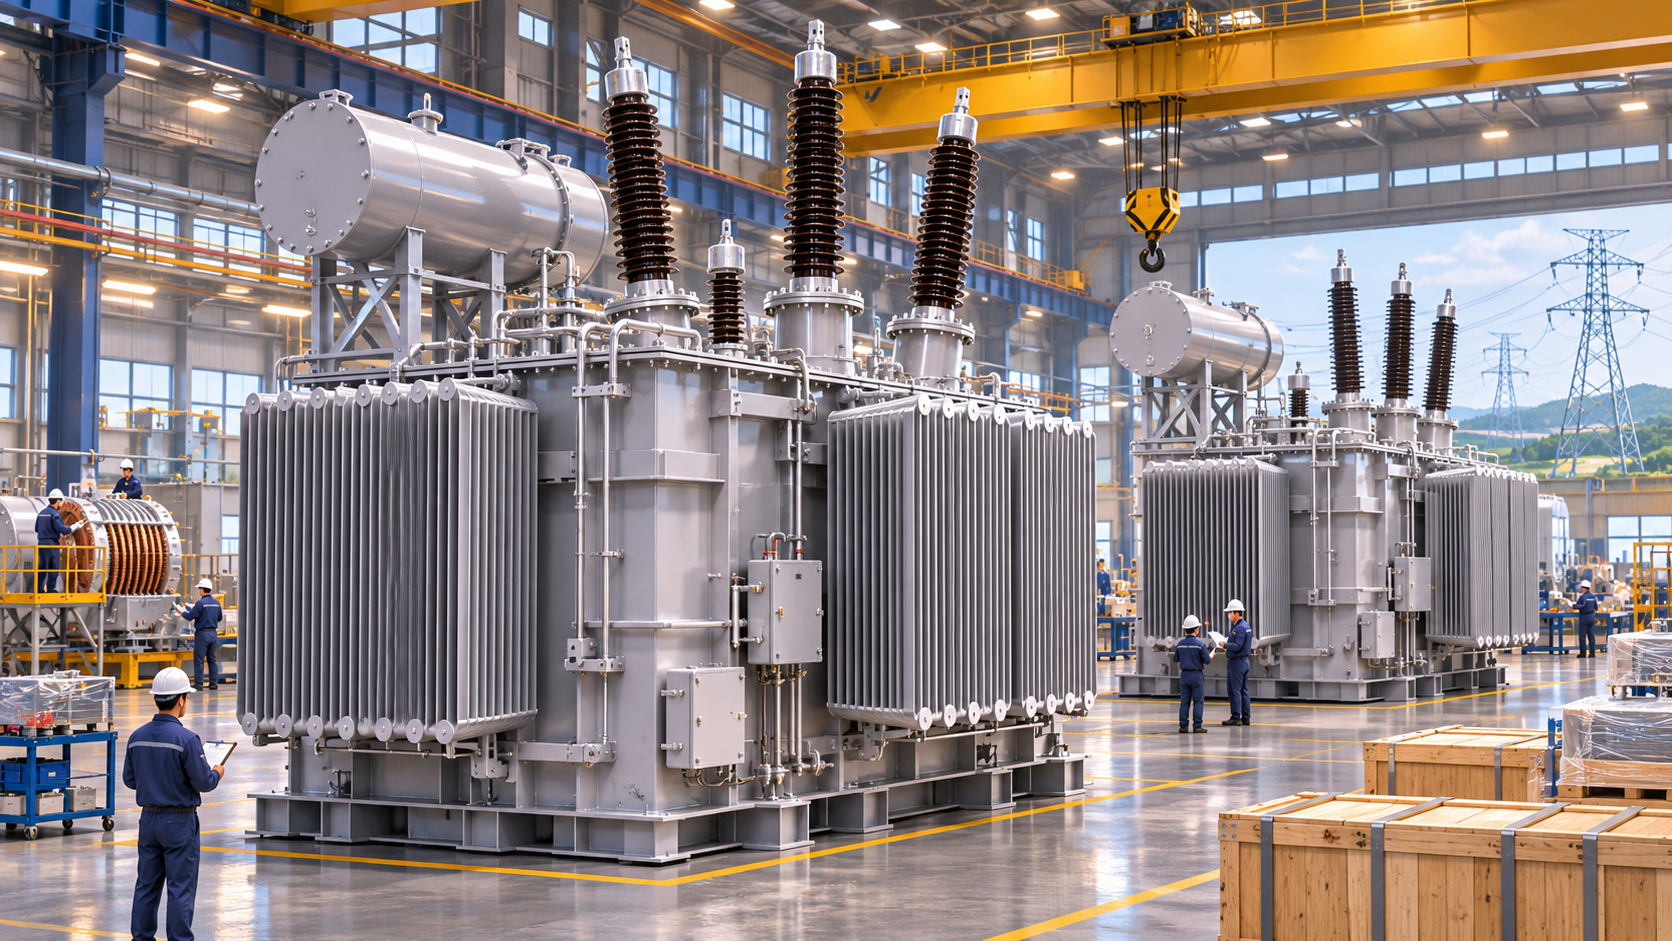
일진전기가 초고압 변압기 수주 증가에 대응해 충남 홍성 신공장을 가동한 지 2년 만에 추가 증설을 검토하고 있다.
ADVERTISEMENT
최근 수주가 늘어나면서 공장 가동률이 100%에 달한 영향이다. 2029년까지 공급 물량을 확보한 가운데 판가 상승과 고수익 제품 비중 확대로 실적 개선이 지속될 전망이다.
◆ 2년 만에 공장 가동률 100%
ADVERTISEMENT
지난 2024년 11월 홍성 2공장 가동에 나선 일진전기는 늘어나는 주문을 소화하기 위해 추가 생산능력 확보를 검토하고 있다.
핵심 제품은 초고압 변압기다. 특히 일진전기는 국내 345kV 변압기 시장에서는 점유율 100%로 독점 공급 지위를 확보하고 있다.
ADVERTISEMENT
국내에서 초고압 변압기를 생산하는 주요 기업은 효성중공업과 HD현대일렉트릭, LS일렉트릭, 일진전기 등 네 곳이다.
하지만 경쟁사들은 수익성이 높은 미국 수출에 집중하면서 2024년부터 국내 345kV 변압기 입찰에 참여하지 않고 있다. 이에 따라 국내에서는 일진전기가 단독으로 공급하고 있다.
ADVERTISEMENT
경쟁사들의 국내 시장 복귀를 제약하는 요인으로는 반덤핑 대응 부담도 꼽힌다.
미국의 반덤핑 심사에서는 한국 내 판매가격과 미국 수출가격을 비교하는 만큼, 상대적으로 가격이 낮은 국내 입찰에 참여하면 추가적인 가격 검증 부담이 생길 수 있다.
ADVERTISEMENT
일진전기의 국내 공급 우위가 당분간 이어질 가능성이 큰 배경이다.
◆ "2029년까지 일감 확보"
ADVERTISEMENT
올해 3분기 기준 일진전기의 수주잔고는 22억 5천만 달러, 한화로 약 3조 원으로 집계됐다.
일진전기 관계자는 "현재 2029년까지 물량이 확보돼 있다"며 중장기 생산 물량을 확보한 상태라고 설명했다.
수주 구성도 향후 수익성 개선을 기대하게 하는 대목이다.
초고압 변압기 등을 생산하는 중전기 부문은 3분기 누적 매출의 29%를 차지하지만, 전체 수주잔고에서 차지하는 비중은 69%에 달한다.
쉽게 말해 확보한 주문이 매출로 전환될수록 수익성이 높은 중전기 부문의 기여도가 커질 수 있다는 의미다.
공급이 수요를 따라가지 못하면서 가격 협상력도 높아지고 있다.
증권업계에 따르면 345kV 변압기 가격은 대당 11억 7천만 원에서 올해 16억 원으로 약 37% 오른 것으로 추정된다.
최근에는 한전의 변압기 입찰이 유찰되면서 추가적인 공급가격 인상 가능성도 제기된다.
◆ 영업이익률 28%…고수익 수주 늘린다
판가 상승 효과는 실적에 반영되고 있다.
일진전기의 3분기 매출은 6,376억 원, 영업이익은 700억 원으로 지난해 같은 기간보다 각각 42%, 98.2% 증가했다. 특히 중전기 부문 영업이익률은 28%를 기록했다.
수익성이 높은 미주 지역 물량 비중도 2021년 약 50%에서 최근 80% 수준으로 확대됐다.
판매가격 상승에 지역별 공급 구성 변화가 더해지면서 이익 증가를 이끌고 있다.
고객사 구성도 주목할 부분이다.
일진전기의 주요 고객은 한국전력과 미국의 전통적인 전력회사다. AI 데이터센터에 직접 공급하는 물량보다 전력망 운영과 교체·확충을 위한 수요가 중심을 이룬다.
이에 따라 미국의 AI 데이터센터 건설 일정 지연에 따른 직접적인 수주 영향은 상대적으로 제한적일 것으로 분석된다.
기존 전력망 투자 수요와 2029년까지 확보한 물량이 향후 일진전기의 실적을 뒷받침할 기반으로 꼽힌다.
한편, 일진전기 주가는 전일 7% 오른 58,100원에 거래를 마쳤다.