ADVERTISEMENT
2026년 11월 10일 오후 10시 방송된 한국경제TV '하창봉 머니인사이트'에는 하창봉 (주)하예선 대표가 출연했다.
하 대표는 현 수준에서 저점을 노리는 투자는 시도할 만하다고 평가했다. 추가 변수가 해소돼야 하는 만큼 상승 목표보다 무엇을 사고 보유할지에 집중해야 한다는 견해다. 매도할 자산을 선택할 수 있다면 반도체보다 다른 자산을 먼저 팔아야 한다고 주장했다.
ADVERTISEMENT
[실적 흐름과 주가 하락 원인 구분했다]
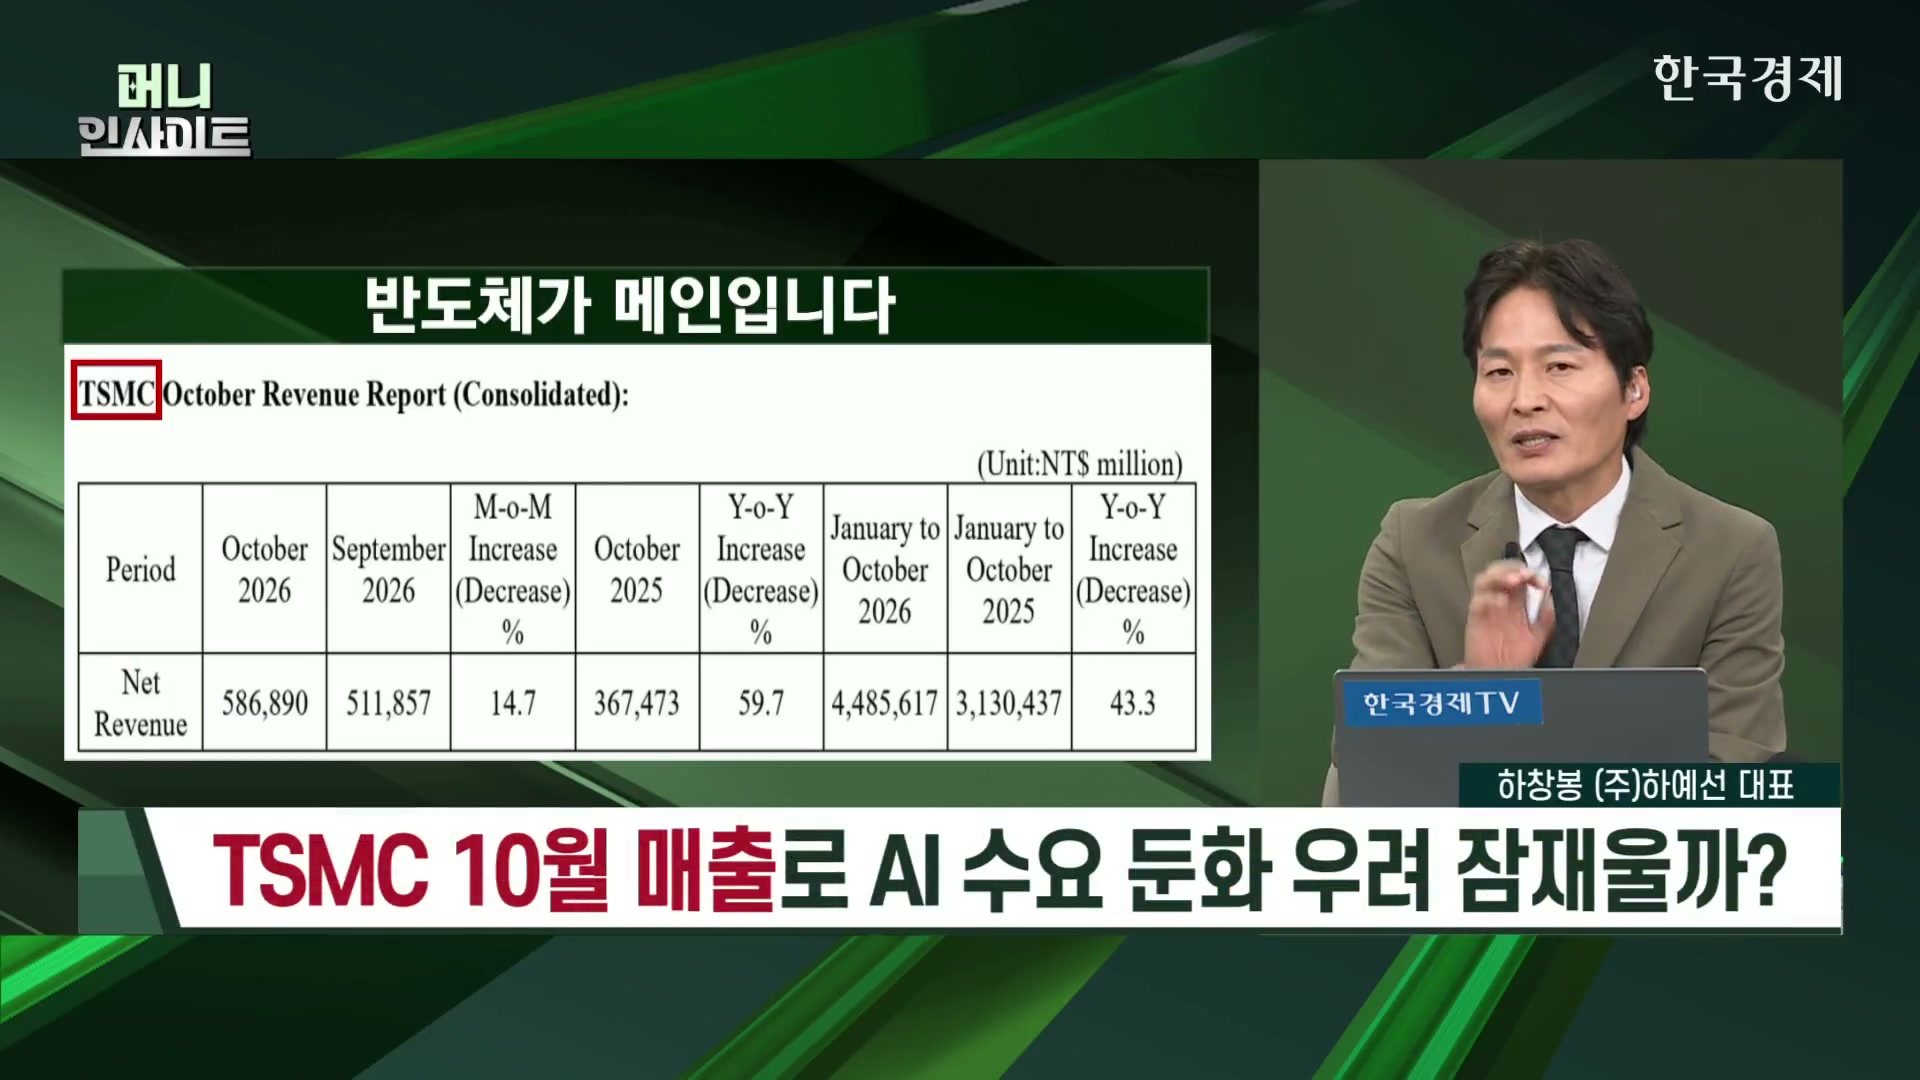
하 대표는 TSMC와 삼성전자·SK하이닉스의 실적 데이터가 견조한 흐름을 보여준다고 평가했다. 금리나 클라우드 사업, 데이터센터 지연 등 외부 요인 때문에 주가가 하락한 것이라면 실적이 견조한 반도체를 다른 업종보다 우선해야 한다고 판단했다.
[공급 과잉 전망과 주가 평가 논리에 의문 제기했다]
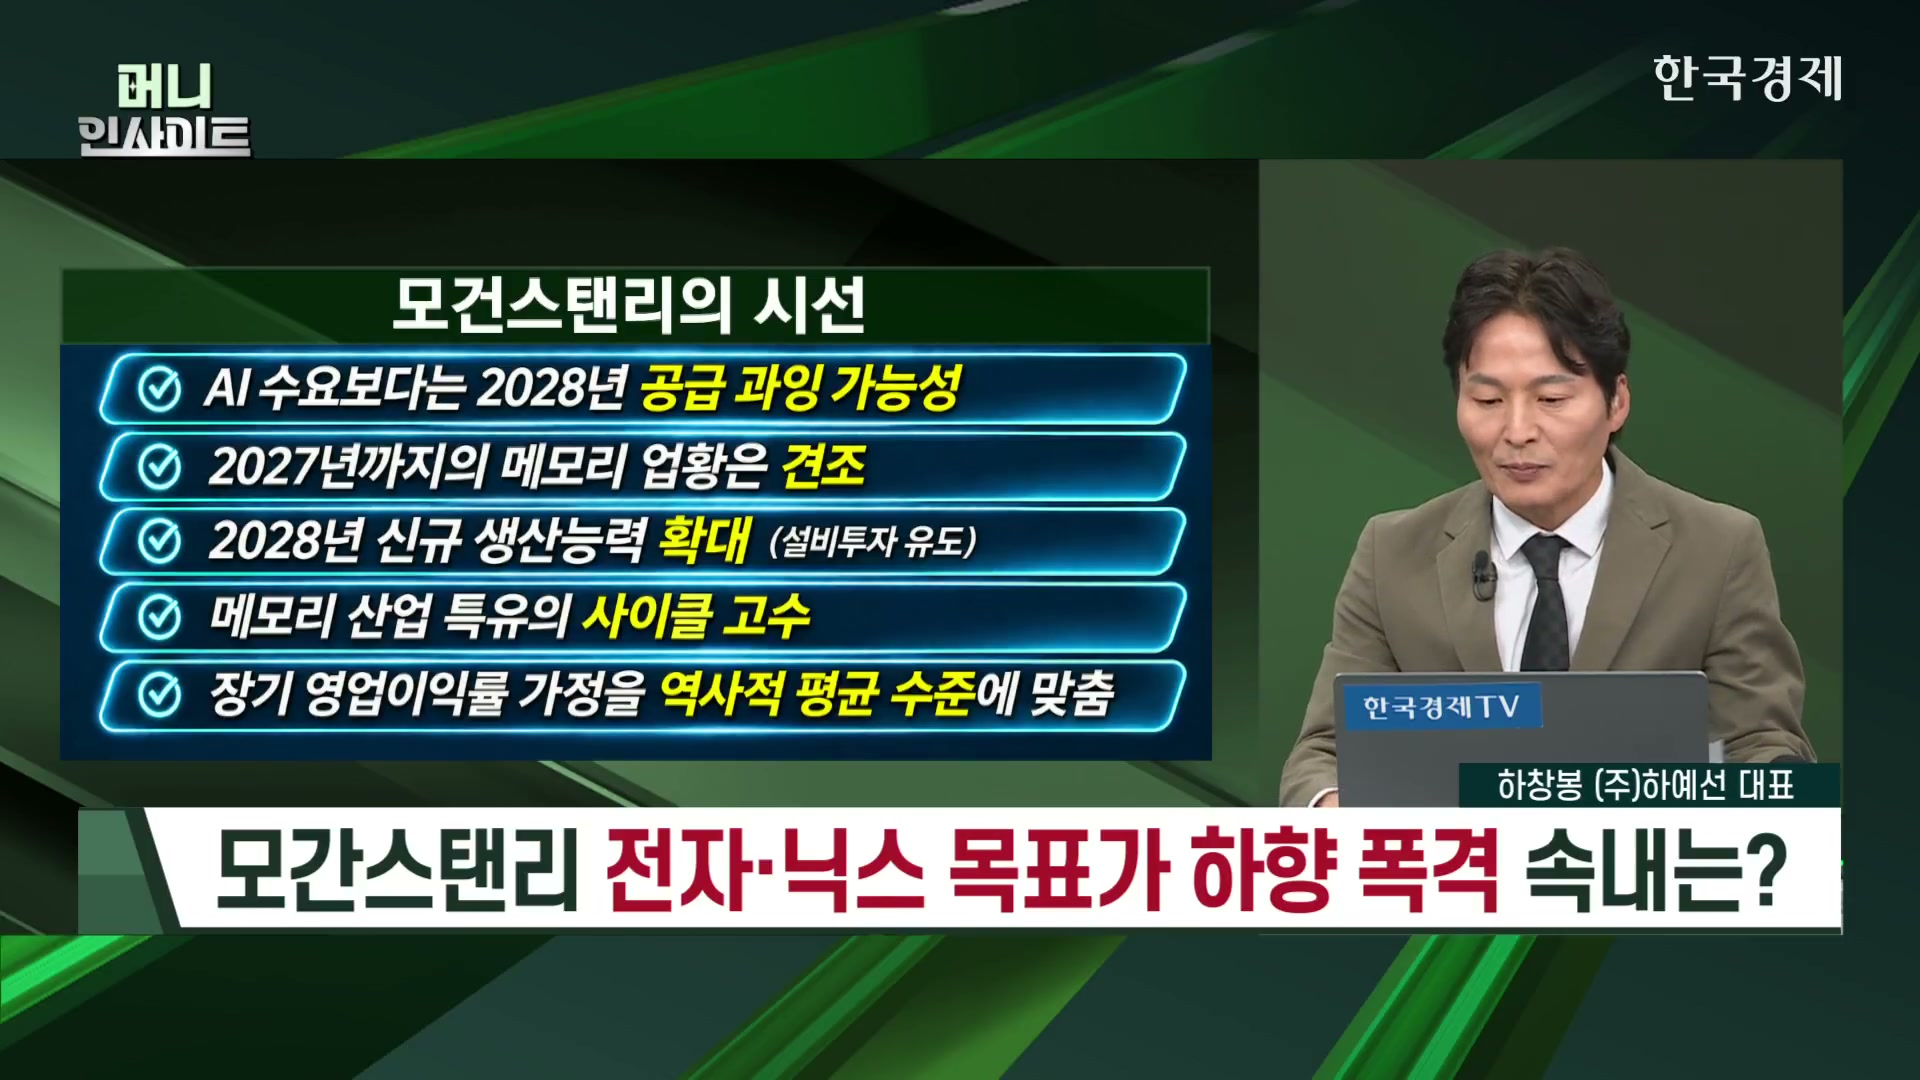
하 대표는 모건스탠리가 삼성전자와 SK하이닉스의 자금 여력이 설비투자로 이어져 2028년부터 생산 능력이 늘고 공급 과잉이 나타날 수 있다고 전망했다고 소개했다. 이에 대해 두 회사의 12개월 선행 주가수익비율(PER)이 3배 미만인 반면, 과거 평균은 6~7배라며 주가 평가 논리에 의문을 제기했다. 모건스탠리가 2028년 업황을 부정적으로 보면서도 2027~2028년 영업이익 전망치를 상향했다는 점도 지적했다.
ADVERTISEMENT
하 대표는 보고서에 대한 시장 반응이 과거보다 제한적이었다고 관찰했다. 현재 주가가 싸다는 인식이 작용했고, 투자자들이 미래의 업황 악화 전망보다 현재 데이터에 집중한 결과라고 해석했다. 외국인 매도에도 업황 전망보다 거시 경제 변수가 더 크게 작용한다고 판단했다. 다만 높은 영업이익률이 장기적으로 낮아질 수 있다는 지적에는 동의했다.
한편, 한국경제TV '알아야번다 : 하창봉의 머니인사이트'는 매주 화요일 밤 10시 한국경제TV 및 유튜브에서 생방송으로 시청할 수 있다.
ADVERTISEMENT
ADVERTISEMENT