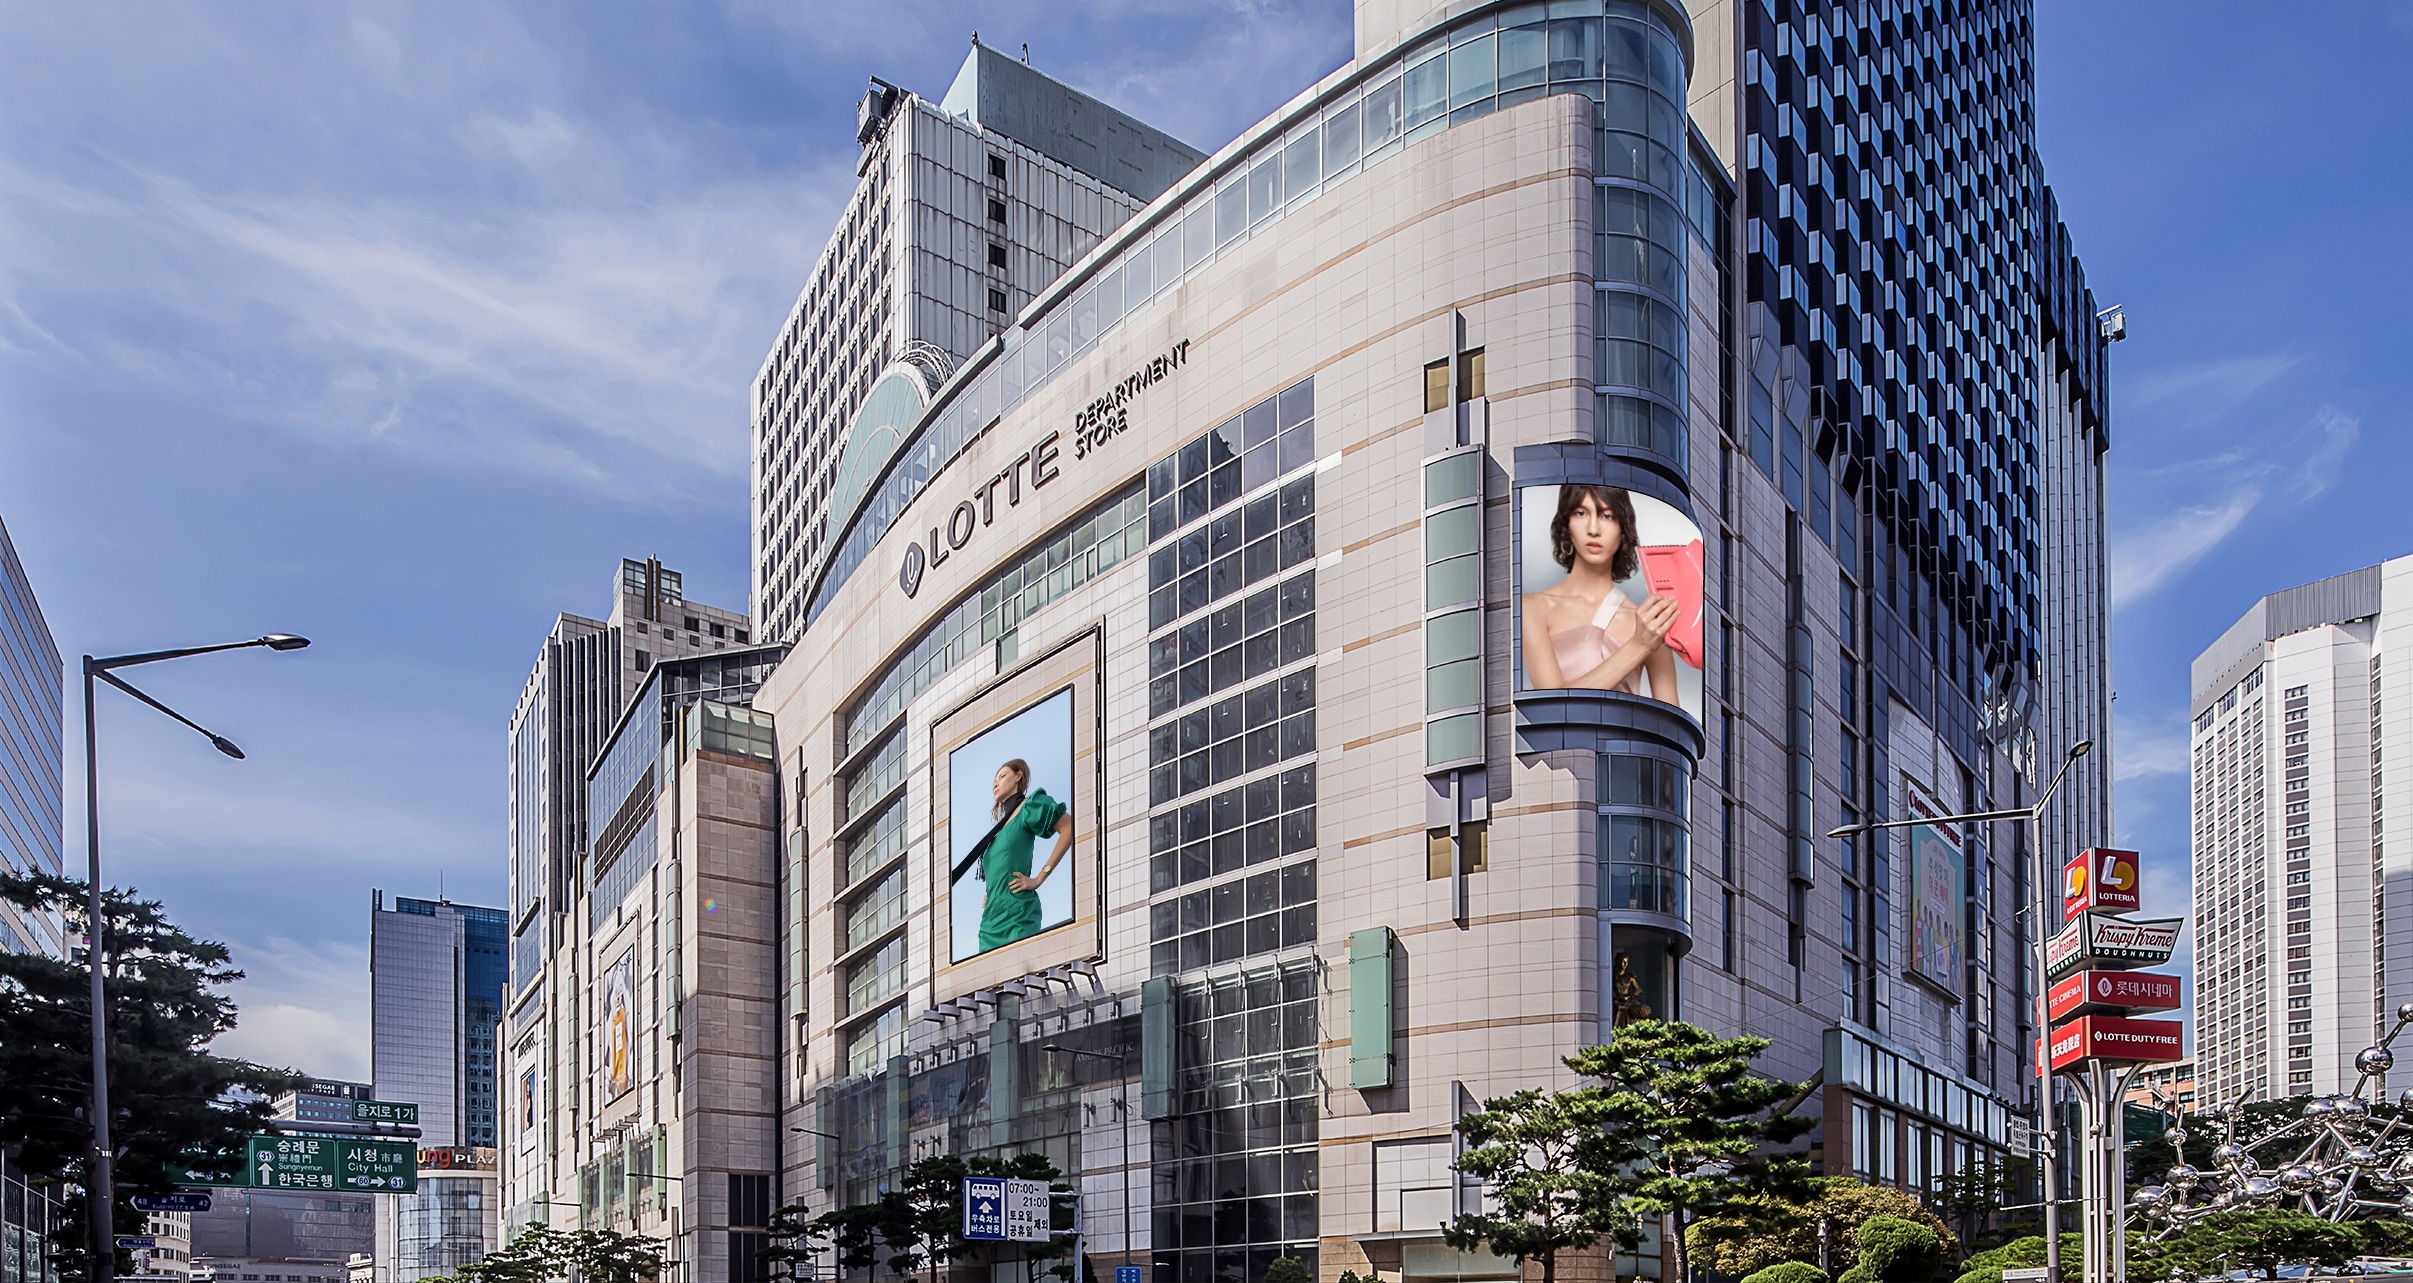
최근 국내 증시가 급락하면서 백화점 업계에도 먹구름이 드리우고 있다. 주식 투자자들의 자산 가치 하락이 소비 위축으로 이어질 수 있다는 우려에서다. 3분기 실적이 개선된 롯데쇼핑도 이런 영향을 피하기 어려울 것이라는 전망이 나왔다.
키움증권은 9일 롯데쇼핑의 목표주가를 기존 16만원에서 13만원으로 하향 조정했다. 투자의견은 '매수'를 유지했다.
ADVERTISEMENT
박상준 키움증권 연구원은 "최근 국내 주식시장 하락에 따른 자산효과 악화 영향을 반영했다"고 설명했다.
자산효과는 주식이나 부동산 등 보유 자산의 가치가 오르면 소비가 늘고, 반대로 가치가 떨어지면 소비가 위축되는 현상을 말한다.
ADVERTISEMENT
롯데쇼핑의 3분기 실적 자체는 양호했다.
3분기 연결 기준 영업이익은 1,756억원으로 지난해 같은 기간보다 34.5% 증가했다. 매출도 3조6,532억원으로 7.1% 늘었다. 영업이익은 시장 전망치인 1,738억원에 부합했다.
국내 백화점 기존점 매출은 11%, 할인점 기존점 매출은 18% 증가했다. 다만 할인점은 온라인 식료품 사업인 e그로서리의 적자 확대로 영업이익 개선 폭이 제한됐다.
문제는 4분기다.
ADVERTISEMENT
키움증권은 롯데쇼핑의 4분기 영업이익 전망치를 기존 2,440억원에서 2,115억원으로 325억원 낮췄다. 지난해 같은 기간보다 7% 감소할 것으로 예상했다.
특히 4분기 백화점 기존점 매출 성장률 전망치를 7.5%에서 4%로 하향 조정했다. 주가 급락에 따른 자산효과 악화가 소비심리 개선을 억제할 수 있다는 판단에서다.
ADVERTISEMENT
비용 부담도 커질 전망이다. 희망퇴직 관련 일회성 인건비와 부산 온라인 물류센터 운영 비용 확대 등이 수익성에 부담을 줄 것으로 분석했다.
박 연구원은 "국내 백화점과 할인점 기존점 매출 증가에도 불구하고 희망퇴직 관련 일회성 인건비 증가 부담과 부산 온라인 물류센터(e그로서리) 관련 비용 확대를 감안해 전체적으로 보수적인 접근이 필요할 것"이라고 설명했다.
ADVERTISEMENT
다만 내년 1분기 소비 회복 가능성은 열어뒀다.
박 연구원은 "여전히 내년 1분기 대규모 소득효과에 대한 기대는 남아 있다"며 "중기적으로 백화점 성장률 전망치가 반등할 수 있다"고 전망했다.
키움증권은 최근 증시 하락에 따른 소비 위축 우려를 반영해 목표주가 산정에 적용하는 주가수익비율(PER) 할인율도 기존보다 10%포인트 확대했다.
이날 롯데쇼핑 주가는 전 거래일보다 8.92% 하락한 8만1,700원에 거래를 마쳤다. 장중 한때 7만9,300원까지 떨어졌다.