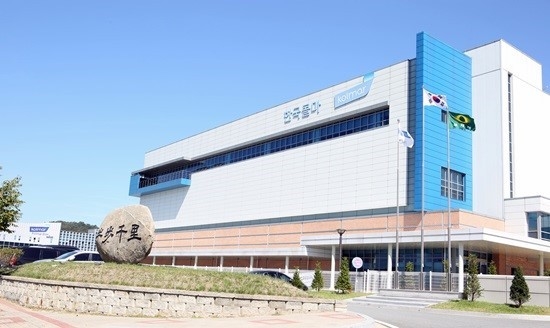
한국콜마가 전 세계적인 K뷰티 열풍에 힘입어 3분기 기준 역대 최대 실적을 시현했다.
ADVERTISEMENT
전통적인 성수기가 아님에도 불구하고 글로벌 시장에서 인기를 끌고 있는 기초화장품과 선케어 제품이 한국콜마의 주력 생산 품목과 맞아떨어지면서 실적 성장세를 이끌었다는 분석이다.
이번 3분기에도 역대 최대 실적을 기록하면서 올해 연매출 3조원 돌파에도 청신호가 켜졌다는 진단이다.
ADVERTISEMENT
▲3분기 분기 최대 실적…영업익 40.5%↑
6일 한국콜마는 연결 기준 매출액은 8,282억원, 영업이익은 819억원을 기록했다고 밝혔다. 각각 전년 동기 대비 21.3%, 40.5% 증가한 수치로, 3분기 기준 역대 최대 실적이다. 다만 시장 기대(매출 8,361억원, 영업이익 915억원)에는 다소 못 미쳤다.
법인별 매출증감률은 한국 별도 법인이 34.7% 증가한 것을 비롯해 연우(35.1%), 미국(122.2%) 등이 매출 성장에 기여했다. 다만 캐나다(-12.1%), 중국(-4.5%), HK이노엔(-0.2%) 등은 마이너스 성장을 기록했다.
이 가운데 미국법인은 글로벌 고객사의 색조 브랜드가 주요 고객사로 편입되며 매출이 크게 늘었다. 연우 역시 인디브랜드들의 용기 주문이 늘며 흑자전환에 성공했다. 3분기 매출은 835억원으로 35.1% 증가했고, 영업이익은 30억원으로 흑자전환했다. 인디브랜드 고객사 포트폴리오 확대가 주효했던 것으로 분석된다.
ADVERTISEMENT
마이너스 성장을 기록한 캐나다법인은 미국법인과의 협업을 통해 영업 및 생산 효율화를 추진하고 있다. 중국법인은 스킨케어·선케어 비중이 높아졌으나 메이크업 고객사를 중심으로 고정비 부담이 증가한 영향을 받았다. 신규 고객사의 제품 생산이 본격화되는 시기인만큼 4분기에는 중국법인의 실적 개선이 기대된다.
한국콜마 관계자는 "메이드 인 코리아 수요가 급증함에 따라 이를 대비해 생산케파 확보에도 박차를 가할 것"이라고 말했다.
ADVERTISEMENT
▲K뷰티 수출 75%가 기초화장품…한국콜마 매출 구조와 '닮은꼴'
이번 3분기 실적에서 주목받는 부분이 바로 한국콜마의 사업 구조다. 국내 화장품 수출을 주도하는 제품군과 한국콜마의 주력 생산 품목이 상당 부분 일치하면서 K뷰티 수출 확대의 수혜가 실적에 직접 반영되는 구조를 갖췄다는 평가다.
ADVERTISEMENT
실제 식품의약품안전처에 따르면 올해 상반기 국내 화장품 수출액 가운데 기초화장품은 54억8,000만달러로 전체의 74.7%를 차지했다. 한국콜마 역시 스킨케어와 선케어 제품이 전체 매출에서 차지하는 비중이 각각 50%, 26%에 달한다. 두 제품군을 합치면 76%로, 국내 화장품 수출에서 기초화장품이 차지하는 비중과 유사한 수준이다. 국내 화장품 수출의 중심이 색조화장품보다 피부 관리 제품에 집중된 상황에서 한국콜마 역시 관련 제품 생산에 강점을 갖추고 있다는 의미다.
특히 글로벌 시장에서 한국산 선크림의 인기가 높아지면서 한국콜마의 수주 확대에도 속도가 붙고 있다. 실제 한국콜마에 따르면 최근 선케어 제품 관련 문의는 예년보다 2배 이상 증가했다. 특히 글로벌 소비자들이 선호하는 선크림 제형을 중심으로 수요가 빠르게 늘고 있다.
한 뷰티업계 관계자는 "한국콜마가 단순히 K뷰티 시장 성장의 간접적인 수혜를 받는 수준을 넘어 글로벌 시장에서 실제 판매가 확대되는 제품을 집중적으로 생산하고 있다"며 "수출 중심의 인디 브랜드들이 해외 시장에서 판매를 확대할수록 한국콜마의 생산 물량도 함께 증가할 수 있는 구조"라고 말했다.
▲연 매출 3조 '청신호'…해외법인 수익성 개선은 과제
증권업계는 한국콜마의 성장세가 오는 4분기까지 이어질 가능성에 주목하고 있다.
국내 사업에서는 수출 주도 브랜드를 중심으로 수주가 집중되고 있으며, 글로벌 수요 확대에 따라 선케어 제품 비중도 높은 수준을 유지할 것으로 이유에서다. 이 가운데서도 한국법인의 매출액 증가율이 오는 4분기 가장 클 것이란 진단이다.
송지연 상상인증권 연구원은 "내년 하반기 세종 신공장 가동이 시작되면 추가적인 외형 성장 기반이 마련될 것"이라며 "현재 주가는 국내법인의 견조한 성장세와 중장기 증설 모멘텀을 감안하면 밸류에이션 매력은 충분하다“고 판단했다.
하희지 현대차증권 연구원도 "국내법인 중심의 고성장세 지속과 업황 호조를 반영한 올해 4분기 실적 추정치 상향에 주목한다"며 "내년 하반기 생산능력(CAPA) 확대와 글로벌 고객사 물량 증가에 따른 중장기 성장성도 확보됐다"고 평가했다.
다만 해외 법인의 수익성 개선은 해결해야 할 과제로 지적된다. 실제 수주 증가가 이익 확대로 이어지기 위해선 생산 효율 개선과 함께 해외 법인의 수익성이 확보돼야 한다는 설명이다.
한 금융투자업계 관계자는 "캐나다법인의 적자 축소 여부와 함께 중국사업의 실적 회복 속도가 한국콜마의 전체 영업이익을 좌우할 주요 변수"라고 분석했다.
한편 이날 한국콜마는 전 거래일 대비 11.21%(1만3,600원) 내린 10만7,700원에 거래를 마쳤다. 3분기 기준 역대 최대 실적을 시현했음에도 불구하고 증시 급락에 빛이 바랬다.