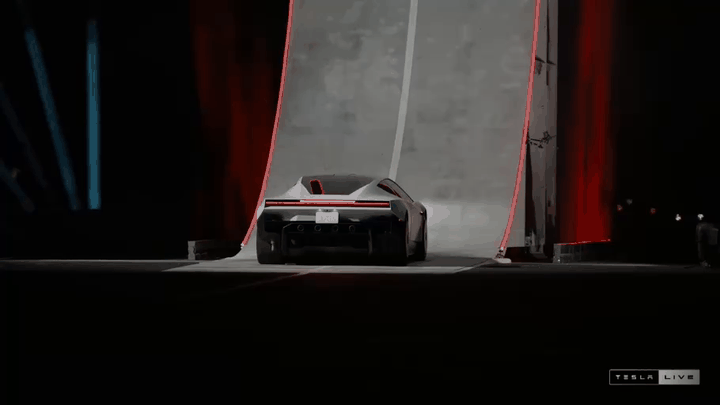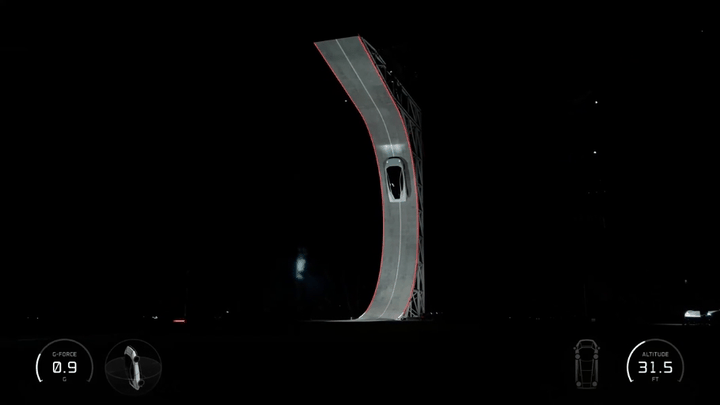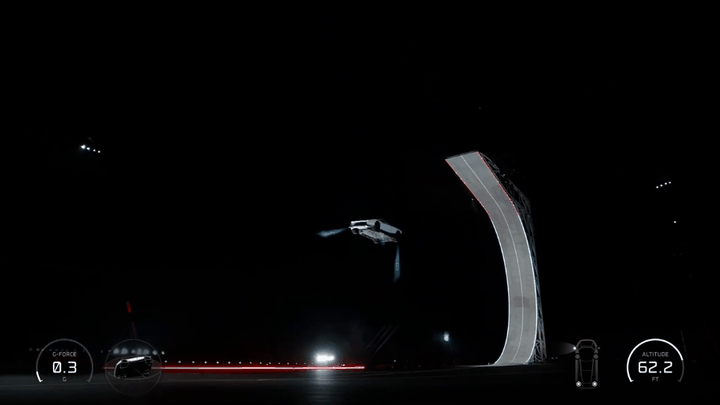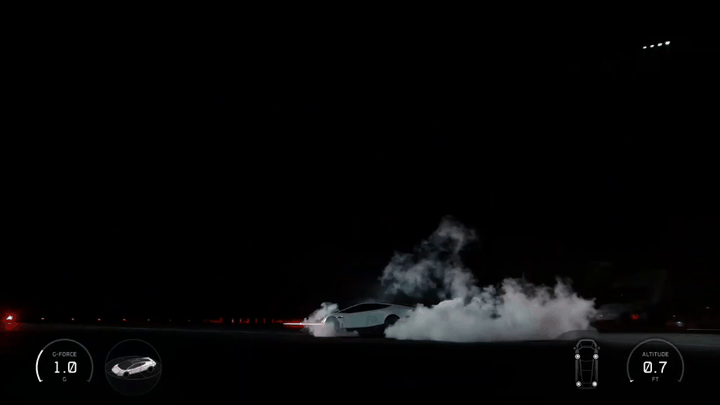
지난달 15일 미국 텍사스주 맥그레거의 스페이스X의 로켓 시험장. 이날 하늘로 솟구친 건 로켓이 아니라 자동차였다.
ADVERTISEMENT
테슬라의 신형 로드스터가 뒤집힌 경사로를 거꾸로 달려 올라가더니, 공중으로 떠올라 한 바퀴를 돈 뒤 바퀴부터 땅에 내려앉았다.
차체의 콜드가스 추진기가 압축 가스를 내뿜으며 자세를 바로잡았다. 일론 머스크 최고경영자(CEO)는 "테슬라와 스페이스X 엔지니어가 긴밀히 협력해 만든 결과물"이라고 강조했다.
ADVERTISEMENT
●신차의 주인공은 '스페이스X 기술'
로드스터는 단순한 신차가 아니었다. 스페이스X 시설에서, 스페이스X와 개발한 추진기로 하늘을 난 이 차는 테슬라와 스페이스X가 합치면 무엇이 가능한지 보여주는 무대였다.
실제로 머스크는 로드스터 공개 닷새 뒤인 지난달 20일 양사가 합병 논의를 위한 특별위원회를 꾸렸다고 밝혔다. 시점만 놓고 보면 로드스터가 합병의 명분을 미리 보여준 셈이다.
문제는 테슬라의 약점도 함께 드러냈다는 점이다. 이날 관객을 사로잡은 건 테슬라의 주행 성능이 아니라 스페이스X의 추진 기술이었다.
ADVERTISEMENT
그마저도 상품이라기보다 시연에 가깝다. 차는 운전자 없이 통제된 환경에서 몇 초간 도약했을 뿐이고, 추진기 한 번 충전으로 버티는 시간은 5~6초 안팎으로 알려졌다.
2017년 첫 공개 이후 예약금까지 받았던 로드스터의 생산 목표는 당초 2020년에서 2028년으로 밀렸다. 화려한 볼거리와 달리, 테슬라에 당장 보탬이 될 실적과는 거리가 멀다.
ADVERTISEMENT
이는 합병 협상에서 테슬라의 입지와 직결된다. 머스크가 꼽은 합병 시너지는 AI와 로봇, 칩, 우주 운송, 위성통신으로, 정작 테슬라의 본업인 자동차는 빠져 있다.
수익성 격차도 크다. 스페이스X의 순이익률은 30% 수준인 반면 테슬라는 3%를 밑돈다.
ADVERTISEMENT
테슬라가 협상 테이블에 내밀 카드가 자동차가 아니라 AI와 로봇의 미래 가능성뿐이라면, 교환비율에서 제값을 인정받기는 쉽지 않다는 지적이다.

●중간선거 이후 4,500억달러 증발
합병 기대감으로 버티던 주가는 중간선거를 계기로 흔들렸다. 테슬라 주가는 인공지능(AI) 사업 확대와 스페이스X 합병 기대감에 7월 말~8월 초 저점 대비 30% 이상 올랐다.
기대를 흔든 건 중간선거다. 민주당이 미국 상·하원을 모두 장악했다. 테슬라와 스페이스X 본사가 있는 텍사스에서도 상원의원과 주지사 자리를 가져갔다.
시장은 의회의 견제가 세지면 머스크 계열사의 사업 확장에 제동이 걸릴 수 있다고 봤다. 머스크는 이번 선거를 앞두고 공화당 측에 4억4,500만달러 이상을 후원한 최대 기부자였다.
주가는 곧바로 반응했다. 테슬라는 현지시간 4일 3.3% 내린 데 이어 5일 10.77% 급락해 343.69달러에 거래를 마쳤다. 스페이스X도 5일 하루 약 9% 떨어졌다.
미국 CNBC에 따르면 선거 이후 이틀 만에 두 회사의 시가총액은 약 4,560억달러 줄었다.
합병 일정도 안갯속이다. 블룸버그는 앞서 트럼프 대통령 임기 안에 거래를 마무리하기 위해 내년 상반기까지 합병을 발표하려는 움직임이 있다고 보도했다.
증권사 XTB의 캐슬린 브룩스는 의회가 합병을 막을 수는 없지만, 추가 심사로 속도를 늦출 수는 있다고 관측했다.
●31조 쥔 서학개미에겐 '세금 숙제'
합병 시점이 어떻게 되든 국내 투자자에게는 피할 수 없는 숙제가 남는다. 세금이다. 국내 투자자의 테슬라 보관 금액은 2일 기준 약 233억달러, 31조원대로 해외 주식 가운데 가장 많다.
월가는 테슬라와 스페이스X가 합병할 경우 기업가치가 더 큰 스페이스X가 주식 교환 방식으로 테슬라를 인수하는 구조를 유력하게 본다.
이렇게 되면 국내 세법은 테슬라 주식을 스페이스X 주식으로 바꾸는 것을 양도로 보고 차익에 22%의 세금을 매긴다.
국내 법인 간 적격 합병에는 과세이연이 적용되지만 외국 법인 간 거래에는 같은 혜택이 없다. 주식을 한 주도 팔지 않아도 세금을 내야 하는 구조다.
세금은 교환 시점에 확정된다. 1,000만원에 산 테슬라가 3,000만원이 됐다면, 프리미엄이 한 푼도 붙지 않아도 그간 쌓인 차익에 대해 약 385만원을 내야 한다.
현금은 한 푼도 들어오지 않았는데 세금은 현금으로 내야 하는 셈이다. 교환 뒤 받은 스페이스X 주가가 반토막 나도 이미 확정된 세금은 그대로다.
해외 주식 손실은 이월되지 않아 돌려받을 길도 없다. 세금을 피할 수 없다면 결국 관건은 '얼마나 받느냐'다.
프리미엄 20%가 붙어 3,600만원어치 스페이스X 주식을 받으면 세금은 약 517만원으로 늘지만, 세금을 빼고 남는 몫은 약 470만원 많아진다. 프리미엄이 클수록 유리한 셈이다.
RBC와 JP모건은 테슬라 주주 동의를 얻으려면 20~35% 수준의 프리미엄이 필요하다고 본다. 다만 테슬라가 협상 테이블에 내밀 카드는 약한 상황이다.
오랫동안 테슬라를 보유해 차익이 큰 투자자일수록 부담은 커진다. 해외 기업 간 주식 교환에도 처분 시점까지 과세를 미뤄달라는 국회 청원이 나온 것도 비슷한 맥락이다.
●다음 분수령은 12월 '테슬라 주총'
결국 테슬라 주주가 프리미엄을 얼마나 받아낼지는 주주 스스로에게 달렸다. 합병이 성사되려면 투표에 참여한 주식이 아니라 전체 발행 주식의 과반 찬성이 필요해서다.
머스크 스스로도 "꽤 높은 문턱"이라고 했다. 투표율이 지난해 수준(74%)이라면 행사된 표의 70% 가까이가 찬성해야 하는 셈이다.
협상 카드가 약한 테슬라 주주에게 사실상 유일한 지렛대다. 첫 시험대는 테슬라 주총이다. 테슬라는 현지시간 12월 3일 텍사스 기가팩토리에서 연례 주총을 연다.
표면적인 안건은 단출하다. 머스크와 로빈 덴홈 이사회 의장, JB 스트라우벨 이사의 재선임, 그리고 머스크의 2025년 보상(회계상 1,584억달러)에 대한 권고적 투표 등이다.
다만 이번 주총은 '합병 표결의 예고편'으로 볼 수 있다는 해석이다. 머스크 재선임과 보상안 찬성률이 압도적이면 합병안도 무난히 통과될 것이라는 신호가 된다.
반대로 반대 표가 늘면 머스크로서는 주주를 설득하기 위해 더 큰 프리미엄을 내밀어야 할 수 있다. 주총 찬성률이 곧 테슬라 주주의 협상력인 셈이다.
합병 조건이 언제 나올지도 관건이다. 블룸버그와 달리 바클레이스는 주총 이전 발표 가능성도 제기했다. 의회 견제가 강해질수록 머스크로서는 일정을 서두를 유인이 커진다.
어느 쪽이든 서학개미에게는 합병 조건이 공개되는 순간이 곧 세금 고지서가 나오는 순간이다. 교환 비율과 프리미엄이 정해지면 받을 몫과 내야 할 세금이 함께 확정되기 때문이다.
반면 과세이연을 위한 법 개정은 아직 청원 단계에 머물러 있다. 합병 시계는 빨라지는데 제도 개선은 제자리여서, 서학개미가 대응할 시간은 넉넉하지 않다.