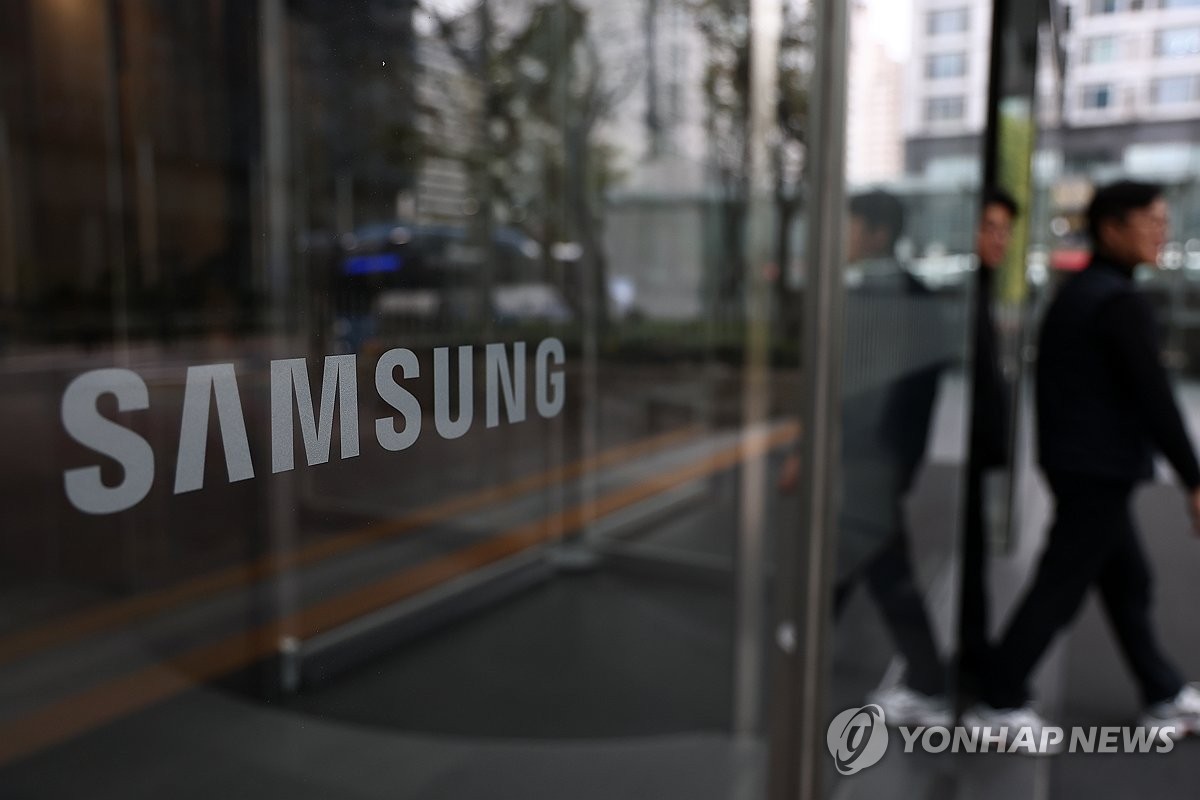
한국투자증권이 3일 삼성전자 목표주가를 기존 57만원에서 44만원으로 대폭 낮췄다.
ADVERTISEMENT
지난달 30일 IBK투자증권이 삼성전자 목표주가를 35만원으로 내린 데 이어 증권가에서 또 목표가 하향이 나온 것이다. 전일 기준 삼성전자의 종가는 22만9천원이다.
한국투자증권은 삼성전자가 메모리 반도체 가격 상승 덕분에 사상 최대 실적을 이어갈 것으로 전망하면서도, 내년부터는 가격 상승세가 둔화할 수 있다고 지적했다.
ADVERTISEMENT
한국투자증권 고영민 연구원은 이날 보고서에서 "본 적 없는 숫자가 가지고 있는 힘"이라며 삼성전자의 올해 4분기 삼성전자 매출과 영업이익을 각각 216조4천억원, 123조3천억원으로 전망했다. 전 분기보다 각각 11%, 15% 증가한 수준이다.
장기공급계약 비중이 70%로 올라간 와중에 4분기 D램과 낸드플래시 평균판매가격(ASP)이 전 분기보다 각각 7%, 6% 올라 실적 개선을 이끌 것이라는 분석이다.
이에 내년에도 매출 1천조원, 영업이익 600조원을 넘어서는 실적이 예상되지만, 올해처럼 가파른 가격 상승세가 계속되기는 어렵다고 봤다.
고 연구원은 "현재 계약 가격은 현물가격보다 낮지만, 가격 수준 자체가 이미 상당히 높은 구간"이라며 추가적인 ASP 상승 폭이 제한될 수 있다고 설명했다.
ADVERTISEMENT
내년부터는 메모리 가격 상승보다 고대역폭메모리(HBM)와 파운드리 사업의 성과가 주가 상승을 결정할 것으로 내다봤다.
HBM4가 본격 출하되면서 상반기까지 ASP 상승에 힘을 보태고, 미국 테일러 공장을 중심으로 파운드리 신규 고객 확보가 이어진다면 실적 개선 동력이 될 수 있다는 것이다.
ADVERTISEMENT
한국투자증권은 목표주가는 낮췄지만 투자의견 '매수'는 유지했다.
고 연구원은 "연말까지가 현재 수준의 가격 매력을 누릴 수 있는 마지막 구간일 가능성이 있다"며 "다시 적극적인 비중 확대 전략이 유효한 시점"이라고 말했다.
ADVERTISEMENT
(사진=연합뉴스)