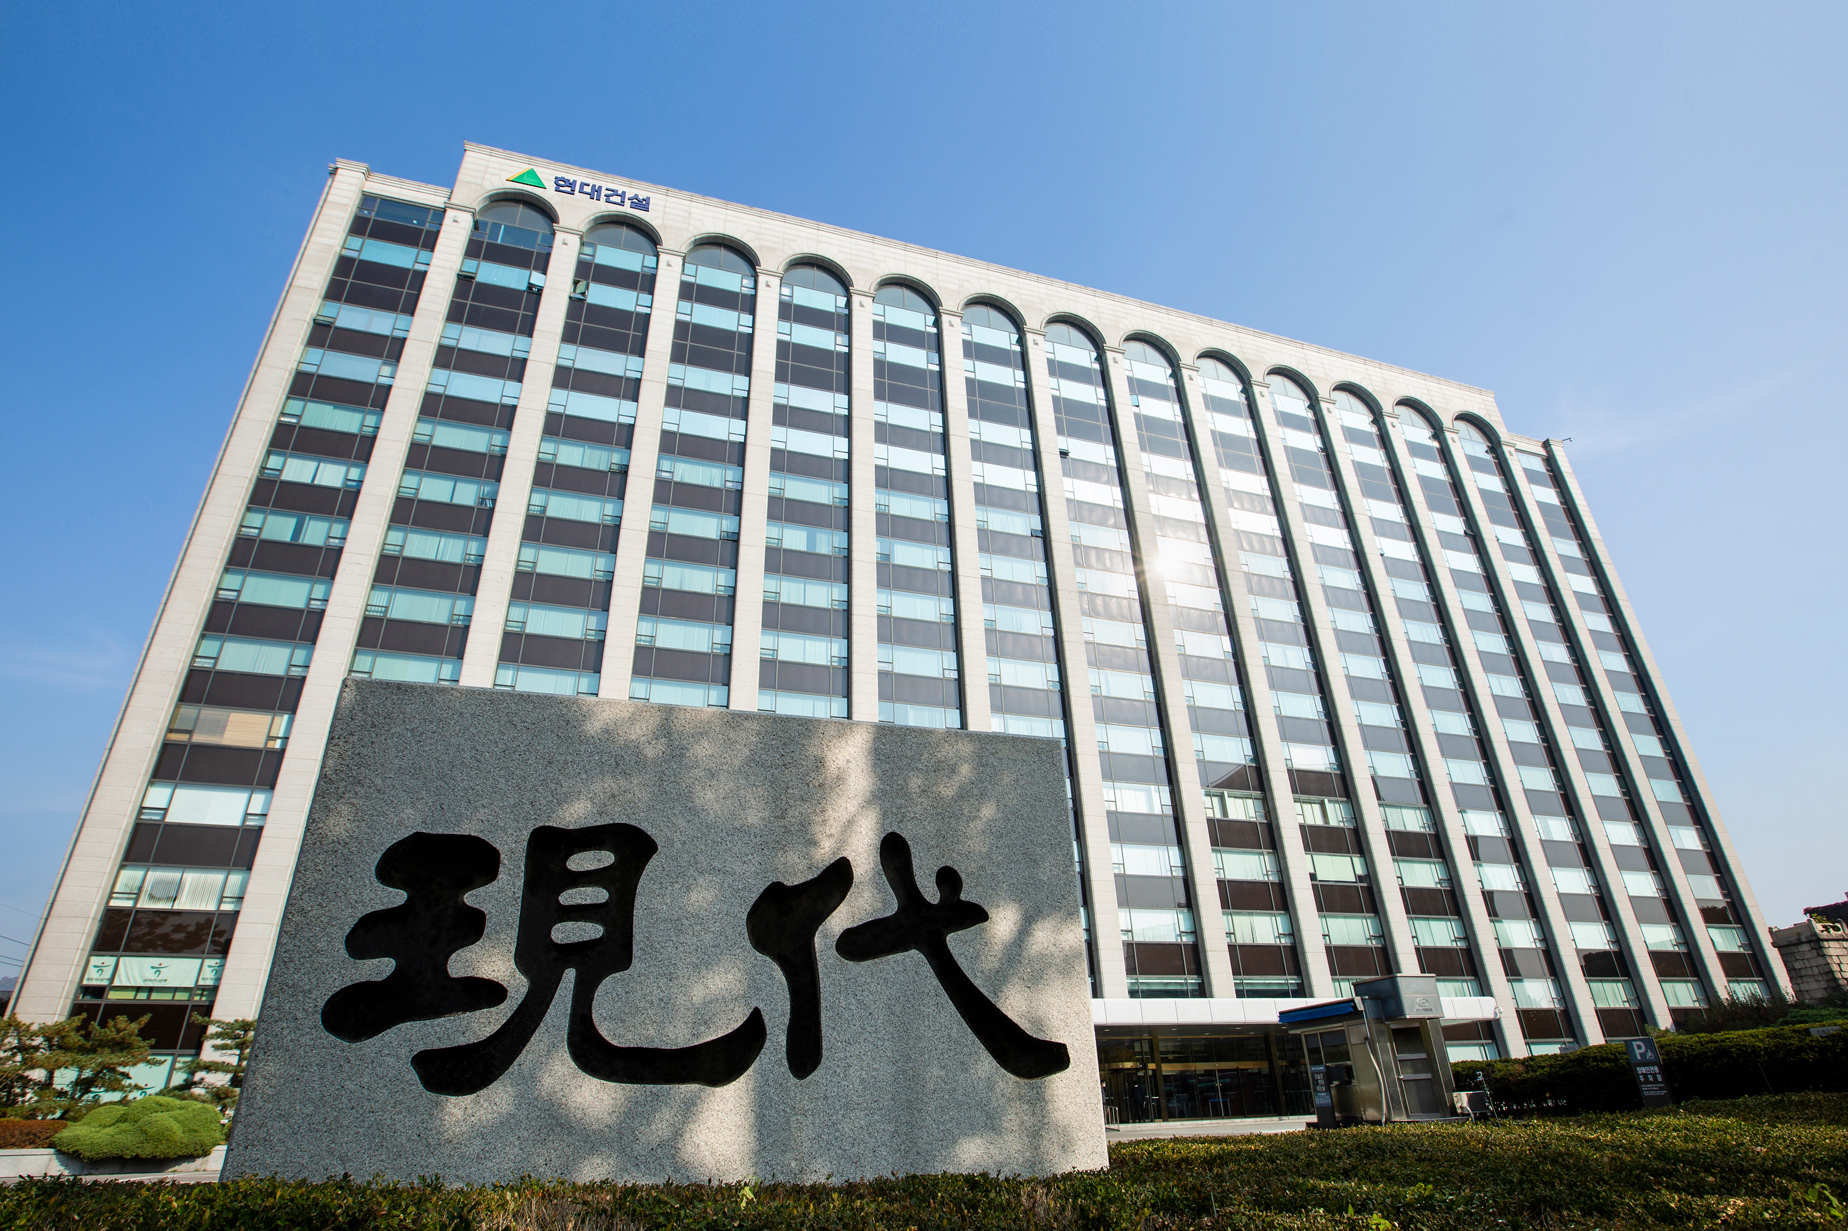
하나증권이 현대건설에 대해 원자력발전소 수주 기대감이 약화된 점을 반영해 목표주가를 기존 13만5천원에서 11만5천원으로 약 15% 하향 조정했다. 투자의견 '매수'는 유지했다.
김승준 하나증권 연구원은 1일 '수주를 통한 증명이 필요한 시간'이라는 제목의 보고서에서 "체코원전 팀코리아 내 계약자와 시공사 간 시각 차가 확인되면서, 전반적인 건설사의 원전 수주에 대한 기대감 하향이 주가 하락에 영향을 미치고 있다"고 분석했다.
ADVERTISEMENT
김 연구원은 "이러한 분위기를 반전시킬 수 있는 방법은 수주를 통한 증명"이라며 "2027년에 대기중인 SMR 및 대형원전의 수주를 통해 다시 밸류에이션 상향을 불러일으키길 기대한다"고 밝혔다.
현대건설의 3분기 연결 매출액은 6조2천406억원으로 지난해 같은 기간보다 20.3% 감소했지만, 영업이익은 2천218억원으로 114.3% 증가했다. 영업이익은 시장 전망치인 2천119억원을 소폭 웃돌았다.
ADVERTISEMENT
주택 부문의 원가율 개선이 실적을 뒷받침했다. 현대건설 건축·주택 부문의 매출총이익률은 12.3%를 기록했다. 반면 인프라 부문에서는 싱가포르 남북도로 사업과 관련해 약 800억원의 비용이 반영됐고, 플랜트 부문은 고원가 현장의 영향으로 적자가 이어졌다.
현대엔지니어링도 국내 플랜트 현장의 공정 촉진 비용과 솔로몬제도 수력발전 사업 관련 비용 약 430억원을 반영했다.
원전 사업과 관련해서는 미국 소형모듈원자로(SMR)와 유럽·아시아 대형원전 수주가 향후 주가의 주요 변수로 꼽혔다.
하나증권은 미국 홀텍의 SMR 사업에서 올해 말 약 2억달러 규모의 부분 계약을 수주할 것으로 전망하고, 본계약은 2028년으로 예상했다. 테라파워의 첫 원전 사업은 내년에 수주 결과가 나올 것으로 내다봤다.
ADVERTISEMENT
대형원전의 경우 내년 불가리아·베트남·체코·슬로베니아, 2028년 핀란드·슬로바키아·미국·네덜란드에서 수주 결과가 나올 것으로 전망했다.
최근 미국 원자력 기업 TNC가 켄터키주에 웨스팅하우스의 AP1000 원전 6기를 건설하는 계획을 발표한 점도 주목했다.
ADVERTISEMENT
김 연구원은 해당 사업과 관련해 "웨스팅하우스 노형을 추구하는 만큼 현대건설의 수혜를 기대해 볼 수 있다"고 평가했다.
하나증권이 제시한 목표주가 11만5천원은 지난달 30일 종가 8만3천600원보다 약 37.6% 높은 수준이다.
ADVERTISEMENT