미국 증시 마감 시황 전해드리겠습니다.
ADVERTISEMENT
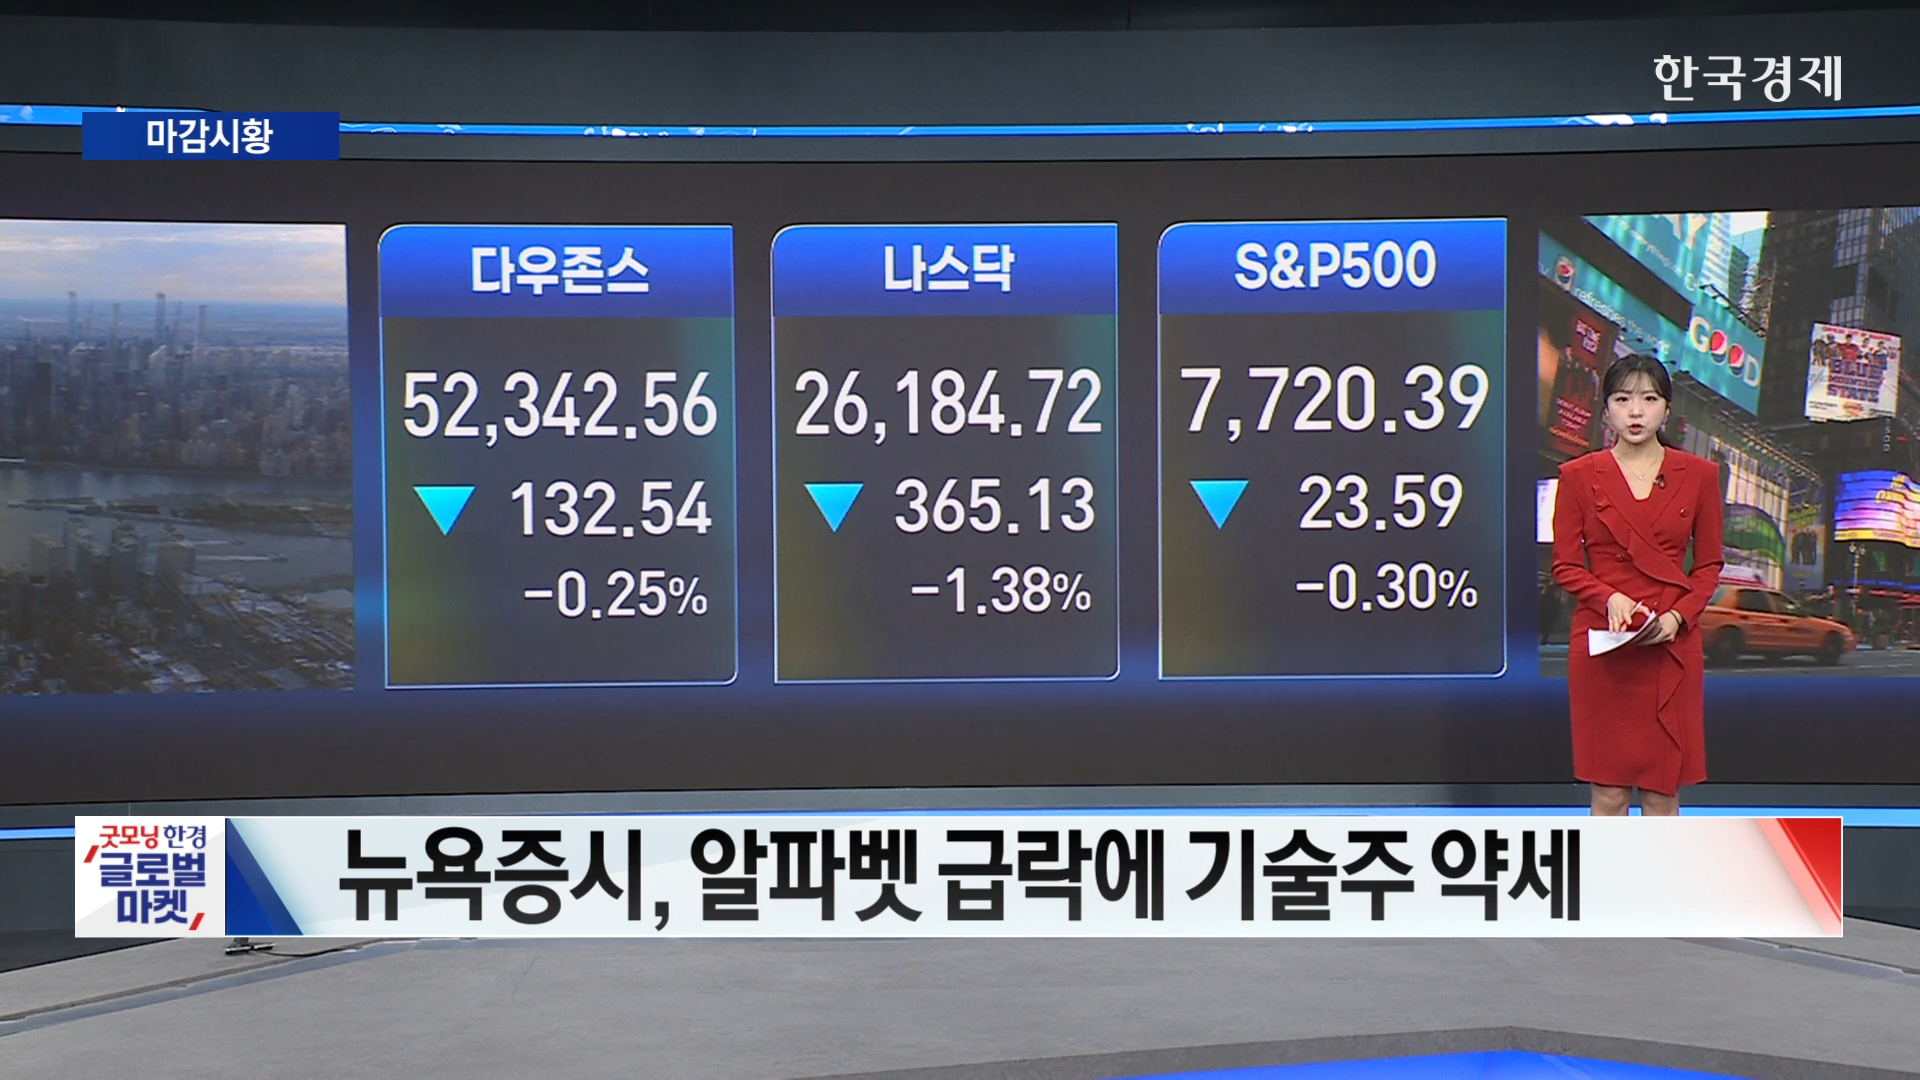
(3대 지수) 간밤 뉴욕 증시는 알파벳 쇼크에 일제히 하락했습니다. 어제 장 마감 후 발표된 알파벳 실적이 치솟는 AI 비용에 대한 우려를 다시 불러일으킨 건데요. 이런 가운데 개장 전엔 9월 PCE 데이터가 공개됐죠. 전년 동기 대비 헤드라인 PCE가 3.6% 오르는 등 대체로 시장 예상에 부합했는데요. 다만 여전히 연준의 물가 목표치인 2%는 크게 웃돌면서 인플레이션 압력이 지속되고 있음을 시사했습니다. 결국 나스닥 지수가 1.38% 가장 크게 밀렸고요. 부동산과 헬스케어, 금융 섹터 등으로 자금이 이동한 가운데 S&P500 지수는 0.3%, 다우 지수는 0.25% 하락 마감했습니다.
(시총 상위) 오늘은 시장을 뒤흔든 구글의 모회사 알파벳 주가부터 확인해 보시죠. 어제 장 마감 후 시장 기대에 미치지 못한 실적을 발표한 알파벳, 오늘 무려 12.6% 급락했죠. 2004년 상장한 이래로 실적 발표 직후 최대 낙폭을 기록하며 마이크로소프트에 시총 3위 자리를 내주고 말았습니다. AI 투자에 막대한 자금을 쏟아붓고 있지만, 핵심 수익원인 검색 광고 사업이 시장 기대에 미치지 못한 점이 투자자들을 실망시켰는데요. 게다가 3분기 잉여현금흐름이 마이너스 90억7천만 달러를 기록하며 시장 예상보다 적자 폭이 3배 이상 컸던 것으로 알려졌습니다. 반면 함께 실적이 공개된 마이크로소프트는 2027 회계연도 1분기 EPS와 매출이 모두 시장 기대를 웃돌았는데요. 잉여현금흐름도 27% 감소했지만, 186억3천만 달러 흑자를 유지하면서 탄탄한 현금 창출 능력을 입증했습니다. 이 소식에 시간 외 거래에서 주가가 4% 넘게 오르기도 했는데요. 분위기가 반전된 건 회사채 발행 소식이 나온 뒤였습니다. 마이크로소프트가 AI 투자에 필요한 자금을 마련하기 위해 9년여 만에 처음으로 투자등급 회사채를 발행해 최소 250억 달러를 조달할 것이라고 밝힌 건데요. 발행 규모의 4.6배에 달하는 매수 주문이 몰렸지만, 주가는 약보합 마감했습니다. 호실적에 활짝 웃은 종목도 있었죠. 바로 6.5% 오른 일라이 릴리인데요. 3분기 매출과 EPS 모두 시장 예상을 웃돈 건 물론, 올해 연간 실적 전망치까지 일제히 상향 조정했습니다. 3분기 체중 감량제 젭바운드 매출은 49%, 당뇨병 치료제 마운자로 매출은 65% 늘어난 것으로 알려졌고요. 특히 마운자로의 경우, 미국 외 지역에서 매출이 93% 급증하며 해외 시장에서 강세를 보였습니다. 한편 조금 전 장 마감 후엔 아마존이 실적을 공개했는데요. 3분기 EPS와 매출 모두 시장 예상을 하회했죠. AWS 매출은 예상치를 웃돌았지만, 광고 서비스 매출이 시장 기대에 미치지 못했습니다. 또 올해 연간 자본 지출 전망은 2,200억 달러로 유지했는데요. 시간 외 거래에서 주가는 5% 하락 중입니다.
ADVERTISEMENT
(하드웨어) AI 하드웨어 관련주들도 대체로 부진했죠. 특히 반도체 기업 마벨이 광통신 장비업체 루멘텀 홀딩스 인수를 위한 막바지 협상을 진행하고 있다는 소식에 13% 넘게 급락했습니다. 블룸버그에 따르면 양사는 이르면 다음 주 인수 거래를 발표할 가능성이 있는데요. 만약 거래가 성사될 경우 글로벌 기술·통신업계 역사상 10대 인수합병 가운데 하나가 될 전망입니다. 루멘텀의 주가는 상승폭을 줄이며 0.6% 오르는 데 그쳤습니다. 메모리 관련주들은 하루 만에 분위기가 급반전됐는데요. 하루 전엔 450억 달러 규모의 신규 주주환원을 발표한 SK하이닉스 덕분에 훈풍이 불었지만, 오늘은 삼성전자가 찬물을 끼얹은 겁니다. 삼성전자는 100조 원이 넘는 재원에도 추가적인 주주환원 계획을 내년 1월로 미루며, 현금 배당 규모를 30조 원으로 확정했죠. 우선주를 앞세운 주주환원 정책이 시장 기대에 미치지 못하면서 메모리 관련주들 전반을 끌어내렸습니다. SK하이닉스 ADR이 1.58%, 마이크론은 5% 가까이 하락한 모습이고요. 샌디스크는 오늘 장 마감 후 실적이 발표됐습니다. EPS와 매출 모두 시장 예상을 상회했고, 조정 매출총이익률도 85.1%로 예상치였던 84.5%를 웃돌았는데요. 여기에 8대 1 주식 분할이 11월 20일부터 적용될 거란 소식도 전해졌습니다. 시간 외 거래에서 주가는 2% 오르고 있습니다. 반면 인텔은 3분기 EPS와 매출이 시장 예상을 상회했지만, 다음 분기 가이던스가 발목을 잡았는데요. 4분기 매출과 EPS 전망이 모두 시장 기대에 미치지 못한 것은 물론 조정 매출총이익률도 38%로 시장 예상치 42.8%를 하회했죠. 시간 외 거래에서 주가는 16% 급락하고 있습니다.
(미국채) 한편 오늘 개장 전엔 주요 경제지표들이 잇따라 발표됐죠. 앞서 말씀드렸듯이 9월 PCE 데이터는 시장 예상치에 대체로 부합했지만, 여전히 높은 수준을 유지했고요. 3분기 미국의 GDP 속보치는 3.4%로 전망치 3.2%를 웃돌았습니다. 생활비 위기 속에서도 위축되지 않은 미국인들의 소비와 AI 투자 붐이 미국의 경제 성장을 견인하고 있다는 분석이고요. 주간 신규 실업수당 청구 건수는 19만4천 건으로 시장 예상치를 밑돌았죠. 기업들의 해고가 여전히 낮은 수준에 머물고 있음을 보여주면서 미국 고용 시장이 안정적임을 시사했습니다. 이렇듯 강한 경제지표가 발표됐음에도 국채 금리는 일제히 하락했는데요. 10년물 국채금리가 9.6bp, 2년물은 12.4bp 내렸죠. 기술주가 하락하면서 안전자산 선호 심리가 강해진 영향으로 풀이됩니다.
(국제유가) 국제유가는 소폭 상승했는데요. 미군 중동 지역 최고사령관이 트럼프 대통령에게 대이란 군사작전 옵션을 직접 보고했다는 월스트리트저널의 보도가 결정적이었습니다. 이번 회의에는 헤그세스 국방장관과 댄 케인 합참의장도 동석한 것으로 알려졌고요. 사령관이 직접 대면 보고에 나서는 게 매우 이례적인 일이기 때문에 미군이 대규모 군사작전 재개에 한층 가까워졌다는 신호로 풀이됐습니다.
(환율) 어제 연준이 기준금리를 동결하면서 달러화는 약세를 나타냈는데요. 달러인덱스가 0.28% 내리면서 102선 아래로 내려왔죠. 유럽에서는 프랑스 국채시장 불안이, 일본에서는 향후 통화긴축 가능성이 영향을 미치며 유로화와 엔화도 뚜렷한 강세를 보이진 못했습니다.
ADVERTISEMENT
마지막으로 월가에서는 오늘 장에 대해 어떤 한마디를 남겼는지도 확인해 보시죠. 씨티는 S&P500 지수 연말 목표치를 8,100 포인트로 유지하며 낙관적 전망을 재확인했는데요. AI 기업들의 부채 발행 증가 같은 걸림돌에도 지수가 신고점에 오르는 건 여전히 가능하다고 강조했습니다. 웰스파고는 미국 경제가 긴축적인 통화정책을 감당할 만큼 탄탄하다고 평가했는데요. 소비지출이 여전히 견조하고 기업들의 실적도 강하다며, 충분한 시장 유동성과 우호적인 은행 대출 여건이 미국 경제를 뒷받침해줄 거라 설명했습니다.
지금까지 미 증시 마감 시황이었습니다.
ADVERTISEMENT
홍혜민 외신 캐스터
ADVERTISEMENT