하나증권이 두산에너빌리티의 수주와 실적이 개선되고 있다는 분석을 내놓으면서도 목표주가는 또다시 낮췄다. 지난 16일에 이어 보름 사이 두 번째 하향 조정이다.
유재선 하나증권 연구원은 30일 '수주와 실적은 좋아지고 있다'는 제목의 보고서에서 두산에너빌리티의 목표주가를 기존 12만원에서 10만원으로 16.7% 하향 조정했다. 투자의견은 '매수'를 유지했다.
ADVERTISEMENT
유 연구원은 지난 16일에도 목표주가를 16만5천원에서 12만원으로 27.3% 낮춘 바 있다. 두 차례 조정으로 목표주가는 16만5천원에서 10만원으로 39.4% 내려갔다.
이번 보고서에서는 2030년 최대 생산능력 기준 이익 추정치는 유지하면서도 기업가치 산정에 적용하는 배수를 기존 35배에서 30배로 낮췄다.
ADVERTISEMENT
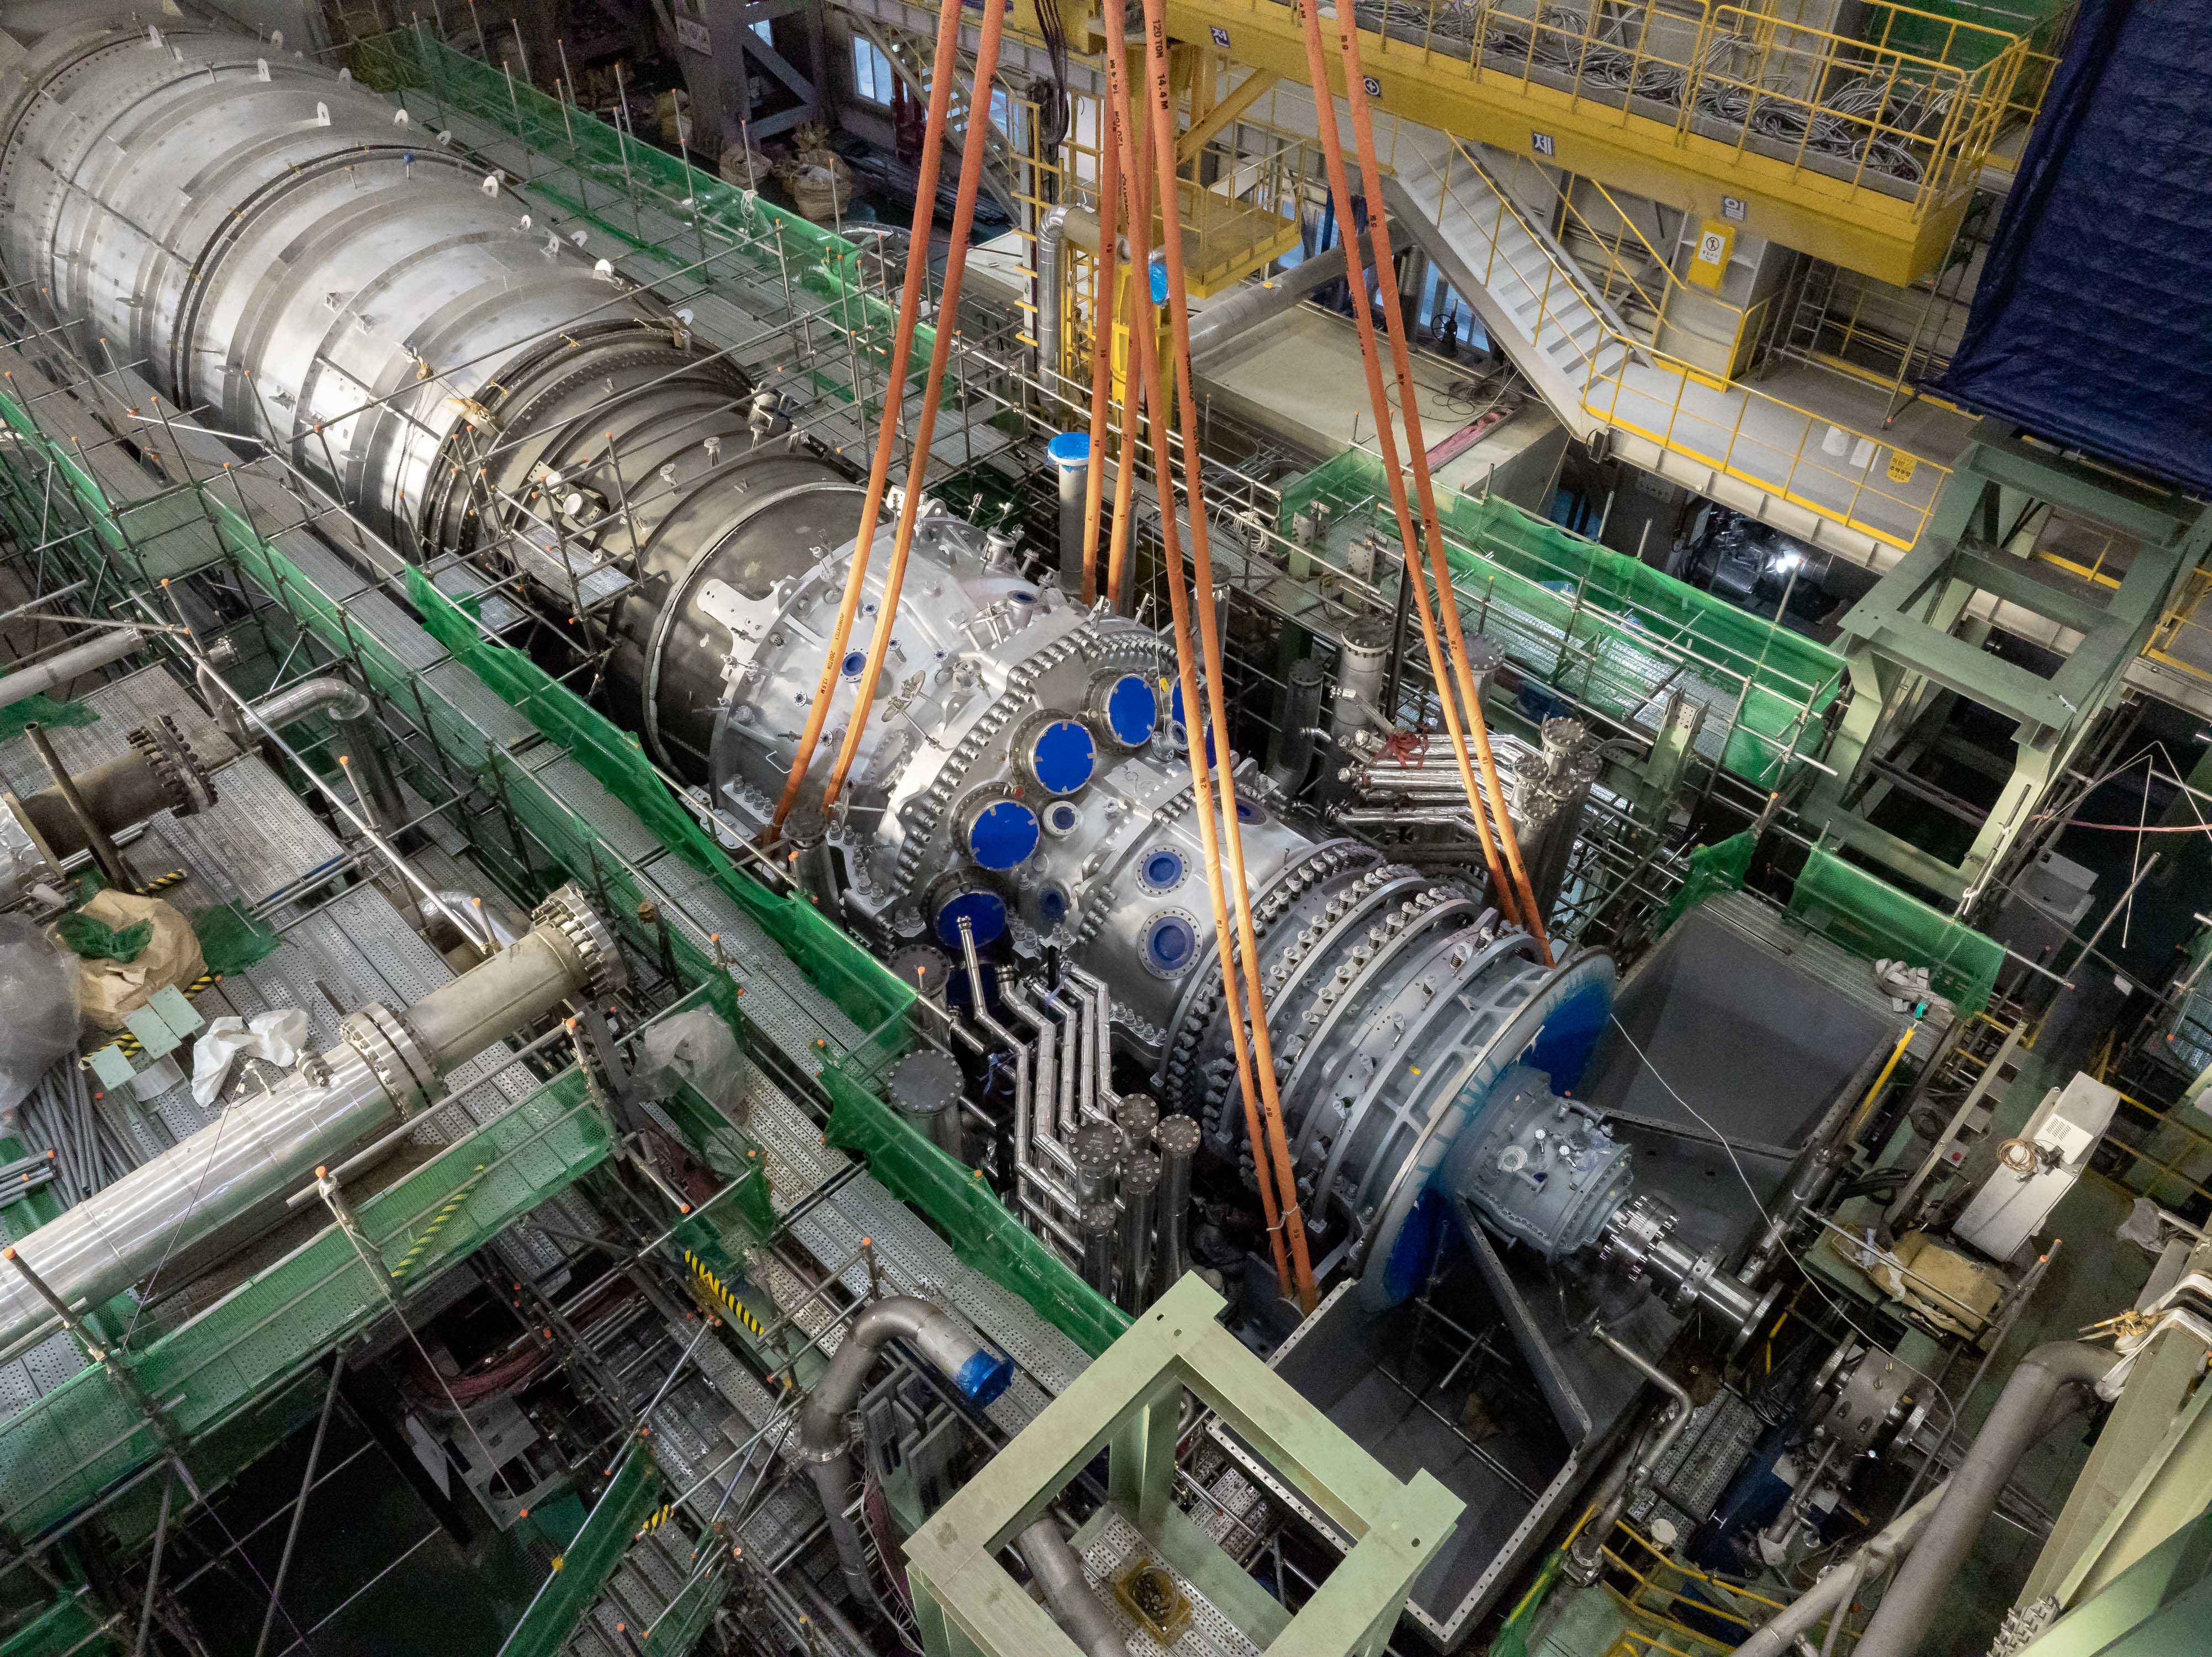
실적에 대한 평가는 긍정적이었다. 두산에너빌리티의 3분기 영업이익은 2,612억원으로 지난해 같은 기간보다 90.6% 증가했다. 특히 에너빌리티 부문의 영업이익은 1,211억원으로 179% 급증했다. 원자력과 가스터빈 등 수익성이 높은 사업의 비중이 확대된 영향이다.
수주잔고도 26조6천억원으로 전분기보다 4.1% 늘었다. 반면 3분기 신규 수주액은 2조8,766억원으로 전분기 대비 33.7% 감소했다.
유 연구원은 체코 원전 시공 협상 결렬에 따른 단기 수주 불확실성을 부담 요인으로 지목했다.
한국수력원자력은 지난 29일 공사비와 위험 분담 문제에 대한 이견으로 대우건설·두산에너빌리티 컨소시엄과 진행해 온 체코 두코바니 원전 시공계약 협상을 종료한다고 발표했다.
ADVERTISEMENT
한수원은 새로운 시공사 선정에 나설 방침이지만, 두산에너빌리티가 이미 체결한 원자로 등 핵심 기자재 공급계약은 이번 협상 결렬과 관계없이 유지된다.
유 연구원은 두산에너빌리티가 향후 시공 컨소시엄에 다시 참여할 가능성이 높다고 내다보면서도, 공사비와 위험 분담을 둘러싼 이견이 해소되지 않으면 관련 수주가 지연될 수 있다고 분석했다.
ADVERTISEMENT
장기적인 수주 전망은 긍정적으로 평가했다. 국내외 대형 원전 사업이 다수 진행되고 있는 데다 연내 소형모듈원전(SMR)과 가스복합발전 등에서 추가 수주가 기대된다는 설명이다.
두산에너빌리티의 29일 종가는 5만6,700원으로, 하나증권이 제시한 목표주가 10만원까지는 76.4%의 상승여력이 있다.
ADVERTISEMENT