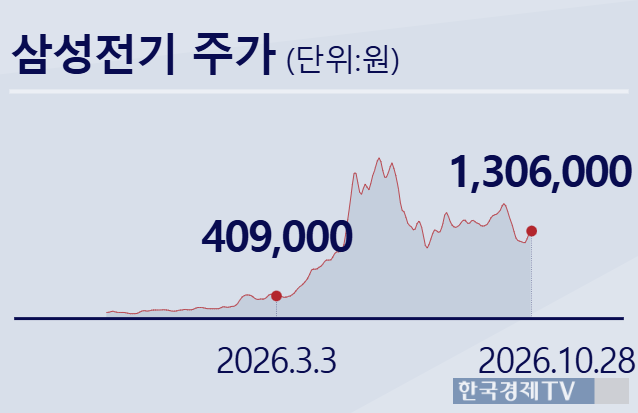
삼성전기가 인공지능(AI) 데이터센터용 부품 수요 확대와 가격 인상에 힘입어 내년에도 가파른 이익 성장을 이어갈 것이라는 분석이 나왔다.
ADVERTISEMENT
29일 한국거래소 공시에 따르면 삼성전기의 3분기 매출은 3조7,633억원, 영업이익은 6,910억원으로 전년 동기보다 각각 약 30%, 165% 증가했다. 분기 기준 역대 최대 실적이다.
DB증권은 MLCC 평균판매가격이 전 분기보다 13% 오르고 플립칩볼그리드어레이(FCBGA) 매출이 27% 늘어난 점을 호실적의 배경으로 꼽았다.
ADVERTISEMENT
조현지 DB증권 연구원은 가격 상승과 고부가 제품 중심의 매출 구성 개선이 동시에 나타나고 있다고 분석했다. MLCC 장기공급계약 고객사가 2분기 10여 곳에서 3분기 50여 곳으로 늘어난 점에도 주목했다.
서버용 제품 매출 비중은 3분기 30%에 근접했으며 내년에는 50% 수준으로 확대될 것으로 예상했다.
김민경 하나증권 연구원도 증설에도 불구하고 데이터센터 수요가 계속 상향 조정돼 공급 부족이 이어질 것으로 내다봤다. 삼성전기가 주요 빅테크에 공급하는 특정 고용량 MLCC 제품의 내년 수요는 올해의 약 8배로 늘어날 것으로 전망했다.
ADVERTISEMENT
DB증권은 내년 영업이익을 5조1,711억원으로 추정하고 목표주가 220만원을 유지했다. 하나증권도 내년 영업이익을 5조261억원으로 예상했다. 다만 동종 기업의 주가 평가배수 하락을 반영해 목표주가는 200만원으로 낮췄다. 김 연구원은 목표가 조정에도 중장기 이익 성장에 대한 긍정적인 시각은 유지한다고 밝혔다.
ADVERTISEMENT
ADVERTISEMENT