


사상 최고 실적에도 코스피가 5,500선을 위협받으며 '역금융장세'에 진입했다는 증권가 분석이 나왔다. 역금융장세는 금리 상승과 유동성 위축으로 실적 개선이 주가 상승으로 이어지지 않는 국면을 말한다. 당분간 고금리 부담이 이어질 수 있지만, 외국인 자금 유입과 인공지능(AI) 투자 수익성 확인이 반등의 변수가 된다는 설명이다.
● "실적장세 지나 역금융장세"…코스피 국면 전환
ADVERTISEMENT
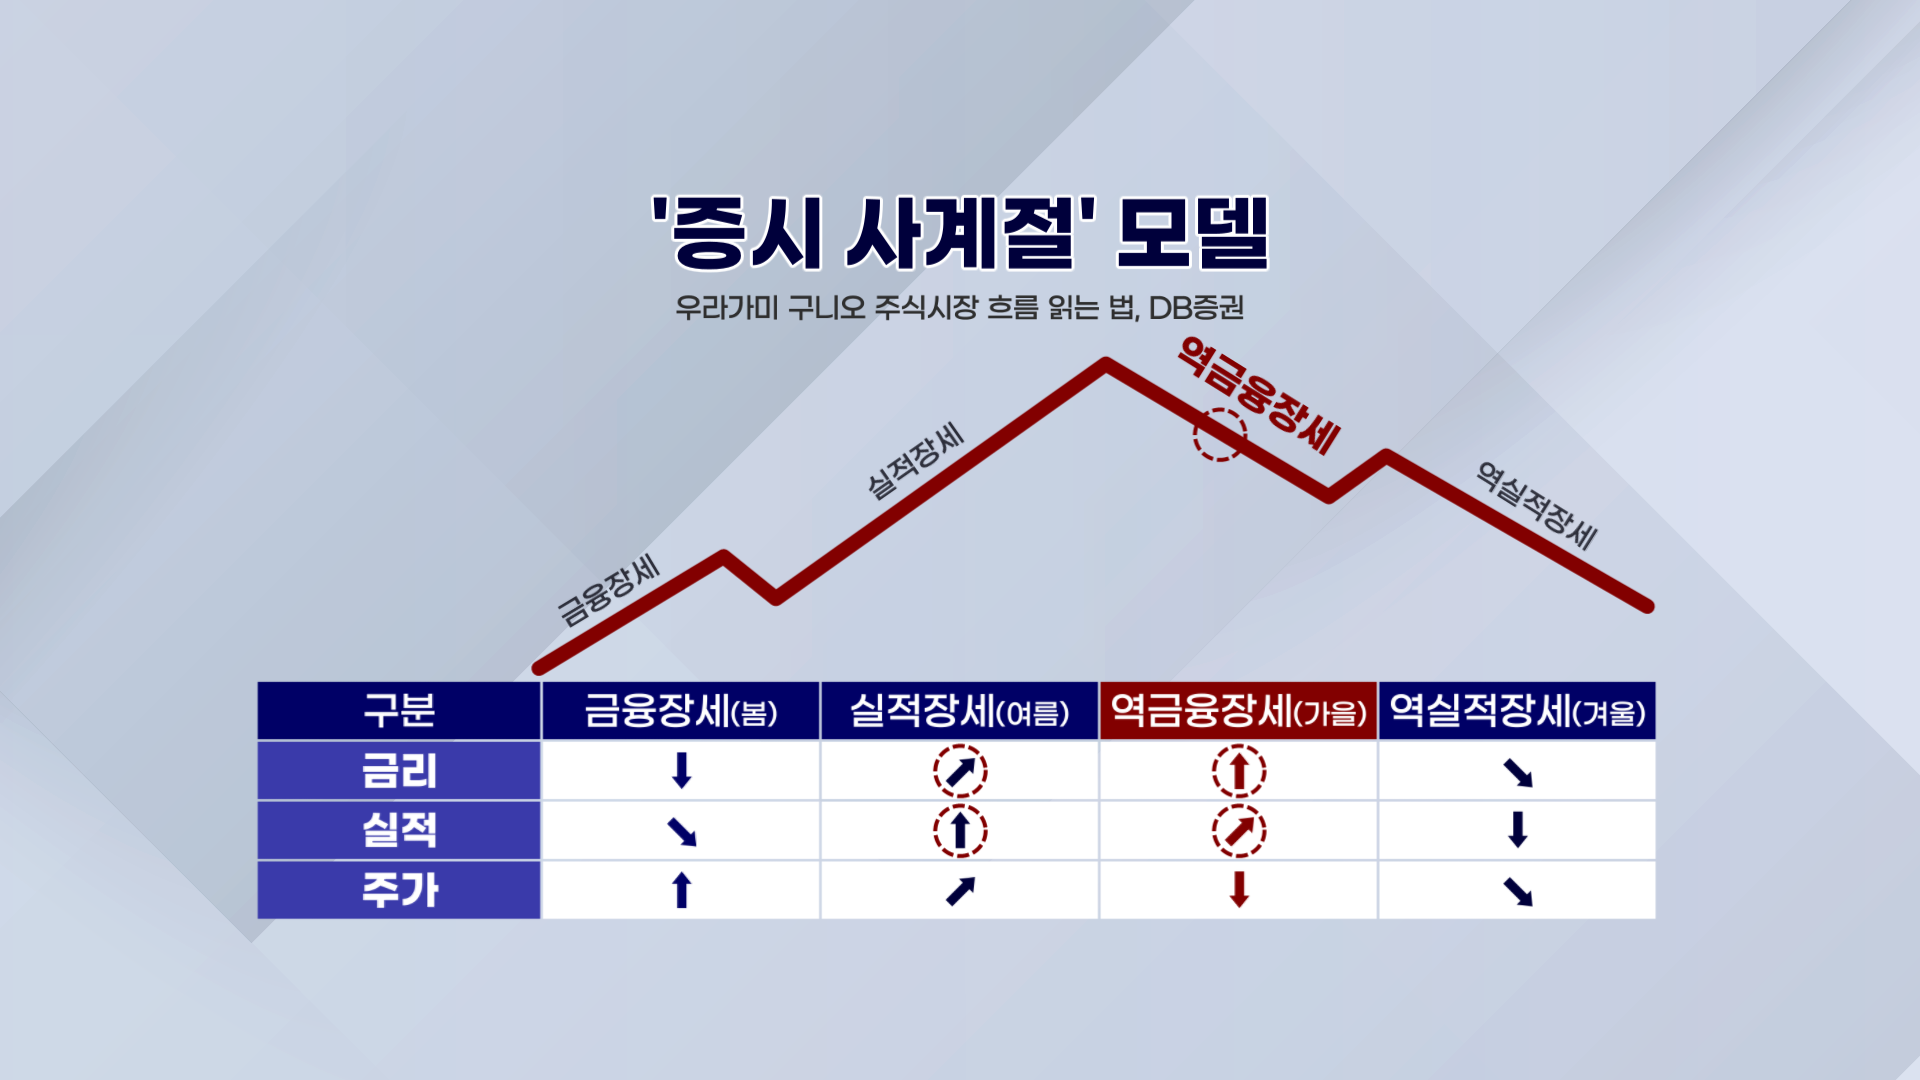
DB증권은 내년 시장 전망 보고서에서 일본의 투자전략가 우라가미 구니오가 제시한 '증시 사계절 이론'을 바탕으로 코스피가 역금융장세에 진입했다고 진단했다.
이 이론은 금리와 기업 실적의 방향에 따라 증시를 네 단계로 구분한다. 금리가 내리고 주가가 오르는 '금융장세(봄)'를 시작으로, 기업 실적 개선이 주가 상승을 이끄는 '실적장세(여름)'가 이어진다. 이후 금리가 오르며 유동성이 위축돼 주가가 하락하는 '역금융장세(가을)'를 거쳐, 실적마저 꺾이며 주가가 동반 하락하는 '역실적장세(겨울)'로 이어진다.
ADVERTISEMENT
강현기 DB증권 연구원은 "현재 코스피는 기업 실적이 견조한데도 주가가 압박받는 역금융장세의 특징이 나타났다"며 "올해 4분기부터 내년까지 금리 변동이 증시 국면 전환에 영향을 미칠 것"이라고 전망했다.
● 고금리·강달러에 밸류에이션 '뚝'…증시 짓누르는 환경
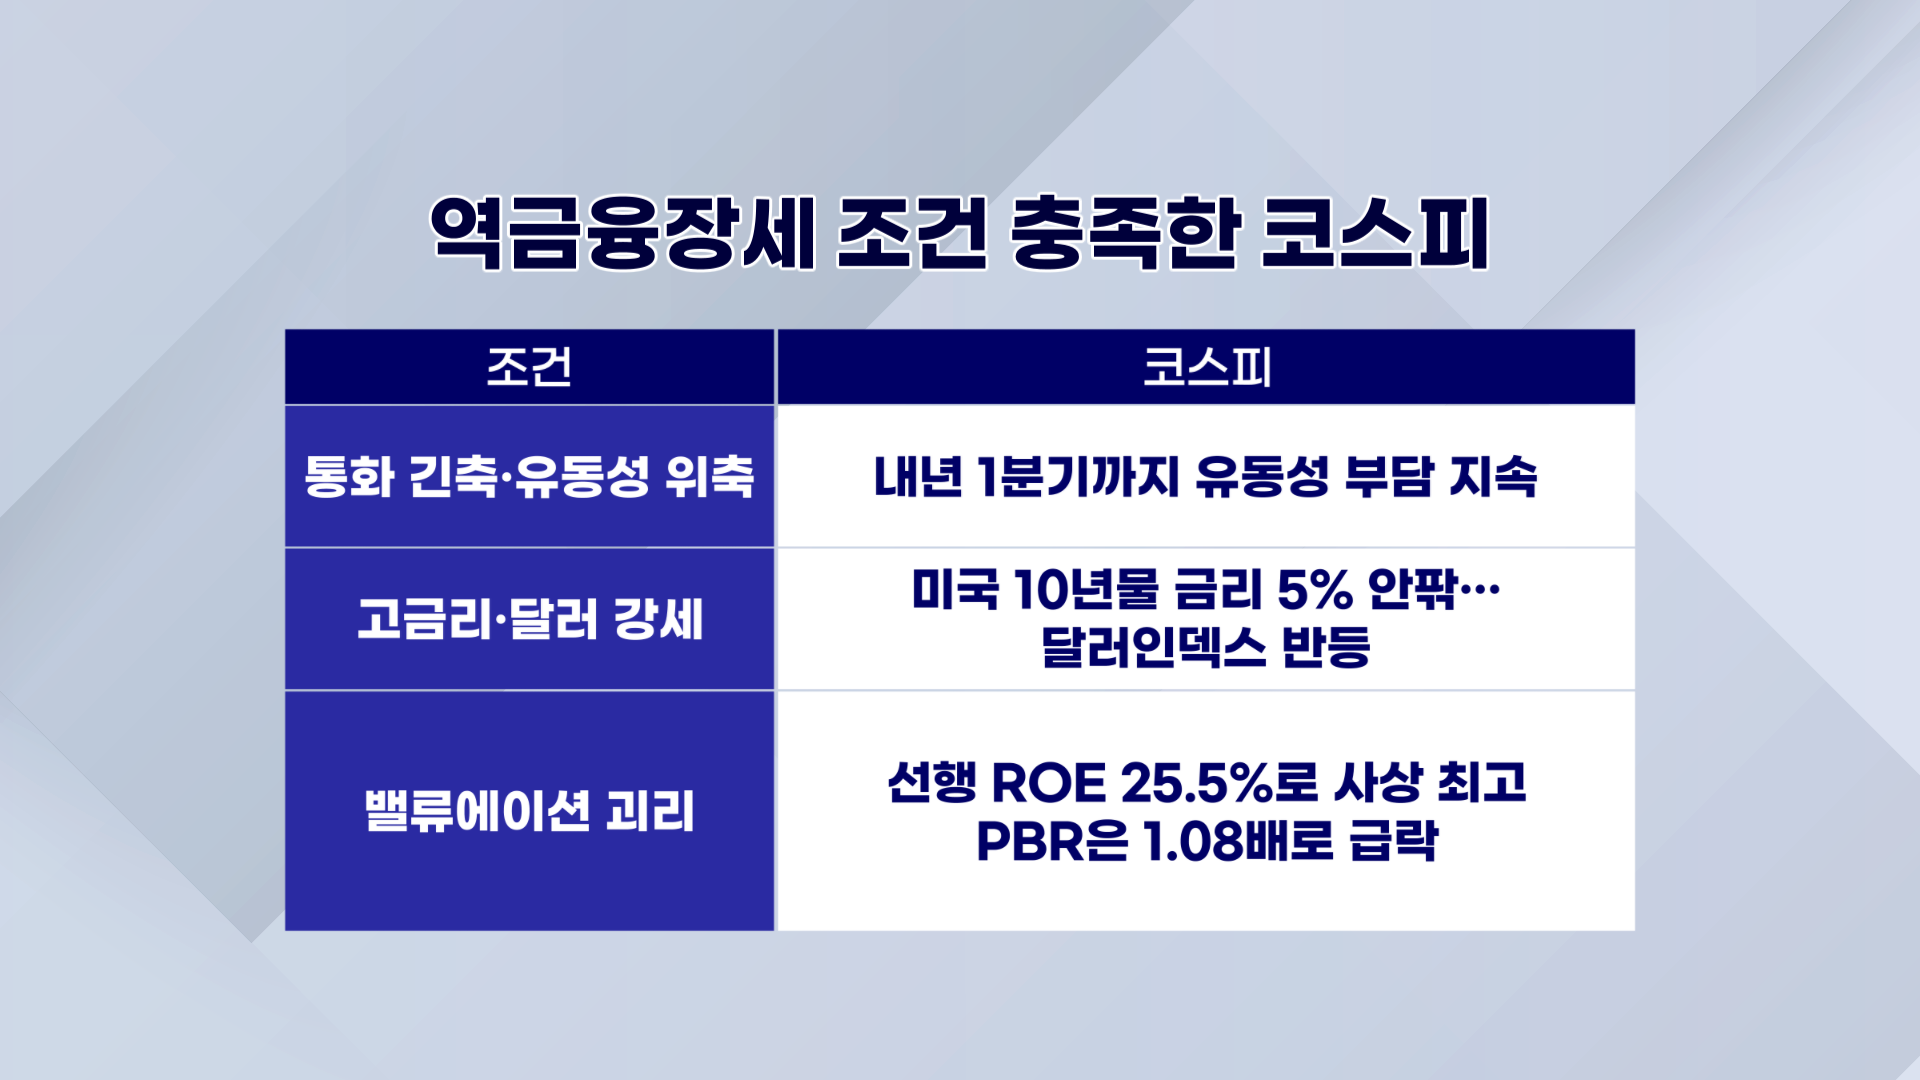
증권가에서는 역금융장세 진입의 근거로 글로벌 유동성 위축, 고금리와 강달러, 낮은 밸류에이션을 꼽았다.
우선 미국 연방준비제도(Fed)와 한국은행의 추가 금리 인상 가능성이 거론되는 등 통화정책 불확실성이 커지고 있다는 설명이다. 전 세계적으로 금리 인하에 나서는 중앙은행도 줄면서 내년 1분기까지 유동성 압박이 이어질 수 있다는 전망이다. 미국 10년물 국채 금리가 연 5% 안팎을 유지하고 달러인덱스가 반등하는 점도 신흥국 증시의 부담 요인으로 지목됐다.
ADVERTISEMENT
기업 실적과 주가 사이의 괴리도 두드러진다. 코스피의 12개월 선행 자기자본이익률(ROE)은 25.5%로 사상 최고 수준인 반면, 주가순자산비율(PBR)은 1.08배까지 낮아졌다. 12개월 선행 주가수익비율(PER) 역시 4.3배로 장기 평균인 9.7배의 절반에도 미치지 못하고 있다.
● "외국인 자금 복귀·AI 수익화 관건"…반등 위한 변수는
ADVERTISEMENT
코스피의 추가 하락 가능성이 남아 있지만, 증권가에서는 반등 가능성도 열려 있다고 본다. 외국인 자금이 다시 유입되고, 인공지능(AI) 투자가 수익으로 이어진다는 점이 확인된다면 실적 개선이 주가 반등으로 연결될 수 있다는 설명이다.
장문수 현대차증권 리서치센터장은 "빠져나간 외국인 자금이 다시 돌아오는 것이 관건"이라며 "미국과 이란의 무력 충돌 완화, 11월 미국 중간선거 종료, 앤트로픽의 성공적인 IPO(기업공개) 등 굵직한 대외 불확실성이 해소된다면 코스피 반등이 가능할 것"이라고 진단했다.
ADVERTISEMENT
박연주 미래에셋증권 리서치센터장은 "단기적인 추가 하락 가능성은 있지만 결국 주가는 기업의 펀더멘털을 반영할 것"이라며 "이달 말 예정된 미국 빅테크 기업들의 실적 발표에서 AI 투자 확대 지속성과 실제 수익화 전략을 확인할 필요가 있다"고 평가했다.