


미국의 태양광 무역장벽이 실제 집행 단계로 넘어간다. 인도·인도네시아·라오스산 셀 및 모듈에 대한 고율 관세가 다음 달부터 부과되고, 12월에는 최저수입가격(MIP) 제도까지 시행된다.
ADVERTISEMENT
중국산을 배제한 공급망을 갖춘 국내 태양광 기업의 수혜가 예상되지만 실적의 온도차는 뚜렷하다.
폴리실리콘을 만드는 OCI홀딩스는 생산 물량을 수년 치 미리 팔아둔 반면, 미국에서 모듈까지 만드는 한화솔루션은 제조 부문 적자에서 벗어나지 못하고 있다.
ADVERTISEMENT
같은 관세라도 밸류체인 어디에 있느냐에 따라 수혜가 시차를 두고 나타나고 있다는 분석이 나온다.
●관세 장벽 높인 미국…비중국 몸값↑
22일 업계에 따르면 미국 국제무역위원회(USITC)는 현지시간 14일 인도·인도네시아·라오스산 태양광 셀 및 모듈 수입으로 자국 산업이 실질적 피해를 입었다는 최종 판정을 내렸다.
미 상무부는 다음 달 2일 반덤핑·상계관세 명령을 내리고, 세관은 관세 예치금 징수에 들어간다. 상무부가 9월 확정한 합산 관세율은 최고 268%에 달한다.
ADVERTISEMENT
12월 4일부터는 무역확장법 232조에 따른 MIP가 적용된다. 폴리실리콘은 kg당 21달러, 잉곳·웨이퍼는 kg당 100달러, 셀은 W당 0.22달러, 모듈은 W당 0.38달러 아래로는 들여올 수 없다.
잉곳·웨이퍼·셀·모듈 등 파생 제품에는 15%의 추가 관세도 붙는다.
ADVERTISEMENT
중국도 태양광 기술 수출 통제에 나섰다. 중국 상무부는 최근 폴리실리콘 제조 공정, 박형 웨이퍼, 페로브스카이트·실리콘 탠덤 셀 등 12개 기술을 수출 금지·제한 목록에 넣는 개정안을 내놨다.
미국은 중국산 제품을, 중국은 자국 기술을 막으면서 중국 밖에서 원료부터 완제품까지 조달할 수 있는 공급망 희소성이 커졌다.
●한화솔루션, 밸류체인 갖추고도 적자
ADVERTISEMENT
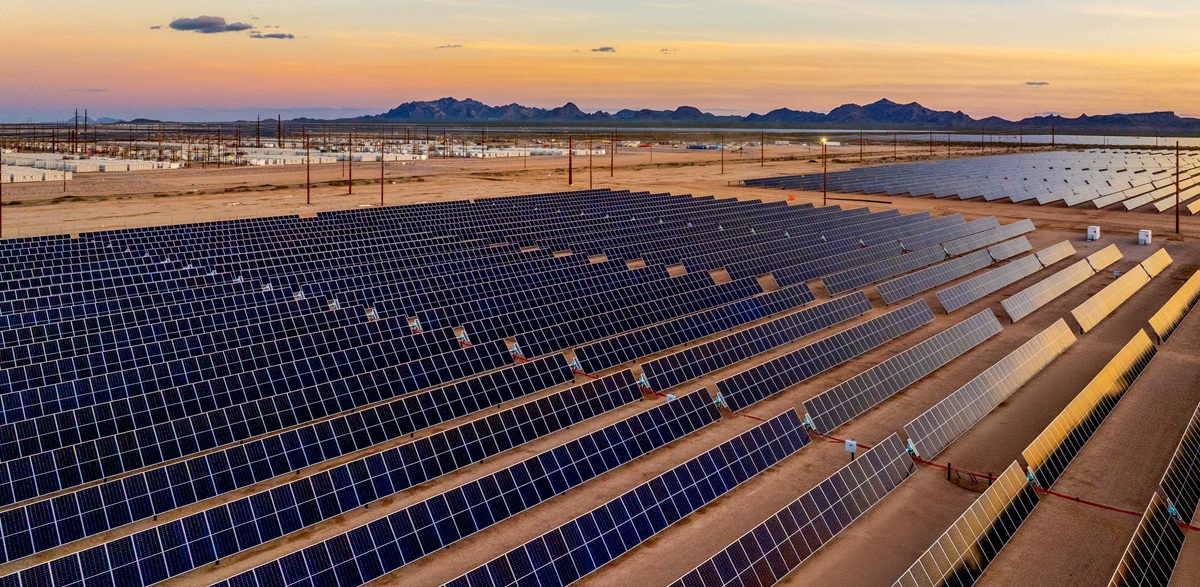
직접적인 수혜 후보는 한화솔루션이다. 한화큐셀은 미국 조지아주 달튼·카터스빌 공장을 중심으로 연 8GW대 모듈 생산 체제를 구축했다.
올해 셀 양산에 들어가 잉곳부터 모듈까지 미국 내 수직계열화를 완성했다. 이번 관세 청원을 낸 미국 태양광 제조 업체 연합의 일원이기도 하다.
다만 제조 부문은 여전히 적자다. 삼성증권은 한화솔루션의 3분기 신재생에너지 부문 영업이익을 1,598억원으로 추정했다.
그러면서도 모듈 제조 사업은 1,273억원의 영업손실을 낼 것으로 봤다. 전분기보다 적자 폭이 575억원 커진 것이다.
부문 전체가 흑자를 내는 것은 2,310억원 규모로 추정되는 첨단제조생산세액공제(AMPC) 덕분이다. 세액공제를 빼면 신재생에너지 부문은 700억원 안팎의 적자다.
신규 공장의 램프업(생산 안정화를 위해 가동률을 단계적으로 끌어올리는 과정)이 원인으로 꼽힌다.
교보증권에 따르면 카터스빌 셀 공장의 가동률은 3분기 약 50%다. 회사 측은 4분기 완전 가동이 목표지만, 증권가는 램프업 지연을 감안해 75% 수준으로 예상한다.
가동률이 절반에 머물면서 감가상각비 등 고정비가 원가에 반영되고 있다. 미국 현지의 높은 인건비와 전력비도 수익성을 끌어내리는 요인이다.
가격 반영의 시차도 문제다. 반덤핑·상계관세는 11월, MIP는 12월부터 적용돼 3분기 판매 가격에는 관세 효과가 본격 반영되지 않았다.
시장에 쌓인 모듈 재고와 MIP 시행 전 미리 들여온 수입 물량도 변수다. 교보증권은 이 물량이 내년 상반기까지 풀리면 미국 내 모듈 가격 상승이 내년 하반기로 미뤄질 수 있다고 전망했다.
●OCI는 '앞단' 이점…원료부터 동났다
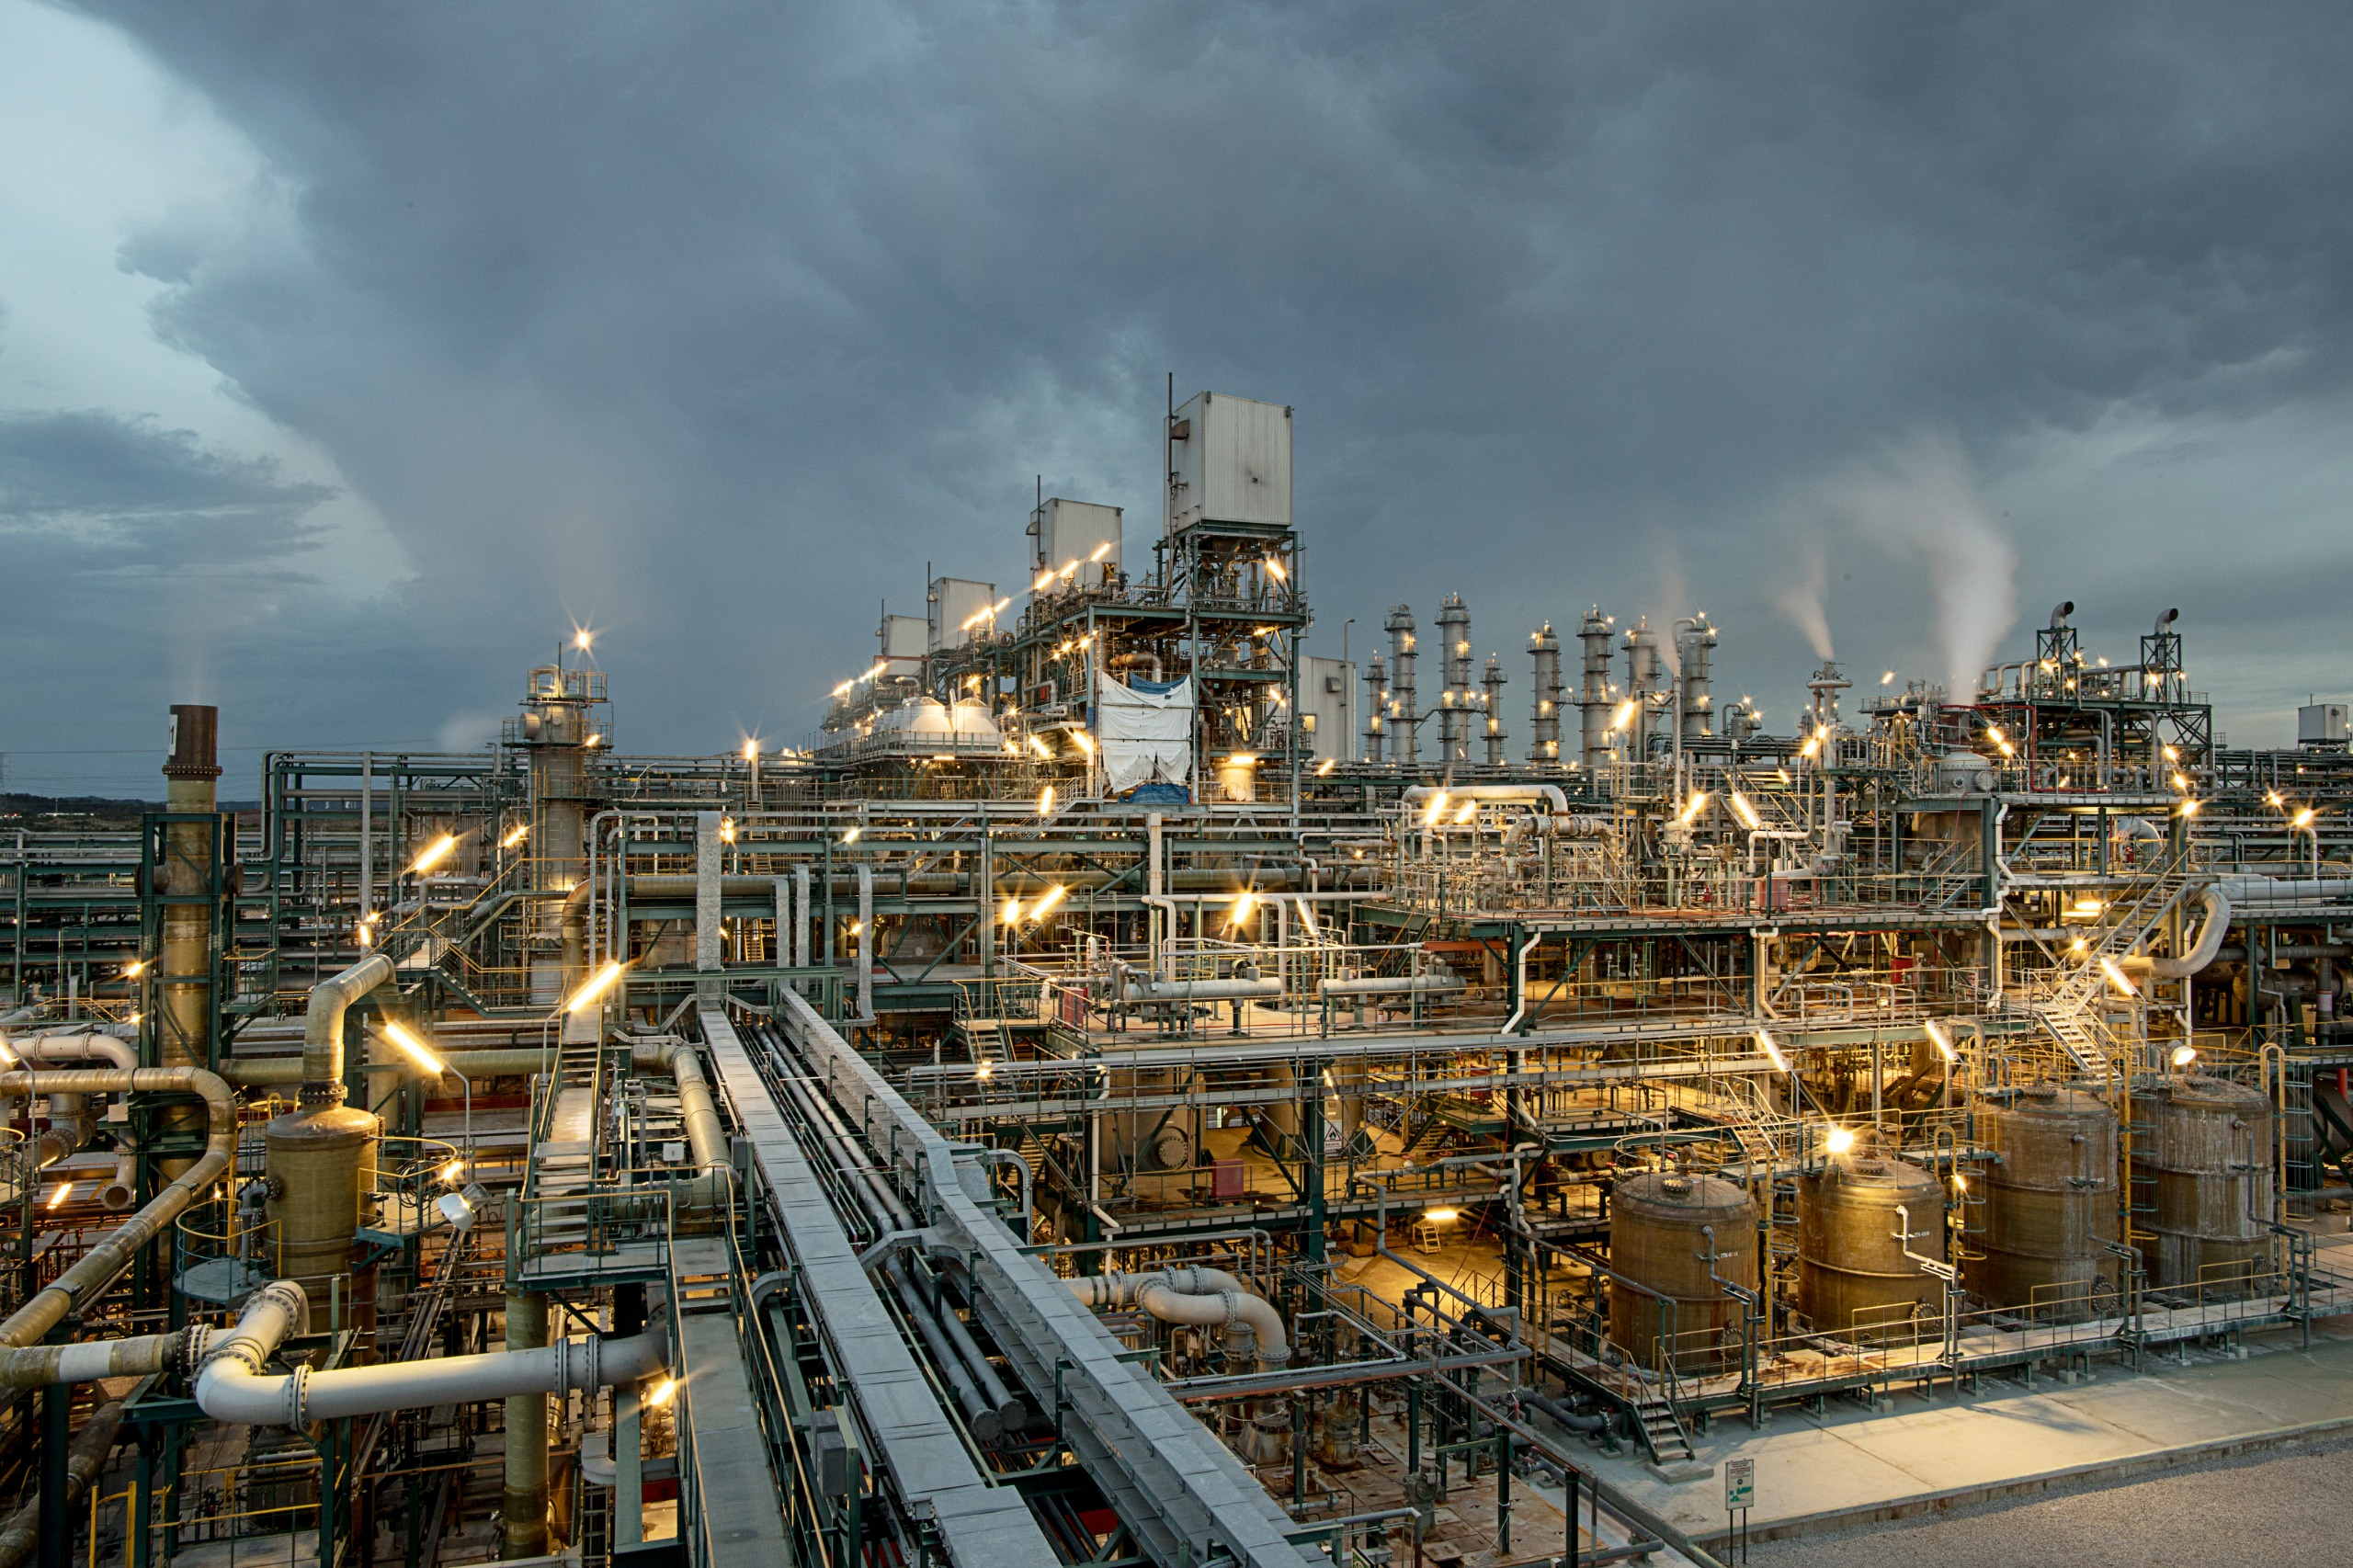
OCI홀딩스의 사정은 다르다. 말레이시아 자회사 OCI테라서스는 미국 신규 고객사와 장기공급계약(LTA)을 맺으며 연산 3만5,000t 생산능력을 모두 팔았다.
2분기 영업이익은 1,080억원으로 흑자 전환했다. 이우현 회장은 앞서 7월 실적 발표에서 "2028~2029년 물량까지 주문이 찼다"며 증설 필요성을 강조했다.
회사는 투자 규모를 기존 8,664억원에서 1조4,299억원으로 늘려 2029년까지 폴리실리콘 생산능력을 연 7만t으로 두 배 확대하기로 했다.
OCI는 밸류체인 맨 앞단을 쥐고 있다. 폴리실리콘은 태양광 제품의 기초 원료다. 중국산을 쓰지 않으려는 곳이 늘어날수록 비중국 폴리실리콘 확보 경쟁이 가장 먼저 붙는다.
신영증권에 따르면 미국 내 실질적인 태양광용 폴리실리콘 생산능력은 약 3만3,000t이다. 모듈 13GW 정도만 뒷받침할 수 있는 수준이다.
2028년 98GW로 전망되는 미국 모듈 생산능력에 크게 못 미친다. 공급이 수요를 따라가지 못하면서 장기계약으로 물량을 선점하려는 수요가 몰리고 있다.
규제도 유리하게 짜였다. OCI의 '말레이시아 폴리실리콘-베트남 웨이퍼' 공급망은 미국 세액공제의 금지외국기관(PFE) 배제 요건을 충족한다.
폴리실리콘은 15% 추가 관세 대상에서도 빠졌다. 미국 신공장의 램프업 비용을 떠안아야 하는 모듈 업체와 달리, 이미 가동 중인 해외 설비에서 물량을 공급하면 된다.
OCI의 수혜는 한화솔루션의 원가이기도 하다. 한화큐셀은 2022년 OCI와 2034년까지 1조4,500억원 규모의 폴리실리콘 장기공급계약을 맺는 등 OCI를 주요 조달처로 두고 있다.
비중국 폴리실리콘의 몸값이 오를수록 원료 업체는 이익을, 모듈 업체는 원가 부담을 먼저 체감하는 셈이다.
●"모듈 차례는 내년"…수혜 폭은 변수
증권가는 한화솔루션의 본격적인 실적 개선 시점을 내년으로 보고 있다. 삼성증권과 메리츠증권, 교보증권은 내년 영업이익을 1조1,000억~1조4,000억원대로 추정했다.
교보증권은 미국산 부품 사용 요건(DCA)을 충족하는 모듈 판매가 내년 1분기부터 본격화될 것으로 예상했다.
DCA를 충족한 모듈은 발전 사업자가 추가 세액공제를 받을 수 있어 더 비싸게 팔린다. 셀 가동률도 내년 80~85%까지 오를 것이라는 설명이다.
미국에서 셀을 생산하는 경쟁사가 아직 드문 만큼 당분간 '미국산 셀'의 희소성을 누릴 수 있다는 분석이다. 다만 경쟁사가 내년 하반기부터 셀 공급을 늘리면 프리미엄은 줄어들 수 있다.
세액공제 의존도 숙제다. 삼성증권은 내년 모듈 제조 적자가 크게 줄더라도 신재생에너지 부문 이익의 대부분은 AMPC에서 나올 것으로 추정했다.
수혜 폭에 한계가 있다는 시각도 있다. 수입 모듈 가격이 오르면 발전 사업자의 설비 투자비가 늘고, 전기 요금 상승 압력으로 이어질 수 있어서다.
사업성이 떨어진 프로젝트가 미뤄지면 설치 수요도 줄어, 모듈을 비싸게 팔 수 있어도 팔 물량은 감소할 가능성이 있다.
중국의 기술 수출 통제가 확정되면 차세대 탠덤 셀 등 신규 설비 구축 과정에서 장비와 기술 조달이 까다로워질 수 있다는 점도 업계가 주시하는 변수다.