


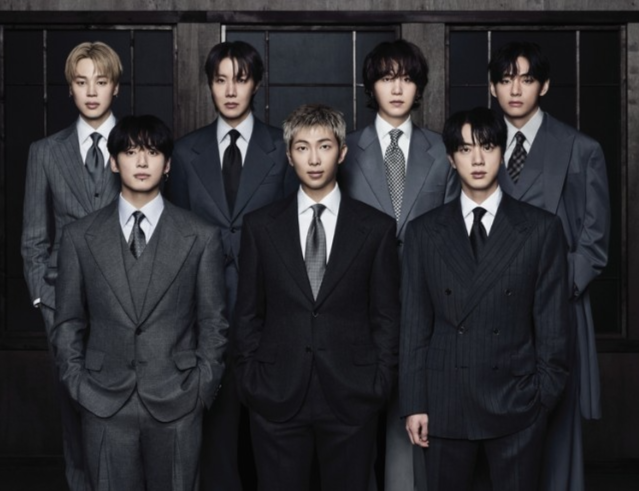
한국투자증권이 방탄소년단(BTS)의 내년 상반기 이후 활동 공백에 대한 우려 등을 반영해 엔터업계 1위 하이브의 목표주가를 하향 조정했다. 다만 신인 아티스트들의 성장에 따른 실적 확대 가능성을 긍정적으로 평가하며 투자의견 '매수'는 유지했다.
22일 한국투자증권은 하이브의 목표주가를 기존 33만원에서 27만원으로 18.2% 낮췄다고 밝혔다.
ADVERTISEMENT
정호윤 한국투자증권 연구원은 하이브의 올해 3분기 영업이익이 1,697억원으로 시장 전망치인 1,629억원에 부합할 것으로 예상했다.
부문별로는 음반·음원과 콘서트 매출액이 전년 동기 대비 각각 47.8%, 181.0% 증가할 것으로 전망했다. 같은 기간 MD(상품) 매출액도 95.0% 늘어날 것으로 추산했다.
ADVERTISEMENT
다만 엔터테인먼트 산업의 구조적인 문제로 연차가 높은 기존 아티스트에 대한 매출 의존도가 여전히 높다는 점을 지적했다.
정 연구원은 "5세대로 분류되는 아티스트 중 아직 이전 세대를 완전히 뛰어넘었다고 할 수 있는 아티스트가 없다는 점에 대해 시장은 엔터 산업의 지속적인 성장성에 우려를 표하고 있다"며 "BTS의 활동 이후에 대한 시장의 우려가 있다"고 설명했다.
이에 따라 하이브의 기업가치 평가에 적용하는 밸류에이션 배수를 기존 30배에서 25배로 낮추고 목표주가도 27만원으로 하향 조정했다.
이날 한국거래소에 따르면 오전 11시 기준 하이브는 전 거래일보다 1.91% 하락한 179,400원에 거래되고 있다.
ADVERTISEMENT
그러나 하이브가 다양한 아티스트를 확보하며 특정 그룹에 대한 의존도를 낮추고 있다는 점은 긍정적으로 평가했다.
정 연구원은 "하이브는 코르티스를 중심으로 &TEAM, TXT, 보이넥스트도어 등과 르세라핌, 아일릿, 캣츠아이 등 저연차 보이그룹과 걸그룹이 모두 고르게 성장하며 성공적인 포트폴리오 다각화를 달성하고 있다"고 분석했다.
ADVERTISEMENT
이어 "내년 상반기 이후 BTS의 활동이 쉬어간다는 점에 대한 우려가 있지만 오히려 시간이 흐를수록 다양한 아티스트들에 의한 안정적인 실적 성장이 가능하다는 점에 주목해야 한다"고 강조했다.
그러면서 "밸류에이션 부담이 어느 때보다 낮아진 지금 서서히 매수 기회를 잡아볼 것을 추천한다"며 하이브에 대한 투자의견 '매수'를 유지했다.
ADVERTISEMENT
(사진 = 하이브, 빅히트 뮤직)