


삼성증권이 현대로템의 추가 방산 수출 계약 지연과 실적 전망 하향을 이유로 목표주가를 37.6% 낮췄다. 다만 최근 주가 급락으로 성장성에 대한 우려가 상당 부분 반영됐다며 투자의견은 '매수'를 유지했다.
20일 삼성증권은 현대로템의 목표주가를 기존 25만원에서 15만6천원으로 하향 조정했다. 전일 종가 10만700원 대비 상승 여력은 54.9%다.
ADVERTISEMENT
한영수 삼성증권 연구원은 현대로템의 최근 주가가 국내 대형 방산업체 가운데서도 가장 부진하다고 평가했다. 현대로템 주가는 최근 3개월간 36.7% 하락했다. 같은 기간 국내 대형 방산업체들의 평균 하락률은 10.7%였다.
주가 부진의 주요 원인으로는 추가 수출 계약 지연을 꼽았다. 현대로템은 루마니아와 페루, 이라크 등을 대상으로 방산 수출 계약을 추진하고 있지만 현지 정치 상황과 재정 문제 등으로 계약 체결 시점을 예측하기 어려운 상황이다.
ADVERTISEMENT
미래 성장동력 확보에도 차질이 빚어졌다. 현대로템은 올해 다목적 무인차량 사업과 KF-21 탑재용 장거리 공대공 유도탄 체계 개발 사업 수주에 실패했다.
3분기 실적도 시장 기대에 미치지 못했다. 매출액은 1조6천210억원, 영업이익은 2천470억원으로 시장 예상치를 각각 10.0%, 10.5% 밑돌았다. 다만 방산·로봇·수소 부문의 영업이익률은 28.1%로 양호한 수준을 유지했다.
삼성증권은 원화 강세와 추가 수출 계약 지연 가능성을 반영해 현대로템의 내년 이익 전망치를 약 24% 낮췄다.
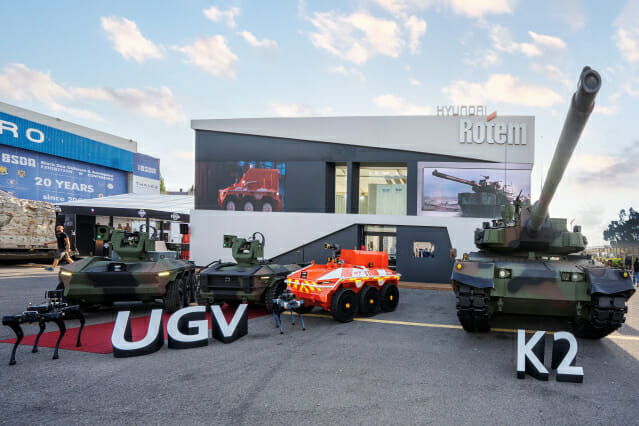
한 연구원은 현대로템이 K2 전차와 폴란드 시장에 대한 높은 의존도를 줄여야 한다고 지적했다. 다만 최근 주가 급락으로 성장성에 대한 우려가 대부분 반영됐고, 현재 기업가치는 국내외 방산업체와 비교해 크게 할인된 수준이라며 매수 의견을 유지했다.
ADVERTISEMENT
ADVERTISEMENT
ADVERTISEMENT