


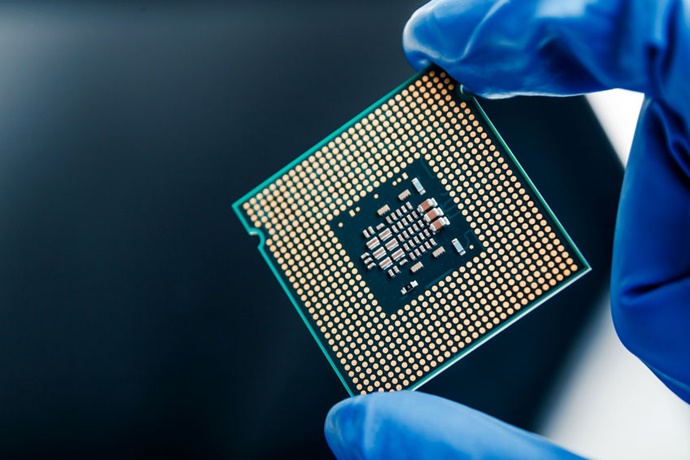
삼성전자와 SK하이닉스의 주가 급락이 실적 악화보다 외국인 매도와 투자심리 위축에 따른 결과라는 분석이 나왔다. 중국 경쟁사의 추격과 인공지능(AI) 투자 지속성에 대한 우려가 불거졌지만, 내년에도 메모리 공급 부족과 이익 성장은 이어질 것이란 전망이다. 증권가는 최근 조정을 두 차례 저점을 거쳐 회복하는 ‘W자 반등’ 과정으로 해석했다.
ADVERTISEMENT
14일 KB증권에 따르면 이달 들어 삼성전자와 SK하이닉스 주가는 각각 15.9%, 21.3% 하락했다. 전날 하루에만 각각 7.4%, 10.1% 급락했다.
김동원 KB증권 리서치본부장은 주가수익비율(PER)이 3배, 주가순자산비율(PBR)이 1.4배 수준까지 낮아져 과거 저평가 국면에 근접했다고 평가했다. 올해 외국인 누적 순매도가 200조원을 넘고 이달에만 약 12조원이 집중되면서 수급 공백이 심해졌다는 설명이다.
ADVERTISEMENT
주가와 달리 실적 전망은 높아지고 있다. KB증권은 삼성전자와 SK하이닉스의 내년 합산 영업이익을 944조원으로 추정했다. 회사별로는 삼성전자 555조원, SK하이닉스 389조원이다.
김 본부장은 “내년 합산 영업이익이 1천조원을 웃돌 가능성이 높아지고 있다”고 분석했다. 고대역폭메모리(HBM)와 범용 메모리의 공급 부족이 심해지면서 가격 상승이 이어질 것이란 판단이다.
삼성증권도 주가 부진을 곧바로 실적 훼손으로 해석해서는 안 된다고 봤다. 이종욱 삼성증권 팀장은 “가격 상승률 둔화와 이익 감소 시점은 구분해야 한다”고 설명했다. 메모리 가격 상승 속도가 느려져도 출하량 증가와 고부가 제품 비중 확대가 이익 성장을 이끌 수 있다는 것이다.
중국 창신메모리테크놀로지(CXMT)의 서버용 D램 출시 계획은 중장기 경쟁 변수로 꼽혔다. 다만 실제 영향을 판단하려면 양산 수율과 고객 인증, 출하 규모를 확인해야 한다는 분석이다.
ADVERTISEMENT
삼성증권은 반등의 핵심 조건으로 이익의 지속성을 꼽았다. 이 팀장은 주주환원을 보조 요인으로 보고 HBM 초과 수요와 가격 강세, 서버용 D램 수요 확대에 주목했다. 대형주의 반등을 기다리는 동안에는 2027~2028년 이익 성장 가능성이 높은 소재·부품·장비주가 대안이 될 수 있다고 제시했다.
ADVERTISEMENT
ADVERTISEMENT