

에이피알의 영업이익이 지난해보다 두 배 가까이 늘어날 것으로 예상되지만, 증권사는 오히려 목표주가를 낮췄다. 해외 매출이 빠르게 증가하는 가운데 물류비 부담이 커지면서 수익성이 시장 기대치에 미치지 못할 것이란 분석이다.
13일 금융투자업계에 따르면 다올투자증권은 에이피알의 목표주가를 기존 56만원에서 50만원으로 10.7% 하향 조정했다. 투자의견은 '매수'를 유지했다.
ADVERTISEMENT
박종현 다올투자증권 연구원은 에이피알의 올해 3분기 매출액을 8,021억원, 영업이익을 1,877억원으로 전망했다. 지난해 같은 기간보다 각각 107.8%, 95.3% 증가한 규모다.
다만 영업이익은 시장 예상치인 1,975억원을 약 5% 밑돌 것으로 예상했다. 원화 강세에 따른 원가율 상승과 유럽 지역의 항공·내륙 운송비 증가 등이 수익성에 부담을 줄 것으로 분석했다.
ADVERTISEMENT
이에 다올투자증권은 올해와 내년 영업이익 전망치를 각각 약 7%, 11% 낮췄다.
해외 매출 성장세는 이어질 것으로 내다봤다. 3분기 유럽 매출액은 전년 동기 대비 720% 증가한 1,739억원, 아시아 매출액은 25% 늘어난 1,302억원으로 추정했다.
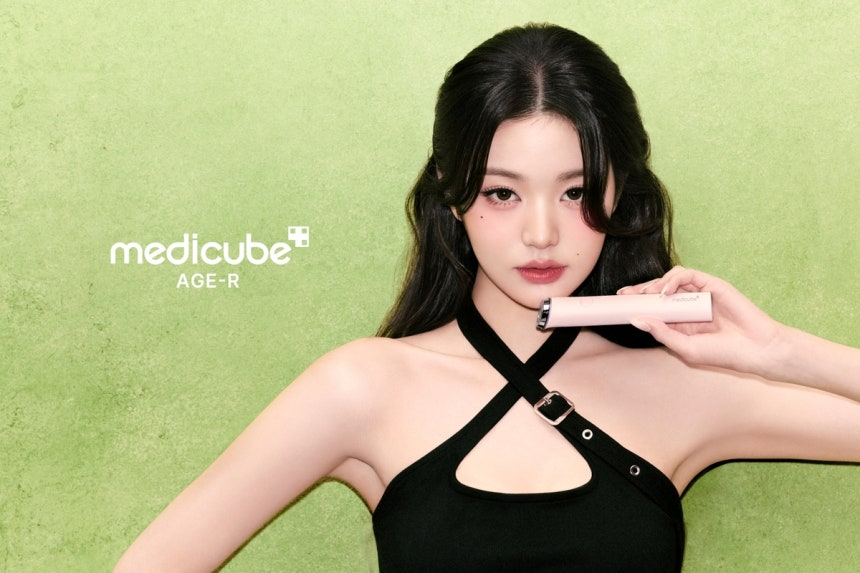
4분기에는 성수기 효과도 기대했다. 다올투자증권은 4분기 매출액을 9,152억원, 영업이익을 2,004억원으로 전망했다. 미국 틱톡숍에서 메디큐브의 10월 1~10일 일평균 거래액은 약 92만달러로 3분기 평균보다 48% 증가한 것으로 분석됐다.
KB증권도 이날 '확장을 위한 성장통'이라는 제목의 보고서를 통해 에이피알의 3분기 영업이익이 시장 예상치를 14.1% 밑돌 것으로 전망했다.
ADVERTISEMENT
손민영 KB증권 연구원은 환율 하락과 유럽 물류비 증가를 수익성 둔화 요인으로 꼽으면서도 글로벌 시장에서 메디큐브의 성장세는 견고하다고 평가했다. KB증권은 투자의견 '매수'와 목표주가 53만원을 유지했다.
다올투자증권이 제시한 목표주가 50만원은 지난 12일 종가 35만2,000원보다 약 42% 높은 수준이다.
ADVERTISEMENT
ADVERTISEMENT