SK이노베이션이 배터리 분리막 자회사 SK아이이테크놀로지를 7년 만에 흡수 합병합니다.
이번 합병으로 연간 600억 원의 비용을 절감해 2년 내 흑자 전환한다는 목표입니다.
ADVERTISEMENT
다만 재무 부담 확대와 합병 비율 등에 대한 지적도 나오고 있습니다.
산업부 배창학 기자 나와 있습니다.
ADVERTISEMENT
배 기자, 물적 분할해서 상장까지 했던 SKIET를 왜 재흡수하는 건가요?
<기자>
배터리 불황이 끝날 기미가 보이지 않자 생존을 위해 다시 붙이기로 한 겁니다.
SK이노베이션은 오늘(26일) 오전 합병 관련 설명회에서 합병 요인을 밝혔습니다.
크게 네 가지로 전기차 캐즘 지속과 중국산 저가 공세에 따른 수익성 악화, 회복 불가 수준의 현금 창출력, 높아지는 차입금 상환 난이도, 다른 그룹사로 번지는 재무적 리스크입니다.
ADVERTISEMENT
SK이노베이션과 SKIET는 네 가지 고리를 끊겠다며 어제(25일) 각각 이사회를 개최하고 합병 비율 1대 0.117454로 합병안을 의결했습니다.
SKIET 10주를 보유하면 SK이노베이션 1주와 교환할 수 있고 소수점 부분은 단주로 봐 현금으로 정산됩니다.
ADVERTISEMENT
<앵커>
그런데 회사가 얼마나 안 좋길래 뗐다 다시 붙이는 건가요?
<기자>
처음 예상과 정반대로 흘러갔습니다.
ADVERTISEMENT
SK이노베이션은 지난 2019년 배터리에 들어가는 양극과 음극의 접촉을 막는 분리막 시장이 커질 것으로 보고 물적 분할을 통해 SKIET를 출범시켰습니다.
독립 법인이 된 SKIET는 3년 만인 2021년 연간 매출액을 2배 넘게 키웠고 영업이익률도 10% 후반대로 높였습니다.
같은 해 당시 최대 청약 증거금을 모아 유가 증권 시장에 상장해 조달한 자금 8,900억 원을 유럽 등 생산 거점 구축에 투자하기도 했습니다.
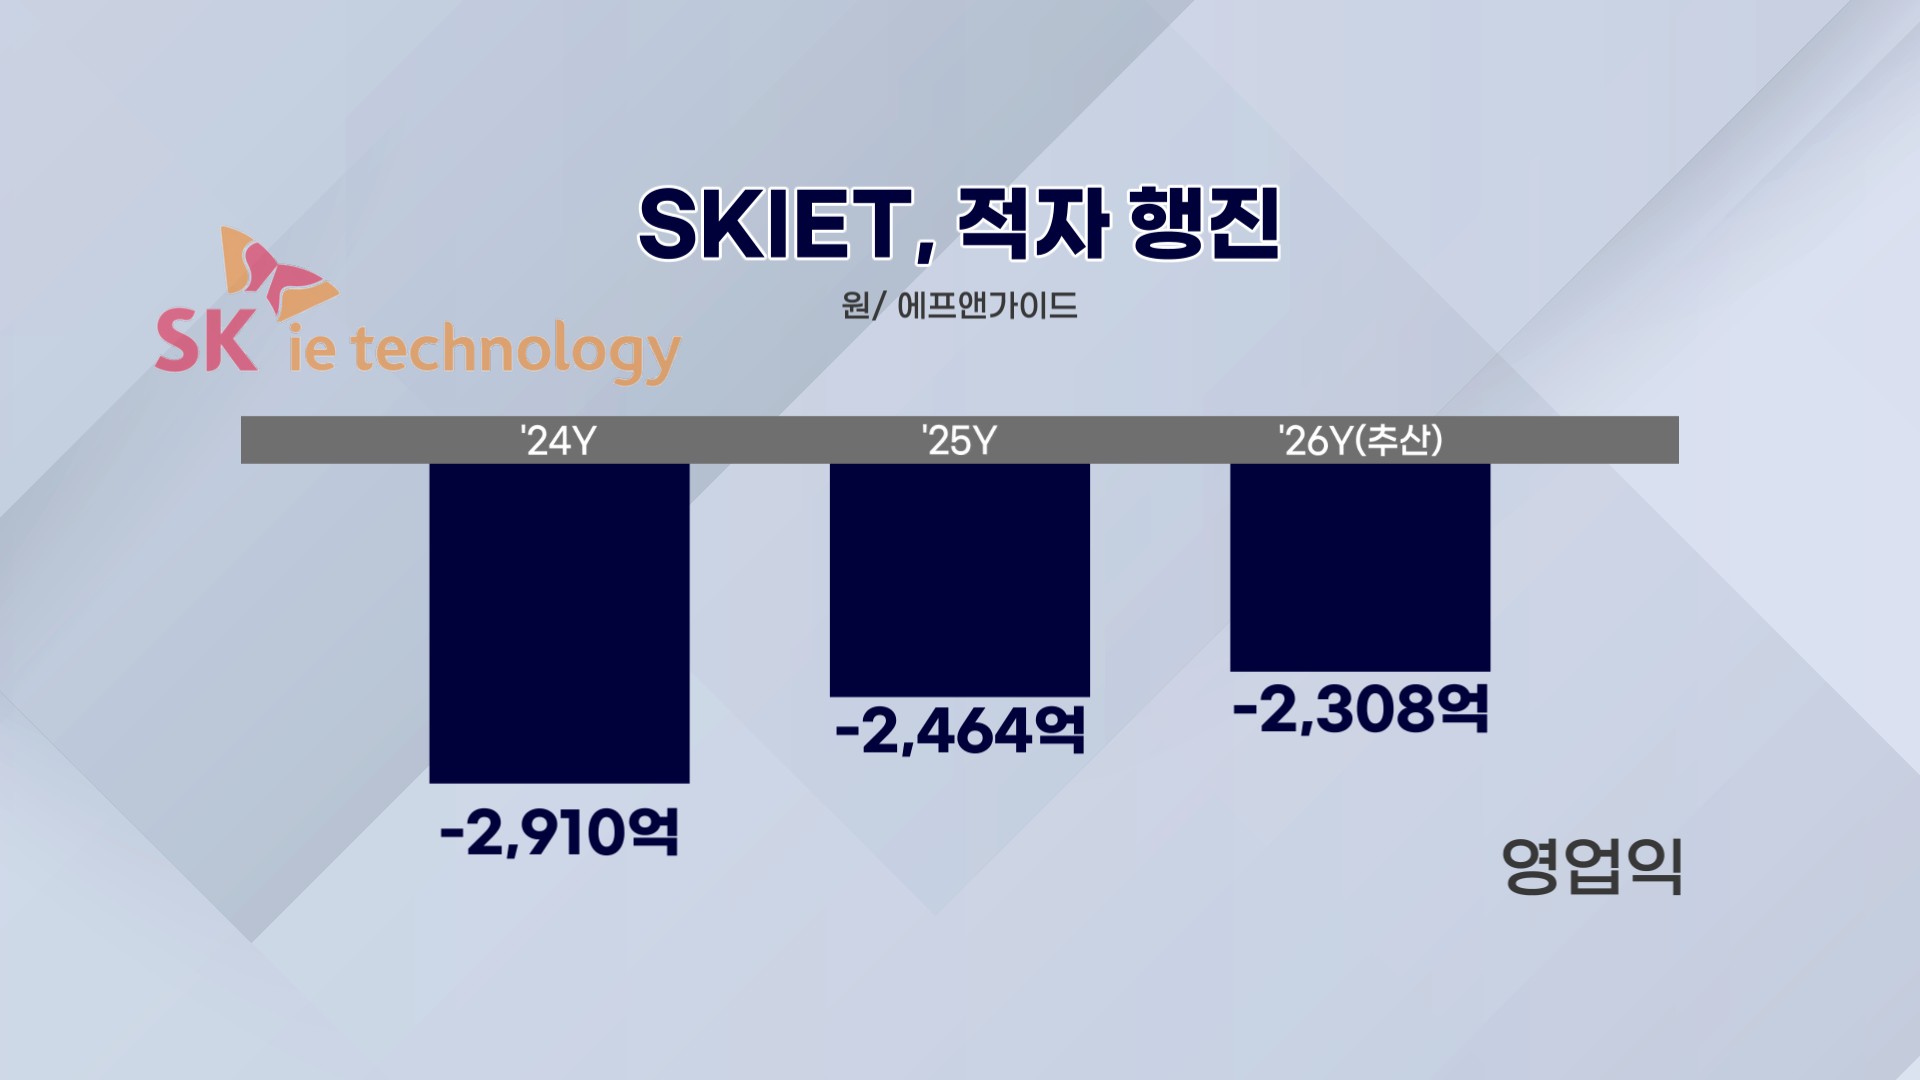
그런데 전기차 캐즘에 더해 중국이 분리막 시장 점유율을 약 90%나 차지하면서 정반대가 됐습니다.
연 매출은 분사 첫해에 못 미치고 있고 3년 연속 적자에 시달리게 될 정도로 불황이 깊어졌습니다.
<앵커>
한때 매각설도 돌았는데 결국 합병이 가장 합리적이라고 결론을 지은 거군요.
그런데 SKIET 실적이 워낙 부진하다 보니 SK이노베이션과 합쳐도 바로 좋아지는 건 아닐 텐데요?
<기자>
SK이노베이션은 분리막 수요가 감소 중이라서 매수인 확보가 어렵고 시간도 오래 걸리다 보니 합병으로 방향을 틀었다고 발표했습니다.
합병으로 실적에 미치게 될 영향에 대해서는 SKIET 지분 53.35%를 보유 중으로 이미 연결되다 보니 제한적이라는 입장을 냈습니다.
다만 합병하게 되면 SKIET 나머지 지분 46.65%도 전부 떠안게 되는 건 감수해야 합니다.
과정에서 합병가 기준 약 5,640억 원 금액의 SK이노베이션 신주 약 448만 주, 기존 주식 총수의 2.6%를 발행하게 돼 지분율이 희석됩니다.
<앵커>
반대로 SKIET는 어떨까요?
<기자>
회사에는 나쁘지 않지만 주주들은 단기간에 주저앉은 주가가 바탕이 된 합병 비율에 불만일 수 있습니다.
두 회사의 합병가는 SK이노가 주당 12만 5,862원, SKIET가 1만 4,783원입니다.
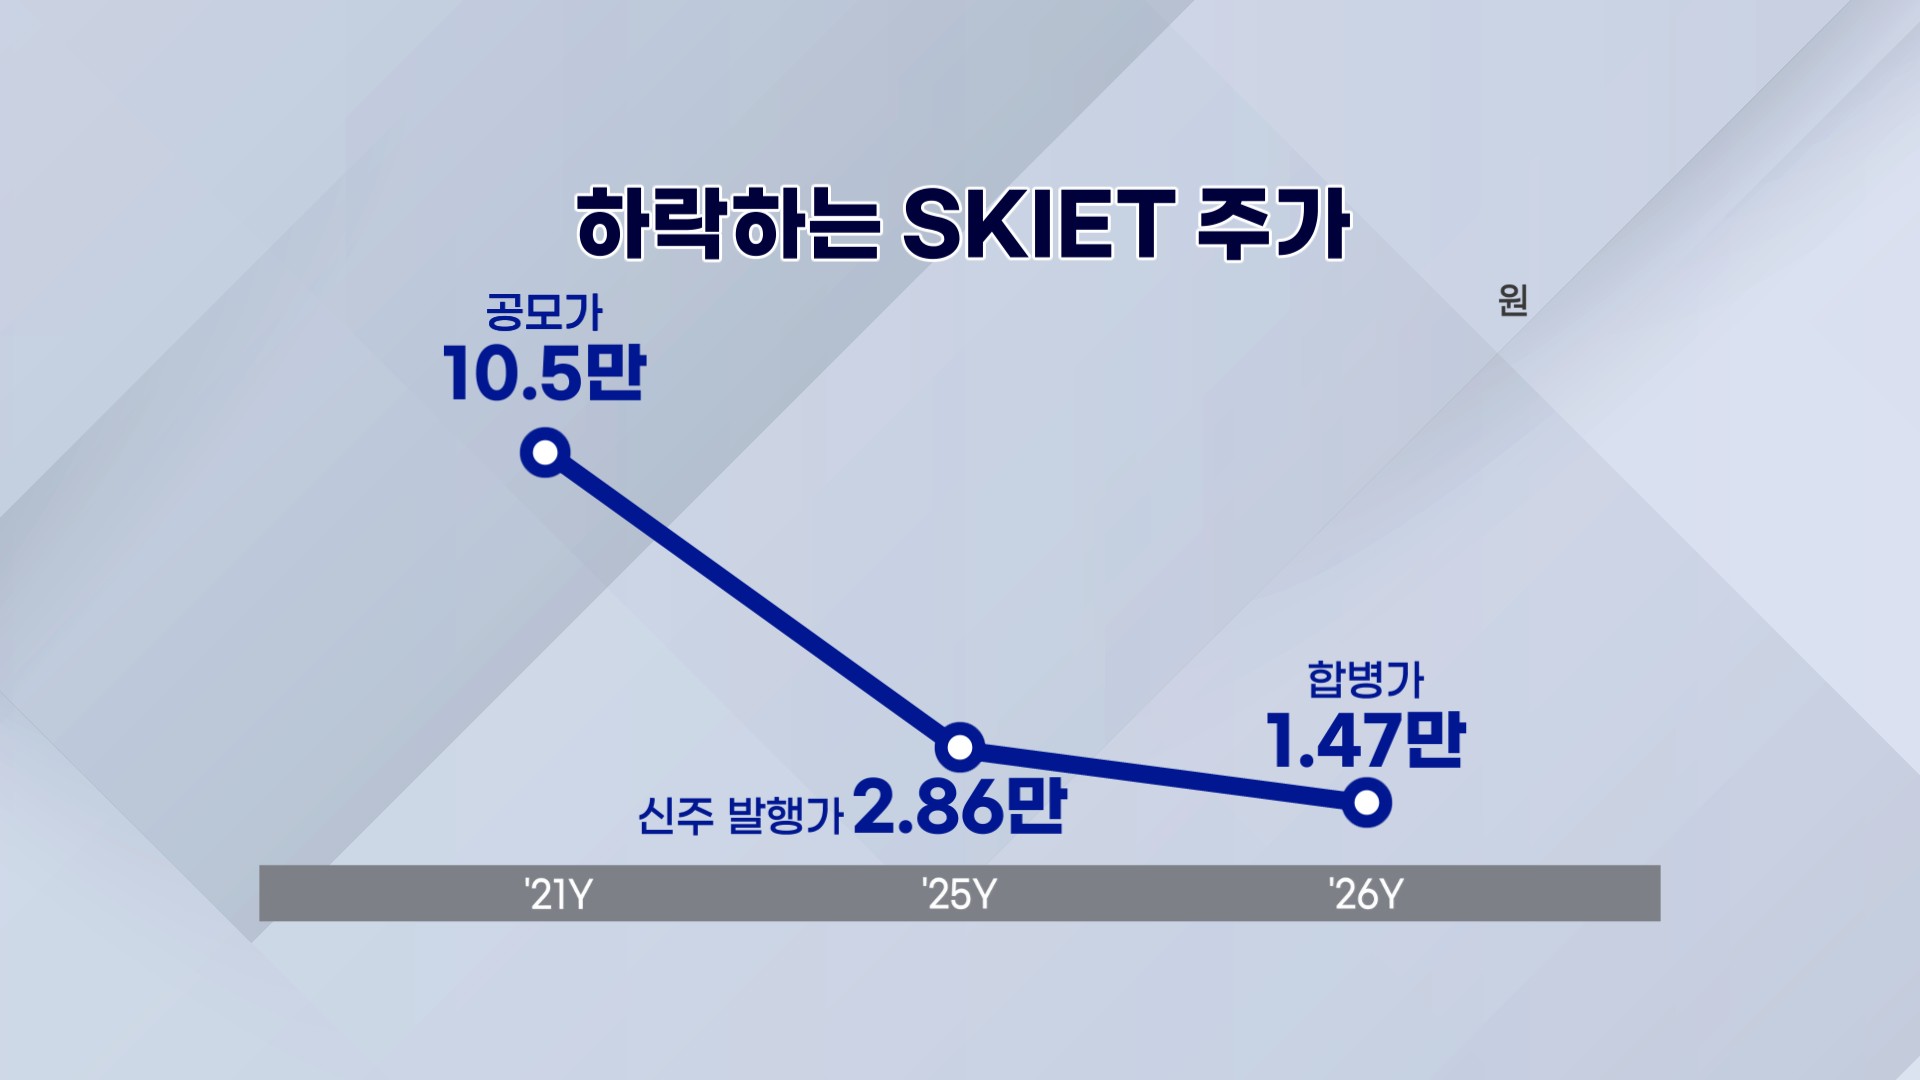
그런데 5년 전 SKIET의 공모가는 10만 5천 원이었고 1년 전 3천억 원 유상 증자 당시 신주 발행가는 2만 8,600원이었습니다.
5년 동안 주가가 7분의 1토막, 1년 새 반 토막이 난 겁니다.
업황이 꺾였다 보니 그때와 지금의 직접 주가를 비교하는 건 한계가 있습니다.
하지만 회사조차도 헐값에 파느니 합치는 게 낫다고 봤다며 극심한 저평가 상태라는 게 전문가들의 분석입니다.
마침 SKIET 주가가 오늘 상한가를 찍었는데 합병 비율이 조정될 수 있다는 기대감에서 비롯됐다는 관측이 제기됩니다.
<앵커>
이번 합병은 SKIET의 주주총회와 SK이노베이션의 이사회만 거치면 끝나는 건가요?
<기자>
지배 구조만 보면 뒤집어질 가능성이 희박해서 내년 1월 1일이면 합병이 마무리될 전망입니다.
SKIET는 11월 24일 예정된 주주 총회에서 합병안을 특별 결의로 통과시켜야 합니다.
특별 결의라서 출석 의결권의 3분의 2 이상, 발행 주식 총수의 3분의 1 넘게 찬성해야 하는데 SK이노베이션의 SKIET 지분율이 53.35%라서 가결이 유력합니다.
변수는 다른 주주들이 주식매수청구권을 얼마나 행사하는지입니다.
청구액이 3,500억 원을 넘기면 두 기업이 합병을 철회할 수 있는 권리도 획득하게 되지만 행사하지 않을 것이라는 게 중론입니다.
SK이노베이션은 상법상 소규모 합병이라 주총이나 주식매수청구 없이 이사회 승인만 받으면 됩니다.
<앵커>
합병하는 쪽에 무게가 실리는 거군요.
그렇다면 앞으로 어떤 점을 주목해야 할까요?
<기자>
떨어진 수익성을 얼마나 빠르게 끌어올리는지를 봐야 합니다.
SK이노베이션은 설명회에서 합병으로 중복 비용이 축소될 것이라며 해마다 600억 원 넘게 아껴 2년이면 분리막이 흑자 전환될 것이라고 강조했습니다.
앞서 중국 등 해외 공장 매각, 국내 공장 생산 중단과 같이 강도 높게 구조조정한 점도 보탬이 될 것으로 기대됩니다.
폴란드 공장 가동률을 높여 비중국산 배터리 공급망 구축을 원하는 유럽 시장을 더 공략할 수 있게 된 겁니다.
또 연 매출의 약 70%가 계열 고객사에서 나오고 있어서 현지 고객사를 얼마나 잡아낼지도 실적 반등에 관건으로 꼽힙니다.
<앵커>
산업부 배창학 기자였습니다.