

한국금융지주의 2분기 실적이 예상치를 웃돌며 증권가의 호평을 받고 있다. 계열사의 펀더멘탈 개선이 실적을 뒷받침했다는 평가다.
ADVERTISEMENT
7일 한국투자증권에 따르면 한국금융지주의 2분기 지배주주 순이익은 9,959억원으로 전년 동기 대비 84.7%, 전분기 대비 8.9% 증가했다. 시장 컨센서스를 19~25% 웃도는 어닝 서프라이즈다.
브로커리지 수수료 수익은 전분기 대비 44.2% 늘며 시장 성장률을 상회했다. 자산관리(WM) 수수료 수익은 목표전환형 랩어카운트 판매 급증으로 107.8% 급등해 개인 금융상품 잔고가 105조원으로 확대됐다.
ADVERTISEMENT
자회사 실적도 두드러졌다. 밸류자산운용 순이익은 1,549억원으로 전분기 대비 29.4% 늘었고, 캐피탈(351억원)·파트너스(181억원)·PE(145억원)도 각각 큰 폭의 이익 개선을 보였다. 저축은행과 캐피탈도 유가증권 평가이익에 힘입어 정상화 흐름에 접어들었다는 평가다.
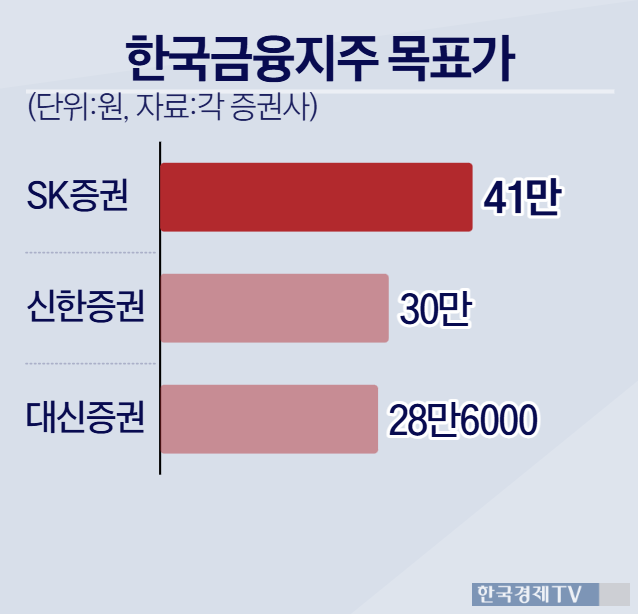
증권가는 연간 순이익 3조원 달성은 무난할 것으로 봤다. SK증권은 2026년 순이익 전망치를 3조2천억원으로 6.1% 올려 잡으며 목표주가 41만원에 최선호주를 유지했다. 다만, 대신증권은 투자의견 '매수'와 업종 내 최선호주 유지를 유지하면서도 하반기 실적 둔화 우려를 반영해 목표주가를 28만6천원으로 하향했다
보험사 인수 이슈는 단기 변수로 지목됐다. 신한투자증권은 "보험사 인수 시 중장기 시너지 효과는 있지만 추가 자본 투입과 그룹 자기자본이익률(ROE) 희석 우려가 있다"며 "인수 조건에 따라 단기 주가 변동성이 확대될 수 있다"고 밝혔다.
ADVERTISEMENT
ADVERTISEMENT
ADVERTISEMENT